Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.229 questões


Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Valinhos - SP
Prova:
VUNESP - 2019 - Prefeitura de Valinhos - SP - Contador – SF |
Q1054286
Contabilidade Pública
Assinale a alternativa que apresenta a classificação das
dotações para despesas às quais não corresponda contraprestação direta em bens ou serviços, inclusive para
contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado,
conforme preconizado na Lei nº 4.320/64, art. 12.
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Valinhos - SP
Prova:
VUNESP - 2019 - Prefeitura de Valinhos - SP - Contador – SF |
Q1054285
Contabilidade Pública
Responda à questão utilizando-se do quadro apresentado a seguir:
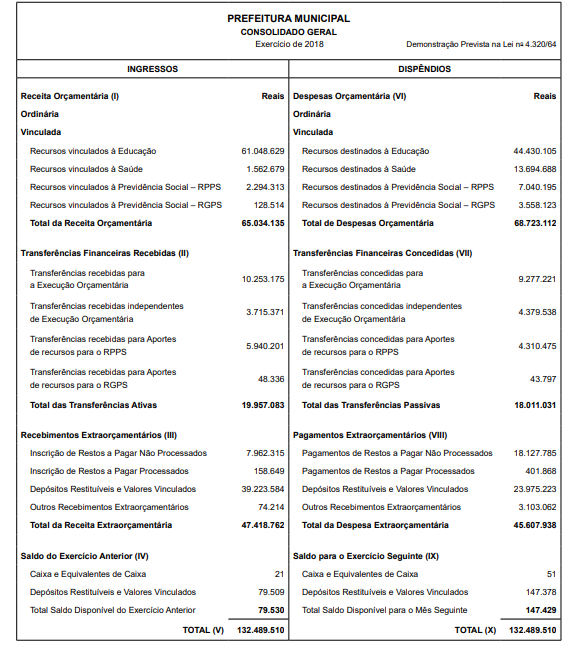
Com base nesse quadro hipotético apresentado por uma determinada Prefeitura, pode-se afirmar, conforme estabelecido
pela Lei nº 4.320/64, que se trata do seguinte demonstrativo:
Ano: 2019
Banca:
VUNESP
Órgão:
Prefeitura de Valinhos - SP
Prova:
VUNESP - 2019 - Prefeitura de Valinhos - SP - Contador – SF |
Q1054270
Contabilidade Pública
A fim de possibilitar a consolidação das contas públicas
nos diversos níveis de governo, com a adequada elaboração das Demonstrações Contábeis, foi criado no Plano
de Contas Aplicável ao Setor Público (PCASP) um mecanismo para a segregação dos valores das transações
que serão incluídas ou excluídas na consolidação. Este
mecanismo consiste na utilização do
Ano: 2019
Banca:
VUNESP
Órgão:
Câmara de Serrana - SP
Prova:
VUNESP - 2019 - Câmara de Serrana - SP - Controlador Interno |
Q1053777
Contabilidade Pública
O balanço orçamentário público demonstra receitas e
despesas previstas em confronto com as realizadas, no
entanto, é possível ocorrer uma situação de desequilíbrio
quando
Ano: 2019
Banca:
VUNESP
Órgão:
Câmara de Serrana - SP
Prova:
VUNESP - 2019 - Câmara de Serrana - SP - Contador |
Q1053682
Contabilidade Pública
Em relação à operação de crédito por antecipação de
receita, que se destina a atender insuficiência de caixa
durante o exercício financeiro, assinale a alternativa que
apresenta uma das exigências legais para sua realização, conforme determina o art. 38 da LC nº 101/00.
Ano: 2019
Banca:
VUNESP
Órgão:
Câmara de Serrana - SP
Prova:
VUNESP - 2019 - Câmara de Serrana - SP - Contador |
Q1053677
Contabilidade Pública
Os restos a pagar serão classificados nas demonstrações orçamentárias:
Ano: 2019
Banca:
VUNESP
Órgão:
Câmara de Serrana - SP
Prova:
VUNESP - 2019 - Câmara de Serrana - SP - Contador |
Q1053669
Contabilidade Pública
De acordo com a Lei nº 4.320/64, art. 13, as receitas
de alienação de bens são consideradas no seguinte
grupo de receitas:
Ano: 2019
Banca:
VUNESP
Órgão:
Câmara de Serrana - SP
Prova:
VUNESP - 2019 - Câmara de Serrana - SP - Contador |
Q1053668
Contabilidade Pública
Entre as categorias econômicas das despesas orçamentárias, a despesa de custeio está classificada, segunda a
Lei nº 4.320/64, art. 12, nas despesas
Q1051301
Contabilidade Pública
As obrigações correlatas a despesas orçamentárias empenhadas, liquidadas ou não, que ainda não foram pagas;
e os passivos que não são submetidos ao processo de
execução orçamentária, a exemplo das cauções, fazem
parte integrante do Passivo
Q1051298
Contabilidade Pública
De acordo com os preceitos orçamentários, o elemento
da despesa orçamentária tem por finalidade identificar
os objetos de gasto, tais como vencimentos e vantagens
fixas, juros, diárias, material de consumo, serviços de
terceiros prestados sob qualquer forma, subvenções
sociais, obras e instalações, equipamentos e material
permanente, auxílios, amortização e outros que a administração pública utiliza para a consecução de seus fins.
Nesse caso, é correto afirmar que a natureza da
despesa material de consumo é aquela que, em razão
de seu uso corrente e da definição da Lei nº 4.320/64,
perde normalmente a sua identidade física e/ou tem sua
utilização limitada em
Q1051296
Contabilidade Pública
O ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta, conforme Lei nº 4.320/64, refere-se
Q1051292
Contabilidade Pública
Na hipótese de omissão ou divulgação distorcida de valores e de informações que venham a influenciar decisões
que os usuários tomam com base na informação contábil-financeira acerca de entidade específica que reporta a
informação, tal fato será classificado, diante das características qualitativas fundamentais, como
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050613
Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade — NBC TSP
Estrutura Conceitual/2016 — e as demais normas vigentes
aplicadas à contabilidade pública, assinale a opção correta.
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050612
Contabilidade Pública
Assinale a opção correta, a respeito da conta única do Tesouro
Nacional.
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050611
Contabilidade Pública
No Sistema Integrado de Administração Financeira do Governo
Federal (SIAFI), constam os registros contábeis e as atividades
relacionadas com o processamento da execução orçamentária da
União. No âmbito do SIAFI, no momento em que um órgão federal
paga a um fornecedor, deve-se registrar, no valor correspondente ao
da operação,
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050610
Contabilidade Pública
Texto associado

Texto 2A6-II
A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.
A partir do texto 2A6-II, é correto inferir que a despesa total
realizada, em milhões de reais, foi, segundo o aspecto patrimonial,
de
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050609
Contabilidade Pública
Texto associado
Texto 2A6-II
A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.
Ainda com relação ao texto 2A6-II, a despesa de capital realizada,
em milhões de reais, foi, segundo o aspecto orçamentário, de
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050608
Contabilidade Pública
Texto associado
Texto 2A6-II
A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.
Ainda com referência ao texto 2A6-II, a receita de capital, em
milhões de reais, foi, segundo o aspecto orçamentário, de
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050607
Contabilidade Pública
Texto associado
Texto 2A6-II
A tabela a seguir mostra a movimentação hipotética da União, em R $ milhões, sem exercício de 20X9; o mobiliário pago no O exercício foi adquirido e entregue em 20X8. Foi liquidado o equivalente a 80% da despesa empenhada e paga 50% da despesa de capital.
Tendo como referência o texto 2A6-II, de acordo com as normas
vigentes, o montante de receita extraorçamentária, em milhões de
reais, foi de
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
MPC-PA
Prova:
CESPE - 2019 - MPC-PA - Analista Ministerial – Ciências Contábeis |
Q1050606
Contabilidade Pública
O contrato de limpeza e conservação do prédio onde
funciona um ente público com uma empresa especializada, no valor
mensal de R$ 32.000, se encerrou em 30/11/20X7; o pagamento,
conforme contrato, ocorria até o dia 5 do mês subsequente ao da
prestação do serviço. Diante da necessidade de manutenção do
serviço, considerado essencial, o ordenador de despesas do referido
ente autorizou a manutenção ininterrupta do serviço, mesmo tendo
sido firmado o novo contrato somente em 1.º/2/20X8. As notas
fiscais do período até 30/10/20X7 foram devidamente atestadas e
pagas, e o empenho referente ao mês de novembro de 20X7 estava
pendente, aguardando o envio da nota fiscal correspondente.
Acerca dessa situação hipotética, assinale a opção correta.
Acerca dessa situação hipotética, assinale a opção correta.

 Conheça nossos planos