Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.177 questões

Q1316875 Contabilidade Pública

A Lei nº 4.320, de 1964, estatui normas gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. A respeito dessa Lei, considere as seguintes afirmativas:


1. A concessão de subvenções sociais visará à prestação de serviços essenciais de assistência social, médica e educacional, quando a suplementação de recursos de origem privada aplicada a esses objetivos revelar-se mais econômica.

2. A Lei de Orçamento consignará ajuda financeira para empresa de fins lucrativos quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial.

3. No que se refere às despesas de capital, os investimentos serão discriminados na Lei de Orçamento segundo os projetos de obras e de outras aplicações.

4. O Ativo Permanente compreenderá os créditos e valores realizáveis, independentemente de autorização orçamentária e valores numerários.


Assinale a alternativa correta.

Alternativas
Q1316872 Contabilidade Pública
No registro da apropriação mensal para o 13º salário, no seu empenho, liquidação e pagamento, que ocorrem, em geral, nos meses de novembro e dezembro, o lançamento no momento da liquidação de natureza orçamentária será:
Alternativas
Q1316871 Contabilidade Pública
A NBC T 16.7 estabelece conceitos, abrangência e procedimentos para consolidação das demonstrações contábeis no setor público. Com base nessa norma, é correto afirmar:
Alternativas
Q1316870 Contabilidade Pública
Créditos adicionais são as autorizações de despesas não computadas ou insuficientemente dotadas na Lei de Orçamento. Sobre créditos adicionais, é correto afirmar:
Alternativas
Q1316869 Contabilidade Pública

A respeito dos sistemas de contas da Contabilidade Pública, considere as seguintes afirmativas:


1. O sistema orçamentário é representado por previsão de receita, fixação de despesa, créditos adicionais abertos, descentralização de créditos e empenho de despesa.

2. O melhor resultado em um sistema orçamentário é o resultado nulo.

3. São exemplos de atos administrativos registrados no sistema de compensação os avais, acordos, cauções, ajustes, convênios, contratos e garantias.


Assinale a alternativa correta.

Alternativas
Q1316868 Contabilidade Pública
A respeito da conceituação, do objeto e do campo de aplicação da Contabilidade Aplicada ao Setor Público (NBC T 16), é correto afirmar:
Alternativas
Q1316136 Contabilidade Pública

Considere as informações a seguir extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2018, cujos valores estão em reais:
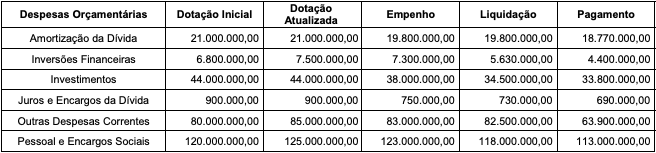

Imagem associada para resolução da questão


Com base nessas informações, o valor inscrito em Restos a Pagar não Processados em 31/12/2018 em decorrência da execução orçamentária da despesa de capital foi, em reais,

Alternativas
Q1316135 Contabilidade Pública

Considere as seguintes informações extraídas do Orçamento da Despesa referente ao exercício financeiro de 2019 de uma Assembleia Legislativa Estadual:


Em R$

031 − Ação Legislativa ......................................................................... 117.000.000,00

122 − Administração Geral .................................................................. 128.000.000,00

30 − Material de Consumo ................................................................... 85.000.000,00


Para a obtenção dessas informações, foram utilizadas as classificações da despesa orçamentária

Alternativas
Q1316134 Contabilidade Pública
A receita orçamentária obtida por uma entidade pública estadual decorrente das inscrições dos candidatos em um concurso público deve ser classificada quanto à origem e à espécie, respectivamente, como
Alternativas
Q1316130 Contabilidade Pública
Em 31/12/2018, uma Assembleia Legislativa Estadual realizou o pagamento no valor de R$ 3.600,00 referente ao seguro de um dos seus veículos que é utilizado para a prestação de serviços à população, cuja vigência do seguro foi de 01/01/2019 a 31/12/2019. Sendo assim, no
Alternativas
Q1316129 Contabilidade Pública
Considere as transações ocorridas no mês de setembro de 2019 em uma Assembleia Legislativa Estadual:

− Empenho e liquidação de despesa com material de expediente no valor de R$ 300.000,00. A despesa foi paga pelo valor total do empenho em outubro de 2019. − Arrecadação de receitas de aluguel no valor de R$ 35.000,00. Tais receitas são referentes ao mês de agosto de 2019. − Lançamento de Receitas de Serviços no valor de R$ 300.000,00. Tais receitas são referentes ao mês de setembro de 2019 e foram arrecadadas em outubro de 2019. − Pagamento de despesa corrente com Pessoal e Encargos Sociais no valor de R$ 8.400.000,00. A despesa foi empenhada e liquidada em agosto de 2019. − Empenho e liquidação de despesa corrente com Pessoal e Encargos Sociais no valor de R$ 8.430.000,00 referente ao mês de setembro de 2018. A despesa foi paga pelo valor total do empenho em outubro de 2019. − Reconhecimento da depreciação mensal do Ativo Imobilizado no valor de R$ 960.000,00. − Consumo de material de expediente no valor de R$ 269.000,00 na prestação de serviços à população. − Recebimento de Transferências Intragovernamentais no valor de R$ 10.100.000,00 referentes ao mês de setembro de 2019.

Com base nessas transações tomadas em conjunto, no mês de setembro de 2019, o resultado patrimonial referente ao exercício financeiro de 2019 foi 
Alternativas
Q1316128 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), as contas Dotação Inicial, Disponibilidade por Destinação de Recursos Comprometida por Empenho e Perdas com Alienação pertencem, respectivamente, às classes
Alternativas
Q1316127 Contabilidade Pública
Atenção: Para responder à questão, considere as informações, extraídas das demonstrações contábeis de uma determinada entidade pública, referentes ao exercício financeiro de 2018:


Receita Orçamentária Lançada .............................................................................    98.000.000,00
Receita Orçamentária Arrecadada ...................................................................... R$ 93.500.000,00
Dotação Atualizada ........................................................................................... R$ 100.000.000,00
Despesa Orçamentária Empenhada ................................................................... R$ 96.700.000,00
Despesa Orçamentária Liquidada ....................................................................... R$ 94.900.000,00
Transferências Financeiras Recebidas .................................................................. R$ 1.300.000,00
Devolução de Depósito Caução .............................................................................. R$ 800.000,00
Pagamento de Restos a Pagar ............................................................................. R$ 8.500.000,00
Reconhecimento da Depreciação do Ativo Imobilizado ....................................... R$ 6.700.000,00
Inscrição de Restos a Pagar em 31/12/2018 ..................................................... R$ 12.400.000,00 
Com base nessas informações, o resultado financeiro apurado por meio do Balanço Financeiro referente ao ano de 2018 foi
Alternativas
Q1316126 Contabilidade Pública
Atenção: Para responder à questão, considere as informações, extraídas das demonstrações contábeis de uma determinada entidade pública, referentes ao exercício financeiro de 2018:


Receita Orçamentária Lançada .............................................................................    98.000.000,00
Receita Orçamentária Arrecadada ...................................................................... R$ 93.500.000,00
Dotação Atualizada ........................................................................................... R$ 100.000.000,00
Despesa Orçamentária Empenhada ................................................................... R$ 96.700.000,00
Despesa Orçamentária Liquidada ....................................................................... R$ 94.900.000,00
Transferências Financeiras Recebidas .................................................................. R$ 1.300.000,00
Devolução de Depósito Caução .............................................................................. R$ 800.000,00
Pagamento de Restos a Pagar ............................................................................. R$ 8.500.000,00
Reconhecimento da Depreciação do Ativo Imobilizado ....................................... R$ 6.700.000,00
Inscrição de Restos a Pagar em 31/12/2018 ..................................................... R$ 12.400.000,00 
Com base nessas informações e de acordo com a Lei no 4.320/1964, o resultado de execução orçamentária referente ao exercício financeiro de 2018 foi
Alternativas
Q1316125 Contabilidade Pública
De acordo com a NBC TSP 09, para a determinação do valor presente do potencial de serviços remanescente de um ativo não gerador de caixa pode ser utilizada a abordagem do
Alternativas
Q1316124 Contabilidade Pública
De acordo com a NBC TSP 06, um terreno mantido por uma entidade pública estadual com a finalidade de valorização do capital deve ser mensurado após o reconhecimento inicial pelo
Alternativas
Q1316123 Contabilidade Pública
Uma Assembleia Legislativa Estadual, por meio de processo licitatório, adquiriu três lotes de cartuchos para impressora em três datas diferentes durante o exercício financeiro de 2018. Os cartuchos foram utilizados no primeiro trimestre do exercício financeiro de 2019. De acordo com a NBC TSP 04, o estoque de cartuchos para impressora
Alternativas
Q1310236 Contabilidade Pública

Considere os conceitos abaixo:


I. Ativo contingente é um ativo possível que resulta de eventos passados e cuja existência será confirmada apenas pela ocorrência ou não de um ou mais eventos futuros incertos que não estão totalmente sob controle da entidade.

II. Passivos contingentes nunca podem ser reconhecidos em Balanço Patrimonial, visto que sua existência depende da ocorrência ou não ocorrência de um ou mais eventos futuros incertos que não estão totalmente sob controle da entidade, não é possível mensurar o desembolso futuro com confiabilidade e/ou o prazo de execução da obrigação é incerto.

III. Provisões, por serem caracterizadas como passivos contingentes, não são reconhecidas em Balanço Patrimonial.

IV. As provisões remotas são reconhecidas no passivo em contrapartida ao reconhecimento de despesa na Demonstração de Resultado do Exercício.


Está correto o que se afirma APENAS em

Alternativas
Q1310232 Contabilidade Pública
A inexistência de registros em contas orçamentárias e de controle implica
Alternativas
Q1310231 Contabilidade Pública
A Lei n° 4.320/1964 define e estabelece regras gerais aplicáveis ao regime de adiantamento. O suprimento de fundos deve ser concedido e utilizado segundo a referida lei
Alternativas
Respostas
17461: D
17462: C
17463: B
17464: A
17465: E
17466: C
17467: D
17468: C
17469: E
17470: B
17471: C
17472: A
17473: E
17474: A
17475: E
17476: B
17477: A
17478: A
17479: C
17480: A