Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.177 questões


Segundo a Lei nº 4.320/64, créditos adicionais são autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento e classificam-se em Suplementar, Especial e Extraordinário. Essa lei estabelece ainda que sua abertura depende da existência de recursos disponíveis.
Quanto aos conceitos de créditos adicionais e dos recursos disponíveis para sua abertura, relacione a Coluna 2 de acordo com a Coluna 1.
COLUNA 1
1. Crédito Adicional Suplementar
2. Crédito Adicional Especial
3. Crédito Adicional Extraordinário
4. Superávit Financeiro
COLUNA 2
( ) Destinado a despesas urgentes e imprevistas, em caso de guerra, comoção intestina ou calamidade pública.
( ) Diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
( ) Destinado a reforço de dotação orçamentária.
( ) Destinado a despesas para as quais não haja dotação orçamentária específica.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Analise os fatos abaixo e assinale (VPA) quando se tratar de uma Variação Patrimonial Aumentativa e (VPD) quando se tratar de uma Variação Patrimonial Diminutiva.
( ) Redução ou extinção do valor econômico de um ativo.
( ) Surgimento de um passivo, sem correspondente ativo.
( ) Recebimento efetivo de doações e subvenções.
( ) Extinção total de um passivo sem o concomitante desaparecimento de um ativo.
( ) Extinção de um ativo, devido à transferência de sua propriedade para terceiro.
Assinale a alternativa que apresenta a sequência CORRETA, de cima para baixo.
Um ente público apurou os saldos contábeis do exercício com o objetivo de levantar a Demonstração dos Fluxos de Caixa. Utilize as informações abaixo para responder ao que se pede.
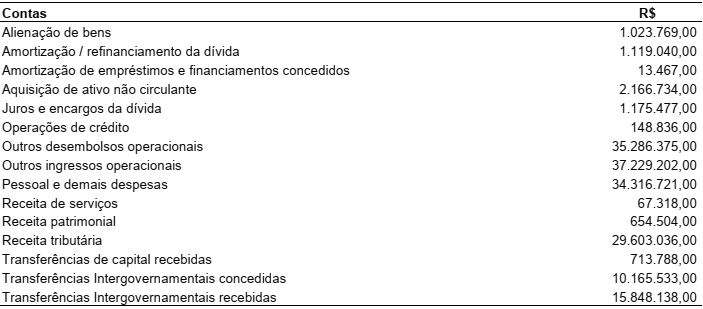
Sabendo que o Saldo de Caixa e Equivalentes de Caixa no início do período era R$ 6.318.355,00 e considerando as
informações apresentadas na tabela, é CORRETO afirmar que:
O Município Lugar Claro tinha um saldo disponível de R$ 100.000,00 em 01/01/X8. No decorrer de X8, até 31/12/x8, verificaram-se as seguintes informações:
• Houve devolução de um depósito caução no valor de R$ 15.000,00.
• A previsão da receita foi de R$ 240.000,00.
• Pagamento de restos a pagar no valor de R$ 17.000,00.
• A fixação da despesa foi de R$ 240.000,00.
• Houve arrecadação de receitas no valor de R$ 210.000,00.
• Utilização de material de consumo no valor de R$ 22.000,00.
• Foram empenhadas e liquidadas despesas no valor de R$ 130.000,00, sendo que desse valor R$ 20.000,00 não foram pagas, sendo inscritas em Restos a Pagar.
É CORRETO afirmar que o saldo disponível para X9 é:
Considerando o aplicável nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP), especificamente a que versa sobre as Demonstrações Contábeis Consolidadas, analise o conceito a seguir e assinale a alternativa a que ele se refere.
“É aquele que confere direitos e obrigações executáveis às partes como se fosse na forma de contrato. Isso inclui direitos contratuais ou outros direitos legais.”
Considerando o preceituado na Lei de Responsabilidade Fiscal sobre o Relatório Resumido da Execução Orçamentária (RREO), avalie as assertivas e marque (V) para as verdadeiras e (F) para as Falsas:
( ) Fica desobrigada a publicação do RREO para municípios com menos de 10.000 habitantes.
( ) Será publicado até trinta dias após o encerramento de cada bimestre.
( ) O demonstrativo relativo aos resultados nominal e primário acompanhará o RREO.
( ) O RREO conterá despesa total com pessoal, distinguindo a com inativos e pensionistas.
( ) O RREO deve conter demonstrativo específico dos restos a pagar, detalhando os valores inscritos, os pagamentos realizados e o saldo a pagar.
Assinale a alternativa que contém a sequência CORRETA, de cima para baixo:
Associe os itens elencados na coluna A com as definições listadas na coluna B, considerando o disposto na NBCT 16.11 sobre características e atributos de custos no setor público:
Coluna A
I - Valor social
II - Utilidade
III - Adaptabilidade
IV - Especificidade
V I Granularidade
VI I Relevância
Coluna B
( ) Sistema que deve ser capaz de produzir informações em diferentes níveis de detalhamento sem perder o atributo da comparabilidade.
( ) As informações de custos devem ser elaboradas de acordo com a finalidade pretendida pelos usuários.
( ) A informação de custos deve proporcionar maior transparência e evidenciação do uso dos recursos públicos.
( ) O sistema de custos deve permitir o detalhamento das informações em razão das diferentes expectativas e necessidades informacionais das diversas unidades organizacionais e seus respectivos usuários.
( ) A informação de custos deve ser útil à gestão tendo a sua relação custo benefício sempre positiva.
( ) A informação tem de influenciar as decisões de seus usuários auxiliando na avaliação de eventos passados, presentes e futuros.
Assinale a alternativa que apresenta a sequência correta da Coluna B, de cima para baixo.
Considere os seguintes dados:
Recebimento de receitas tributárias, no valor de R$ 1.100,00.
Empenho da despesa, no valor de R$ 1.000,00.
Liquidação da despesa corrente, no valor de R$ 800,00.
Inscrição de Restos a Pagar, no valor de R$ 1.000,00.
Com base nos dados apresentados, o valor total do superávit financeiro e o de restos a pagar não processados são, respectivamente:

 Conheça nossos planos