Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.177 questões

Q1624035 Contabilidade Pública
É um exemplo de despesa extraorçamentária
Alternativas
Q1624034 Contabilidade Pública
Constituem uma despesa corrente
Alternativas
Q1624033 Contabilidade Pública
É classificada como uma receita orçamentária de capital a receita
Alternativas
Q1622774 Contabilidade Pública
No plano de contas do setor público, o segundo e quarto níveis são, respectivamente:
Alternativas
Q1622773 Contabilidade Pública
O desembolso financeiro ou assunção de obrigação financeira que implica na redução do patrimônio líquido, tendo origem em fatos modificativos diminutivos, se refere à despesa
Alternativas
Q1622772 Contabilidade Pública
O ingresso financeiro de natureza orçamentária que não aumenta o patrimônio líquido, uma vez que é oriundo de fatos permutativos, é considerada receita:
Alternativas
Q1622771 Contabilidade Pública
São oriundas de fatos administrativos que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido as Variações Patrimoniais
Alternativas
Q1616436 Contabilidade Pública
São objetivos do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), EXCETO:
Alternativas
Q1616433 Contabilidade Pública
Na contabilidade pública, em qual momento ocorre o reconhecimento da receita orçamentária?
Alternativas
Q1616431 Contabilidade Pública
Em consonância com a Lei nº 4.320 de 1964, que estabelece Normas que regulam o Direito Financeiro, é CORRETO afirmar que contribuição de melhoria, é espécie de:
Alternativas
Q1616430 Contabilidade Pública
É estabelecido, pela Lei nº 4.320 de 1964, Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Nesse sentido, é INCORRETO afirmar que integrarão a Lei de Orçamento:
Alternativas
Q1616429 Contabilidade Pública
Observado o disposto pelas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, a parcela do patrimônio de Unidade Contábil Originária, representa Unidade Contábil classificada em:
Alternativas
Q1610667 Contabilidade Pública

A Receita Pública pode ser vista como um conjunto de meios financeiros que o Estado e as outras pessoas de direito público auferem, livremente e sem reflexo no seu passivo e podem dispor para custear a produção de seus serviços e executar as tarefas políticas dominantes em cada comunidade. Em sentido restrito, receitas são as entradas que se incorporam ao patrimônio como elemento novo e positivo; em sentido lato, são todas quantias recebidas pelos cofres públicos, denominando-se entradas ou ingressos. Nem todo ingresso constitui receita pública. O produto de uma operação de crédito, por exemplo, é um ingresso, mas não é receita nessa concepção porque, em contraposição à entrada de recursos financeiros, cria uma obrigação no passivo da entidade pública.

Em relação à receita pública, assinale a alternativa que apresenta um exemplo de receita corrente.

Alternativas
Q1610664 Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um dos instrumentos de Transparência da Gestão Fiscal criados pela Lei de Responsabilidade Fiscal (LRF). Especificamente, o RGF objetiva o controle, o monitoramento e a publicidade do cumprimento, por parte dos entes federativos, dos limites estabelecidos pela LRF: Despesas com Pessoal, Dívida Consolidada Líquida, Concessão de Garantias e Contratação de Operações de Crédito. Todos esses limites são definidos em percentuais da Receita Corrente Líquida (RCL), que é apurada em demonstrativo próprio. Sobre o Relatório de Gestão Fiscal, considere:
I - Conterá indicação das medidas corretivas adotadas ou a adotar, se ultrapassado qualquer dos limites. II - Compara os limites de que trata a lei do montante da despesa total com pessoal, distinguindo a com inativos e pensionistas. III – O relatório será publicado até noventa dias após o encerramento do período a que corresponder, com amplo acesso ao público, inclusive por meio eletrônico. IV - O relatório é emitido ao final de cada quadrimestre.
De acordo com as afirmativas acima, assinale a alternativa CORRETA:
Alternativas
Q1610663 Contabilidade Pública
Exercício Financeiro é o período definido para fins de segregação e organização dos registros relativos à arrecadação de receitas, à execução de despesas e aos atos gerais de administração financeira e patrimonial da administração pública. No Brasil, o exercício financeiro tem duração de doze meses e coincide com o ano civil, conforme disposto no art. 34 da Lei Federal nº 4.320, de 17 de março de 1964. No encerramento do exercício financeiro, as despesas que estão pendentes apenas do último estágio de execução devem ser tratadas como:
Alternativas
Q1610662 Contabilidade Pública
No processo de aquisição de bens ou serviços por parte do ente da Federação, é necessário observar alguns passos para que se possa proceder à adequada classificação quanto à natureza de despesa e garantir que a informação contábil seja fidedigna. Quando o dispêndio é extraorçamentário, não há registro de despesa orçamentária, mas apenas uma desincorporação de passivo ou uma apropriação de ativo. Assinale a alternativa que representa um exemplo típico de pagamento extraorçamentário.
Alternativas
Q1610659 Contabilidade Pública
Ao final do 1º ano de mandato, a fim de avaliar as receitas e despesas previstas em confronto com as realizadas, o prefeito solicitou um relatório da Secretaria de Finanças, que apresentasse essas informações. Atendendo a solicitação do gestor, a Secretaria apresentou:
Alternativas
Q1610657 Contabilidade Pública
Em janeiro de 2019, o servidor João Feliz percebe que não recebe o auxílio alimentação por 10 meses e requer que a entidade realize o pagamento retroativo. Nessa situação, a entidade deverá empenhar a respectiva despesa no elemento:
Alternativas
Q1610656 Contabilidade Pública
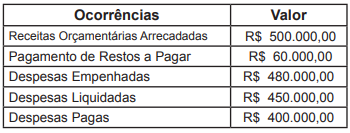
Considere as informações referentes ao exercício financeiro de 2018, extraídas de uma entidade pública governamental:
Imagem associada para resolução da questão

O Resultado Financeiro do Exercício é:

Alternativas
Q1610655 Contabilidade Pública
No início do primeiro semestre de um dado exercício, em decorrência da queda na arrecadação tributária e após levantamento dos montantes de tributos vencidos, o gestor de um ente público propôs o perdão das multas e juros de mora em função do atraso no pagamento. O objetivo era incentivar a arrecadação ao menos do valor principal dos tributos para melhorar a situação financeira do ente. Esse tipo de renúncia de receita é denominado:
Alternativas
Respostas
17401: B
17402: A
17403: C
17404: B
17405: E
17406: A
17407: E
17408: B
17409: B
17410: A
17411: D
17412: C
17413: D
17414: B
17415: B
17416: C
17417: C
17418: A
17419: C
17420: D