Questões de Concurso Sobre contabilidade pública
Foram encontradas 31.014 questões


O valor pelo qual um ativo pode ser intercambiado ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas ou conhecedoras do mercado, é a definição de valor:
1. Custo de liberação. 2. Valor em uso. 3. Sacrifício de substituição. 4. Preço presumido.
Assinale a alternativa que indica todas as afirmativas corretas.
A natureza da informação contábil que registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, é a:
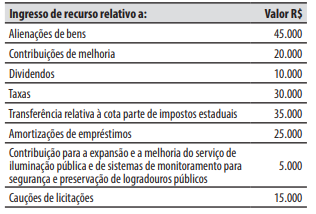
O valor do total dos ingressos de recursos classificados na categoria econômica de receitas correntes é de:
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
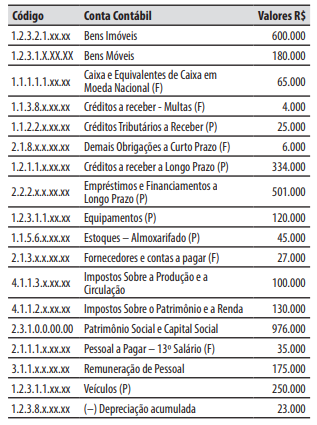
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 3
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Empenho e liquidação referente à aquisição de medicamentos, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
2. Lançamento, arrecadação e recolhimento da receita referente ao Fundo de Participação dos Municípios (FPM), recebida do governo federal, no valor de R$ 20.000.
3. Recebimento, em doação do governo do Estado, de um veículo para o transporte escolar, no valor de R$ 100.000.
4. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar – 13º Salário (F)”, no valor de R$ 35.000.
5. Arrecadação e recolhimento de tributos, que já haviam sido previamente lançados, no valor de R$ 15.000.
6. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 25.000.
7. Provisão decorrente de ação judicial relativa à reparação de danos ambientais, no valor de R$ 30.000. A expectativa é de que o empenho e o pagamento ocorram no decorrer do exercício financeiro de 2026.
Caso 2
Para responder à questão, considere a seguinte relação de contas contábeis de um município em 30/11/2025.
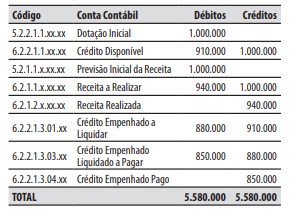
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Lançamento, arrecadação e recolhimento de receita de impostos, no valor de R$ 30.000.
2. Empenho e liquidação da despesa com pessoal e encargos sociais, no valor de R$ 20.000.
3. Pagamento de uma obrigação, que já havia sido empenhada e liquidada, no valor de R$ 10.000.
4. Ingresso na conta corrente bancária do município, de recurso referente à caução de licitação, no valor de R$ 5.000.
5. Reconhecimento da depreciação de veículos, no valor de R$ 25.000.
Relacione abaixo a Classificação (Coluna 1) com suas respectivas Definições (Coluna 2).
Coluna 1 Classificação
1. Natureza da receita 2. Função 3. Categoria econômica
Coluna 2 Definições
( ) Origem dos recursos (tributos, transferências). ( ) Área de atuação governamental (saúde, educação). ( ) Receita corrente ou de capital.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
1. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
2. É permitida a realização de despesas que excedam os créditos orçamentários ou adicionais, desde que haja autorização formal do ordenador de despesas baseadas em excesso de arrecadação projetado.
3. A liquidação da despesa consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Assinale a alternativa que indica todas as afirmativas corretas.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
Pelo método das partidas dobradas, cada lançamento contábil deve ter exatamente um débito e um crédito, sendo vedado o lançamento com mais de uma conta debitada ou creditada simultaneamente.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
As variações patrimoniais quantitativas são aquelas que alteram o valor do patrimônio líquido da entidade, sendo chamadas de diminutivas quando incrementam o PL e de aumentativas quando o reduzem.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
O objeto da contabilidade é o ativo das entidades, compreendendo apenas os bens e os direitos com expressão econômica, que serão avaliados em moeda nacional, excluindo‑se as obrigações por não representarem recursos disponíveis.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
O PCASP organiza as contas públicas em seis classes: a classe 1 é destinada ao ativo; a classe 2, ao passivo e ao patrimônio líquido; a classe 3, às variações patrimoniais diminutivas; a classe 4, às variações patrimoniais aumentativas; e as classes 5 e 6, aos controles da aprovação e da execução do planejamento e do orçamento.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) é de observância obrigatória para os entes da Federação que adotam o PCASP, visto que estabelece os procedimentos contábeis patrimoniais, orçamentários e específicos do setor público com vistas à convergência às normas internacionais de contabilidade.
Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte.
O balanço financeiro das entidades do setor público evidencia a situação patrimonial do ente em determinada data, discriminando o ativo, o passivo e o patrimônio líquido.

 Conheça nossos planos