Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.158 questões

Ano: 2022 Banca: UNIOESTE Órgão: UNIOESTE Prova: UNIOESTE - 2022 - UNIOESTE - Contador |
Q1948733 Contabilidade Pública
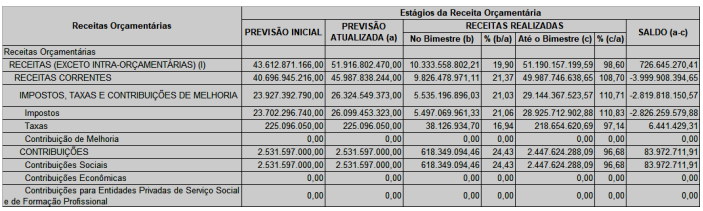
Considerando que a figura a seguir é um recorte do Balanço Orçamentário do 6º Bimestre do ano de 2021, Anexo 01 do RREO (Relatório Resumido da Execução Orçamentária) do Estado do Paraná, assinale a alternativa CORRETA: 
Imagem associada para resolução da questão
Alternativas
Ano: 2022 Banca: UNIOESTE Órgão: UNIOESTE Prova: UNIOESTE - 2022 - UNIOESTE - Contador |
Q1948730 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado ao Setor Público (MCASP), as etapas da Receita Orçamentária são:
Alternativas
Q1948631 Contabilidade Pública
A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.

De acordo com o MCASP, a liquidação dos empenhos relativos à concessão de suprimento de fundos ao servidor será efetuada quando da aprovação da prestação de contas por ele apresentada. 
Alternativas
Q1948630 Contabilidade Pública
A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.

A gênese da classificação institucional da despesa orçamentária está no art. 14 da Lei n.° 4.320/1964, que define que as unidades orçamentárias são agrupamentos de serviços, às quais serão consignadas dotações próprias. 
Alternativas
Q1948629 Contabilidade Pública

A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.


Segundo o MCASP, classificam-se como receitas orçamentárias efetivas os valores recebidos pelo poder público em decorrência de operações de crédito. 

Alternativas
Q1948628 Contabilidade Pública
A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.

São demonstrações contábeis de elaboração obrigatória para as entidades da Administração Pública: o balanço patrimonial; a demonstração do resultado econômico; e o balanço financeiro. 
Alternativas
Q1948627 Contabilidade Pública
A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.

Os conselhos profissionais, a exemplo do CRT-4, poderão aplicar as normas estabelecidas no MCASP de maneira facultativa ou por determinação dos respectivos órgãos fiscalizadores.
Alternativas
Q1948626 Contabilidade Pública

A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.


De acordo com o MCASP, o aspecto patrimonial da contabilidade aplicada ao setor público compreende o reconhecimento, a mensuração e a evidenciação de ativos, de passivos e de suas variações, com base no regime de competência. 

Alternativas
Q1948625 Contabilidade Pública
A legislação contábil aplicada ao setor público brasileiro consiste, principalmente, na Lei n.° 4.320/1964, no Manual de Contabilidade Aplicada ao Setor Público (MCASP), atualmente em sua 9.a edição, e nas normas do Conselho Federal de Contabilidade (NBC TSP). Quanto a esse assunto, julgue o item.

Segundo a Lei n.° 4.320/1964, o registro da execução orçamentária é embasado em um regime misto: de arrecadação, para as receitas; e de empenho, para as despesas. 
Alternativas
Q1947167 Contabilidade Pública
A NBC T 16.10 estabelece critérios e orientações para a perfeita avaliação e mensuração e ativos e passivos patrimoniais de entidades do setor público. Considerando a referida norma, _______________ corresponde ao valor do bem registrado na contabilidade, em uma determinada data, sem a dedução da correspondente depreciação, amortização ou exaustão acumulada.

Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Alternativas
Q1947165 Contabilidade Pública
A Norma Brasileira de Contabilidade NBC T 16.2 – Patrimônio e Sistemas Contábeis estabelece alguns conceitos básicos para perfeita compreensão e elaboração das demonstrações. Sendo assim, ________________ corresponde à soma, à agregação ou à divisão de patrimônios autônomos de uma ou mais entidades do setor público.

Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
Alternativas
Q1947164 Contabilidade Pública
A Norma Brasileira de Contabilidade CFC/NBC - TSP nº 11 de 18/10/2018 orienta sobre aspectos relacionados às demonstrações contábeis. Nesse sentido, considerando as orientações sobre a consistência de apresentação e sobre a materialidade e agregação, analise as assertivas abaixo:

I. A apresentação e a classificação de itens nas demonstrações contábeis devem ser mantidas de um período para outro, salvo se for evidente, após a alteração significativa na natureza das operações da entidade, ou após a revisão das respectivas demonstrações contábeis, que outra apresentação ou classificação seja mais adequada, tendo em vista os critérios para a seleção e aplicação de políticas contábeis, conforme norma específica; ou outra norma requerer alteração na apresentação.
II. A entidade deve apresentar, separadamente, nas demonstrações contábeis, cada classe material de itens semelhantes. A entidade deve apresentar, separadamente, os itens de natureza ou função distinta, a menos que não sejam materiais.
III. A aplicação do conceito de materialidade significa que não é necessário fornecer divulgação específica exigida por NBC TSP se a informação não for material.

Quais estão corretas? 
Alternativas
Q1947103 Contabilidade Pública
Com relação às etapas da despesa, assinale a alternativa correta.
Alternativas
Q1947101 Contabilidade Pública
Na contratação de uma operação de crédito por um ente público, mediante a emissão de títulos, a contabilização de tal contratação, não importando de curto ou longo prazo, para a natureza da informação de controle, será:
Alternativas
Q1946940 Contabilidade Pública
Assinale a alternativa que se refere à demonstração contábil aplicada ao setor público.
Alternativas
Q1946937 Contabilidade Pública
Assinale a alternativa INCORRETA sobre restos a pagar.
Alternativas
Q1946935 Contabilidade Pública
O elemento de despesa sob a rubrica "aquisição de imóveis", pertence a qual grupo de natureza de despesa:
Fonte: Bibliografia: Manual de Contabilidade Aplicada ao Setor Público. P. 105
Alternativas
Q1946933 Contabilidade Pública
A renúncia de receita que representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria, é chamada de:
Fonte: Bibliografia: Manual de Contabilidade Aplicada ao Setor Público. P. 65 e LC 101.
Alternativas
Q1946928 Contabilidade Pública
A etapa da despesa orçamentária que consiste no ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição, é chamada de:
Fonte: Bibliografia: Manual de Contabilidade Aplicada ao Setor Público. P. 108

Alternativas
Q1946926 Contabilidade Pública
Assinale a alternativa que esteja em desacordo com as regras da dívida ativa:
Alternativas
Respostas
15121: D
15122: C
15123: E
15124: C
15125: E
15126: E
15127: C
15128: C
15129: C
15130: D
15131: C
15132: E
15133: E
15134: D
15135: E
15136: C
15137: A
15138: B
15139: B
15140: C