Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.095 questões

Q2449185 Contabilidade Pública

Em 31/12/2020, determinada entidade pública apresentou os seguintes valores, em reais, nos elementos de despesa:
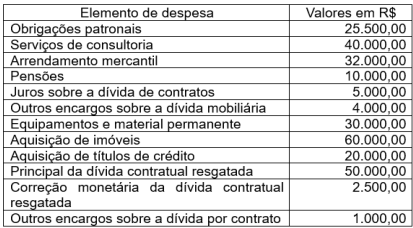

Imagem associada para resolução da questão


Qual o valor, em reais, dos elementos classificados como despesas orçamentárias correntes?

Alternativas
Q2449183 Contabilidade Pública
Patrimônio público é considerado um conjunto de bens e direito de valor econômico, artístico, histórico ou turístico, pertencentes aos entes da Administração Pública direta e indireta. Um exemplo de bens públicos de uso especial seria: 
Alternativas
Q2449182 Contabilidade Pública
Para apurar o resultado do exercício, determinada empresa considerou todas as despesas pagas e todas as receitas recebidas no respectivo exercício, independentemente da data da ocorrência de seus fatos geradores. Qual o regime contábil adotado pela empresa para realizar a apuração do seu resultado? 
Alternativas
Q2449181 Contabilidade Pública
O plano de contas é um conjunto de contas, diretrizes e normas que disciplinam as operações do setor de contabilidade, objetivando a padronização dos registros contábeis. As contas que registram as transações relacionadas com as despesas, custos e receitas são denominadas contas: 
Alternativas
Q2449180 Contabilidade Pública
As receitas orçamentárias que são arrecadadas dentro do exercício financeiro aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários.
Essas são classificadas como
Alternativas
Q2449177 Contabilidade Pública
Por meio de qual demonstração contábil aplicada ao setor público é feita a apuração do superávit financeiro, uma das fontes necessárias à abertura de créditos adicionais?
Alternativas
Q2449176 Contabilidade Pública
O Balanço Financeiro é composto por um único quadro, que evidencia a movimentação financeira das entidades do setor público. Sobre os termos utilizados nessa demonstração contábil, considere a descrição a seguir:
- É o processo de alocação livre entre a origem e a aplicação de recursos, para atender a quaisquer finalidades. 
Essa descrição se refere à:
Alternativas
Q2449165 Contabilidade Pública
A consolidação das contas públicas nacionais por meio da agregação dos dados dos balanços da União, dos Estados, do Distrito Federal e dos Municípios compete:
Alternativas
Q2448723 Contabilidade Pública

Um município apresentou as informações a seguir referentes ao exercício financeiro de 2023:
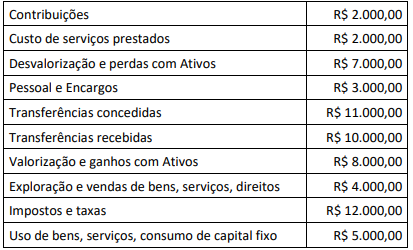


Imagem associada para resolução da questão


Considerando somente os dados apresentados, a Demonstração de Variações Patrimoniais evidenciará um resultado patrimonial de

Alternativas
Q2448722 Contabilidade Pública

Um município apresentou as informações a seguir referentes ao exercício financeiro de 2023:
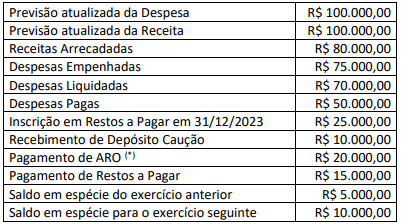


Imagem associada para resolução da questão


(*) Operações de crédito por antecipação de receitas orçamentária

Considerando somente os dados apresentados, o Balanço Financeiro de 2023 evidenciará um resultado financeiro de 

Alternativas
Q2448720 Contabilidade Pública

Um município apresentou as informações a seguir referentes ao exercício financeiro de 2023:
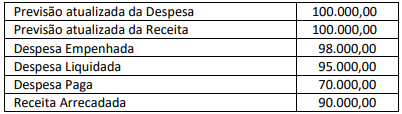


Imagem associada para resolução da questão


Considerando somente os dados apresentados, o Balanço Orçamentário de 2023 evidenciará um resultado orçamentário de

Alternativas
Q2448719 Contabilidade Pública
O orçamento governamental tem caráter multifacetado que envolve diferentes áreas, o que reflete suas abordagens: política, econômica, administrativa, jurídica, contábil, financeira. Para sua entender sua função e operacionalização é essencial compreender as seguintes dimensões de sua abrangência: econômico-financeira e sociopolítica (GIACOMONI, 2012).


Acerca das características da dimensão econômico-financeira, assinale a alternativa correta.
Alternativas
Q2448424 Contabilidade Pública
Considerando o patrimônio e suas variações, é correto afirmar que: 
Alternativas
Q2448423 Contabilidade Pública
Em 31/12/2019, uma sociedade empresária possuía uma máquina, cujo modelo foi substituído por outro com maior capacidade de produção e menor custo. A empresa decidiu adquirir o novo modelo e vender o referido bem, sobre o qual há as seguintes informações: 
• Data de aquisição: 02/01/2017; • Valor de aquisição: R$ 40.000,00; • Valor residual: R$ 4.000,00; • Vida útil estimada: 5 anos; • Valor justo líquido de despesas em 31/12/2019: 18.000,00; e, • Método de depreciação: soma dos dígitos.

Sabendo-se que em 31/12/2019 a máquina atende aos critérios para classificação como ativo não-circulante mantido para a venda, conforme disposto na NBC TG 31 (R4) – Ativo Não-Circulante mantido para venda e Operações Descontinuadas, o valor a ser apresentado no Balanço Patrimonial será de: 
Alternativas
Q2448422 Contabilidade Pública
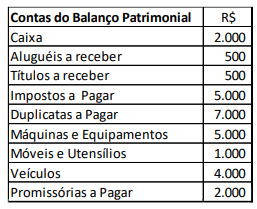
Patrimônio é o conjunto de bens, direitos e obrigações de uma pessoa, avaliados em uma moeda. De acordo com os valores dos bens, dos direitos e das obrigações apresentados por uma empresa (Pessoa Jurídica), podemos conhecer a sua situação patrimonial: 


Imagem associada para resolução da questão


A empresa que apresenta os valores anteriores em suas contas está em uma situação patrimonial:
Alternativas
Q2448421 Contabilidade Pública

Analise o Balanço Patrimonial a seguir:
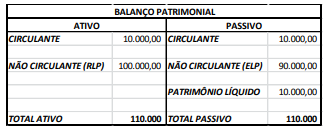


Imagem associada para resolução da questão


Imediatamente após o Balanço, a empresa conseguiu um financiamento de longo prazo no valor de R$ 5.000,00. O que acontecerá com os indicadores de liquidez correte e liquidez geral da empresa? 

Alternativas
Q2448419 Contabilidade Pública
O município de Sabiá da Serra firmou convênio com a União para transferência de recursos financeiros desta, destinados a uma única finalidade: a construção de uma Unidade Básica de Saúde. Nos termos do MCASP 9ª Edição, a correta classificação da receita orçamentária no Município será: 
Alternativas
Q2448417 Contabilidade Pública
À luz das disposições da NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, do Conselho Federal de Contabilidade, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Uma provisão deve ser reconhecida no Balanço Patrimonial ainda que não exista uma obrigação presente na data das demonstrações contábeis.
( ) As provisões podem ser diferenciadas de outros passivos devido à incerteza acerca do prazo ou do valor do desembolso futuro necessário para a sua liquidação.
( ) A apropriação mensal por competência de encargos relativos a férias e 13º salário dos empregados são exemplos de provisões, devendo ser reconhecida como tal no Balanço Patrimonial.

A sequência está correta em
Alternativas
Q2448415 Contabilidade Pública

As informações do Município de Previdência relativas a dados orçamentários do exercício financeiro de 2022 contextualizam a questão.
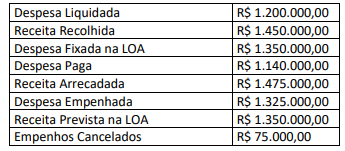


Conforme os dados fornecidos, é possível afirmar que, nos recebimentos extraorçamentários do Balanço Financeiro, a linha Restos a Pagar Inscritos evidenciará um total de: 
Alternativas
Q2448414 Contabilidade Pública

As informações do Município de Previdência relativas a dados orçamentários do exercício financeiro de 2022 contextualizam a questão.



De acordo com os dados, é possível concluir que o resultado orçamentário a ser evidenciado no Balanço Orçamentário encerrado em 31/12/2022 é um superavit de:
Alternativas
Respostas
9541: A
9542: A
9543: B
9544: C
9545: D
9546: C
9547: A
9548: D
9549: C
9550: C
9551: B
9552: B
9553: B
9554: B
9555: D
9556: C
9557: C
9558: A
9559: B
9560: C