Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.247 questões

Q1110935 Contabilidade Pública
Assinale a alternativa que apresenta as naturezas das transações no setor público, de acordo com a Resolução Nº 1.131/08 do Conselho Federal de Contabilidade.
Alternativas
Q1110924 Contabilidade Pública
Sobre as definições relacionadas com as demonstrações contábeis que devem ser publicadas pelas entidades do setor público, analise as afirmativas a seguir e assinale com V as verdadeiras e com F as falsas.
( ) Circulante – o conjunto de bens e direitos realizáveis e obrigações exigíveis até o término do exercício seguinte. ( ) Conversibilidade – a qualidade do que pode ser conversível, ou seja, característica de transformação de bens e direitos em moeda. ( ) Demonstração contábil – a técnica contábil que evidencia, em período determinado, as informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio de entidades do setor público e suas mutações. ( ) Não circulante – o conjunto de bens e direitos realizáveis e obrigações exigíveis após o término do exercício seguinte. ( ) Exigibilidade – a qualidade do que é exigível, ou seja, característica inerente às obrigações pelo prazo de vencimento.
Assinale a sequência CORRETA.
Alternativas
Q1110912 Contabilidade Pública
De acordo com o Artigo 86 da Lei Nº 4.320/1964, a escrituração sintética das operações financeiras e patrimoniais deve ser efetuada pelo método:
Alternativas
Q1110910 Contabilidade Pública
As características qualitativas da informação contábil-financeira útil identificam os tipos de informação que muito provavelmente são reputadas como as mais úteis para uma série de usuários externos das informações contábeis. Sobre as referidas características, é CORRETO afirmar:
Alternativas
Q1110907 Contabilidade Pública
De acordo com o Pronunciamento Técnico CPC 26, no Balanço Patrimonial os ativos e passivos usualmente são classificados como circulantes e não circulantes.
Sobre essas classificações, é INCORRETO afirmar:
Alternativas
Q1109156 Contabilidade Pública
De acordo com dispositivos da Lei Federal Nº 4.320/1964, os restos a pagar, excluídos os serviços da dívida e os débitos de tesouraria, integram a dívida:
Alternativas
Q1109154 Contabilidade Pública
Sobre conceitos e classificações da receita orçamentária, conforme disposto na 6ª edição do Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa INCORRETA.
Alternativas
Q1107535 Contabilidade Pública
Na Contabilidade Aplicada ao Setor Público, é CORRETO afirmar que se tem:
Alternativas
Q1107533 Contabilidade Pública
Considerando a perspectiva do processo de adoção das Normas Internacionais de Contabilidade Aplicada ao Setor Público, é CORRETO afirmar que:
Alternativas
Q1107530 Contabilidade Pública
De acordo com a Norma Brasileira de Contabilidade Aplicada ao Setor Público NBC T 16.6 – Demonstrações Contábeis, a Demonstração dos Fluxos de Caixa:
Alternativas
Q1107527 Contabilidade Pública

Analise a situação hipotética a seguir.

Uma prefeitura de determinado município brasileiro apresentou as seguintes informações contábeis referentes ao exercício financeiro do ano X1:


Receita prevista R$ 20.000.000,00

Receita arrecadada R$ 22.000.000,00

Despesa empenhada R$ 18.000.000,00

Despesa liquidada R$ 17.200.000,00

Despesa paga R$ 16.000.000,00

Despesa fixada R$ 20.000.000,00

Pagamento de Restos a Pagar R$ 4.000.000,00


Com base nessas informações, o resultado da execução orçamentária, no exercício financeiro de X1, foi:

Alternativas
Q1107525 Contabilidade Pública
Na contabilidade aplicada ao setor público, pertencem ao exercício orçamentário:
Alternativas
Q1101841 Contabilidade Pública
Na contabilidade pública o gestor e o contador precisam observar que as demonstrações contábeis deverão ser consolidadas, como forma de garantir uma visão global dos resultados e a instrumentalização do controle social. Uma das ferramentas da consolidação das demonstrações contábeis do setor público é a utilização das notas explicativas, que devem conter as seguintes informações, EXCETO:
Alternativas
Q1008535 Contabilidade Pública
Em 2016, após verificar a existência de superávit financeiro do exercício anterior, o qual não havia créditos adicionais e nem operações de crédito a ele vinculados, o prefeito do Município de Unidos resolveu reformar a Praça de Esportes, provocando a alteração da vida útil econômica do ativo em 10 anos. Entretanto, a Lei Orçamentária Anual de 2016 não tinha dotação específica para a realização de despesas com Obras e Instalações. Sabendo que em 31/12/2015 foram inscritos Restos a Pagar não Processados, o prefeito
Alternativas
Q1008533 Contabilidade Pública

Considere os itens, a seguir, do patrimônio de um Conselho Regional de Medicina − CRM em 31/12/2015:

I. Pagamento, em 31/12/2015, por assinatura de Revista cujos exemplares foram recebidos no primeiro semestre de 2016.

II. Provisões, cujo prazo previsto de exigibilidade era 2018.

III. Valor do recebimento antecipado referente à taxa de renovação de certificados – pessoa jurídica, cujo serviço foi prestado pelo CRM em 2016.

No Balanço Patrimonial de 31/12/2015, os itens I, II e III foram classificados, respectivamente, como Ativo

Alternativas
Q1008532 Contabilidade Pública

Considere os dados a seguir, extraídos das demonstrações contábeis consolidadas de um Município referentes a X1:
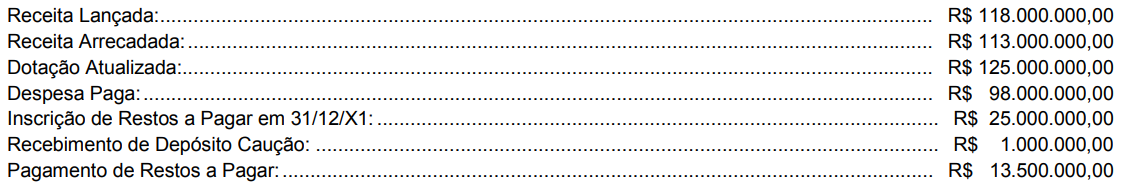
Imagem associada para resolução da questão

Com base nessas informações,

Alternativas
Q1008531 Contabilidade Pública

Considere as informações extraídas do sistema de contabilidade de um Conselho Regional de Medicina referentes ao mês de janeiro de X1:

− Empenho e liquidação da despesa com material de consumo entregue pelo fornecedor em 20/01/X1, no valor de R$ 50.000,00, para pagamento em fevereiro de X1.

− Lançamento e arrecadação de contribuições no valor de R$ 500.000,00.

− Pagamento dos salários, referentes a dezembro de X0, dos funcionários da área administrativa no valor de R$ 80.000,00.

− Distribuição de cartilhas educativas no valor de R$ 15.000,00.

− Prestação de Serviços de emissão de certificado para pessoas jurídicas no valor de R$ 54.000,00 para ser recebido em fevereiro de X1.

− Reconhecimento da Depreciação mensal do Ativo Imobilizado no valor de R$ 115.000,00.

− Recebimento de multas e juros, referentes a X0, sobre anuidades no valor de R$ 23.000,00.

− Empenho de despesa com Serviços de Terceiros– Pessoa Jurídica, no valor de R$ 48.000,00, referente à prestação de serviços jurídicos no mês de fevereiro de X1. 

Com base nessas informações e no Manual de Contabilidade Aplicada ao Setor Público, em janeiro de X1,
Alternativas
Q1008530 Contabilidade Pública

Considere as informações extraídas do sistema de contabilidade de um Conselho Regional de Medicina referentes ao mês de janeiro de X1:

− Empenho e liquidação da despesa com material de consumo entregue pelo fornecedor em 20/01/X1, no valor de R$ 50.000,00, para pagamento em fevereiro de X1.

− Lançamento e arrecadação de contribuições no valor de R$ 500.000,00.

− Pagamento dos salários, referentes a dezembro de X0, dos funcionários da área administrativa no valor de R$ 80.000,00.

− Distribuição de cartilhas educativas no valor de R$ 15.000,00.

− Prestação de Serviços de emissão de certificado para pessoas jurídicas no valor de R$ 54.000,00 para ser recebido em fevereiro de X1.

− Reconhecimento da Depreciação mensal do Ativo Imobilizado no valor de R$ 115.000,00.

− Recebimento de multas e juros, referentes a X0, sobre anuidades no valor de R$ 23.000,00.

− Empenho de despesa com Serviços de Terceiros– Pessoa Jurídica, no valor de R$ 48.000,00, referente à prestação de serviços jurídicos no mês de fevereiro de X1. 

Com base nessas informações e no Manual de Contabilidade Aplicada ao Setor Público, em janeiro de X1 e em reais, o saldo do ativo total foi aumentado em
Alternativas
Q1008527 Contabilidade Pública
As contas das classes 3 e 4, do Plano de Contas Aplicado ao Setor Público, são utilizadas para a apuração
Alternativas
Q1008526 Contabilidade Pública
Em observância aos procedimentos contábeis orçamentários constantes no Manual de Contabilidade Aplicada ao Setor Público, constitui uma receita orçamentária realizada do exercício corrente
Alternativas
Respostas
23041: C
23042: A
23043: D
23044: A
23045: C
23046: C
23047: C
23048: C
23049: A
23050: B
23051: B
23052: A
23053: D
23054: B
23055: A
23056: C
23057: B
23058: E
23059: C
23060: D