Questões de Concurso Sobre contabilidade pública

Foram encontradas 31.069 questões

Q3455456 Contabilidade Pública
Sobre a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, a administração deve fazer a avaliação da capacidade de a entidade continuar em operação. Essa avaliação deve ser feita pelos responsáveis pela elaboração das demonstrações contábeis, levando em consideração toda a informação disponível sobre o futuro, observado um período mínimo (mas não limitado a esse período) a partir da data de aprovação das demonstrações contábeis. De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o período mínimo a ser observado será de
Alternativas
Q3455028 Contabilidade Pública
O registro de reavaliação de um bem que possui o valor contábil líquido de R$ 12.000 e o novo valor do bem, conforme laudo, de R$ 36.000, demandará:
Alternativas
Q3455027 Contabilidade Pública
Deve(m) constar nas notas explicativas de um ente público:
Alternativas
Q3455025 Contabilidade Pública
As receitas orçamentárias
Alternativas
Q3455024 Contabilidade Pública
Em relação às restituições de receitas orçamentárias, assinale a alternativa correta. 
Alternativas
Q3455022 Contabilidade Pública
Quanto à Escrituração e Consolidação das Contas, é correto afirmar:
Alternativas
Q3455020 Contabilidade Pública
É uma conta de natureza de controle devedora:
Alternativas
Q3455019 Contabilidade Pública
O registro contábil quanto ao ingresso de recurso na venda de bens no setor público sem ganho de alienação será:
Alternativas
Q3455016 Contabilidade Pública
O Plano de Contas do Setor Público é dividido em 8 classes. É correto afirmar:
Alternativas
Q3455014 Contabilidade Pública
A característica qualitativa da informação contábil de estar disponível para os usuários, antes que ela perca a sua capacidade de ser útil, é denominada
Alternativas
Q3455009 Contabilidade Pública

Considere os dados da tabela a seguir para responder a questão.
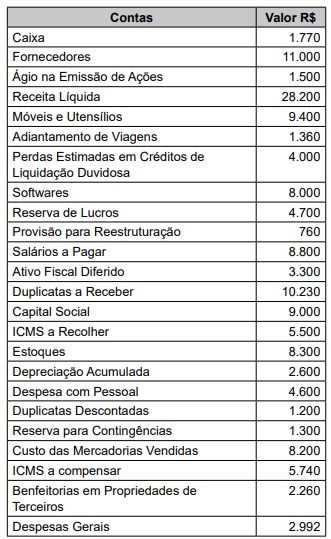

O valor do ativo não circulante é:
Alternativas
Q3454944 Contabilidade Pública
A seleção da base de mensuração para ativos e passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público ao fornecer informação que possibilita os usuários avaliarem o custo dos serviços prestados, a capacidade operacional e financeira do Ente. A importância fornecida para se adquirir ou desenvolver um ativo, o qual corresponde ao caixa ou equivalentes de caixa ou o valor de outra importância fornecida à época de sua aquisição ou desenvolvimento, é chamado de:
Alternativas
Q3454942 Contabilidade Pública
No Balanço Orçamentário, o déficit do exercício demonstra:
Alternativas
Q3454940 Contabilidade Pública
A despesa orçamentária necessita passar por estágios para sua execução. Analise as afirmativas abaixo que tratam dos estágios da despesa pública:

I - Empenho da despesa pode ser realizado por estimativa, quando não puder precisar o valor exato da despesa.
II - Para cada empenho será extraído um documento denominado "nota de empenho" que indicará o nome do credor, a especificação e a importância da despesa bem como a dedução desta do saldo da dotação própria.
III - A liquidação de despesa com serviços prestados por terceiros somente ocorrerá após a constatação de que o serviço foi efetivamente prestado.
IV - No caso de serviços prestados por terceiros, somente no momento da liquidação da despesa será possível identificar o valor exato a ser pago.

Estão corretas:
Alternativas
Q3454936 Contabilidade Pública
As receitas públicas decorrem de lei e são utilizadas para custear os serviços públicos para a população. Sempre que algum recurso financeiro ingressar no caixa do Ente público deve ser realizado o registro contábil compatível. Sobre as receitas públicas, assinale a única receita orçamentária classificada como receita de capital:
Alternativas
Q3454931 Contabilidade Pública
Para resolver a questão, considere os seguintes dados:

- Compra de máquina para a produção (Ativo Imobilizado) em 01/04/2024 pelo valor de R$ 2.700.000,00. - Vida útil estimada: 10 (dez) anos.
- Depreciação normal (linear).
- Valor líquido contábil do bem em 31/12/2024: R$ 2.565.000,00.
- Máquina entrou em uso no mesmo dia da compra.

Devido a um erro no sistema, não foi possível obter o valor residual do bem. Apure e assinale a alternativa que apresenta o valor residual do referido bem: 
Alternativas
Q3454929 Contabilidade Pública
O Plano de Contas da Entidade deve refletir, da forma mais fidedigna, as operações que refletem em mutação do seu patrimônio. Assinale a única alternativa que apresenta uma conta contábil que possui natureza de saldo devedor:
Alternativas
Q3454578 Contabilidade Pública

Observe os eventos a seguir extraídos de determinada entidade pública, relativos ao ano de 2024:


1. Aprovação da Lei Orçamentária Anual:


– receitas correntes R$ 1.092.000,00;


– receitas de capital R$ 468.000,00;


– despesas correntes R$ 1.014.000,00;


– despesa de capital R$ 546.000,00.


2. Transferências financeiras recebidas: R$ 320.900,00.


3. Outras movimentações financeiras concedidas: R$ 405.600,00.


4. Arrecadação de impostos: R$ 873.600,00.


5. Empenho, liquidação e pagamento de despesa com pessoal: R$ 510.500.


6. Transferências financeiras concedidas: R$ 100.000,00.


7. Desbloqueios de valores em caixa: R$ 80.000.


8. Empenho, liquidação e pagamento de despesa de serviços: R$ 95.500,00.


De acordo com as informações apresentadas, o resultado financeiro da entidade no período será, em R$, de

Alternativas
Q3454576 Contabilidade Pública
Em conformidade com a Lei nº 4.320/1964, Capítulo IV – dos Balanços, a avaliação dos elementos patrimoniais obedece determinadas normas. Por exemplo, de acordo com a citada lei, os bens de almoxarifado são avaliados pelo
Alternativas
Q3454361 Contabilidade Pública
São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação, inclusive em meios eletrônicos de acesso público: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal. Sobre os Relatórios Resumido da Execução Orçamentária e de Gestão Fiscal, assinale a alternativa correta:
Alternativas
Respostas
4761: A
4762: E
4763: B
4764: D
4765: E
4766: C
4767: E
4768: A
4769: B
4770: E
4771: A
4772: C
4773: B
4774: E
4775: B
4776: E
4777: A
4778: B
4779: D
4780: D