Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.921 questões


Ano: 2024
Banca:
Instituto JK
Órgão:
Prefeitura de Cachoeira Grande - MA
Prova:
Instituto JK - 2024 - Prefeitura de Cachoeira Grande - MA - Contador |
Q3998833
Contabilidade Pública
Qual das opções abaixo melhor descreve o
conceito de patrimônio público?
Ano: 2024
Banca:
Instituto JK
Órgão:
Prefeitura de Cachoeira Grande - MA
Prova:
Instituto JK - 2024 - Prefeitura de Cachoeira Grande - MA - Contador |
Q3998832
Contabilidade Pública
No contexto do Plano de Contas Aplicado ao
Setor Público (PCASP), como são classificados
os bens de uso comum do povo, como parques
e praças?
Ano: 2024
Banca:
Instituto JK
Órgão:
Prefeitura de Afonso Cunha - MA
Prova:
Instituto JK - 2024 - Prefeitura de Afonso Cunha - MA - Contador |
Q3987726
Contabilidade Pública
No contexto do patrimônio público, o que caracteriza um bem público imobilizado?
Ano: 2024
Banca:
Instituto JK
Órgão:
Prefeitura de Afonso Cunha - MA
Prova:
Instituto JK - 2024 - Prefeitura de Afonso Cunha - MA - Contador |
Q3987724
Contabilidade Pública
Como os municípios devem contabilizar os recursos recebidos do Fundeb e quais são as
implicações dessa contabilização para o balanço patrimonial municipal?
Ano: 2024
Banca:
Instituto JK
Órgão:
Prefeitura de Afonso Cunha - MA
Prova:
Instituto JK - 2024 - Prefeitura de Afonso Cunha - MA - Contador |
Q3987722
Contabilidade Pública
Como deve ser feita a contabilização dos investimentos em infraestrutura escolar, e quais são os
critérios para a depreciação desses ativos no balanço patrimonial dos municípios?
Ano: 2024
Banca:
LEGALLE Concursos
Órgão:
UFPEL
Prova:
LEGALLE Concursos - 2024 - UFPEL - Contador |
Q3969287
Contabilidade Pública
Ao término do exercício contábil, um ente
federativo constatou a existência de saldo em conta de
disponibilidade por destinação de recursos livres. Esse
saldo está previsto para ser utilizado como fonte de
recursos na abertura de créditos adicionais no próximo
exercício orçamentário. Diante disso, qual das
alternativas a seguir fornece ao ente público o suporte
informativo necessário para tal informação?
Ano: 2024
Banca:
LEGALLE Concursos
Órgão:
UFPEL
Prova:
LEGALLE Concursos - 2024 - UFPEL - Contador |
Q3969281
Contabilidade Pública
No dia 30 de setembro de 2023, uma
determinada Fundação de Direito Público Federal
adquiriu um veiculo no valor de R$ 100.000,00, com uma
vida útil estimada de 10 anos e um valor residual de R$
16.000,00. Nesta mesma data, o veículo estava em
condições de uso. O método de depreciação utilizado é o
das cotas constantes. Com base nessas informações,
pode-se afirmar que o valor da variação patrimonial
diminutiva reconhecida em 2023, referente ao veiculo
adquirido pela Fundação em 30/09/2023, foi de:
Ano: 2024
Banca:
LEGALLE Concursos
Órgão:
UFPEL
Prova:
LEGALLE Concursos - 2024 - UFPEL - Contador |
Q3969279
Contabilidade Pública
De acordo com a Norma Brasileira de
Contabilidade (NBC TSP) 21 - Combinações no Setor
Público, qual método é aplicado para identificar a
entidade resultante da fusão, determinar a data da fusão,
reconhecer e mensurar os ativos identificáveis recebidos,
os passivos assumidos e qualquer participação de não
controladores nas operações da combinação, além de
reconhecer e mensurar os componentes do patrimônio
líquido e outros ajustes da fusão?
Ano: 2024
Banca:
LEGALLE Concursos
Órgão:
UFPEL
Prova:
LEGALLE Concursos - 2024 - UFPEL - Técnico em Contabilidade |
Q3968740
Contabilidade Pública
A estrutura conceitual para elaboração e
divulgação da informação contábil de propósito geral
pelas entidades do setor público define os princípios que
orientam a seleção das bases de mensuração dos ativos
e passivos. Assinale a alternativa que NÃO é uma base
de mensuração de passivos.
Ano: 2024
Banca:
LEGALLE Concursos
Órgão:
UFPEL
Prova:
LEGALLE Concursos - 2024 - UFPEL - Técnico em Contabilidade |
Q3968728
Contabilidade Pública
Um órgão público possui um imóvel que não
utiliza para suas atividades operacionais, mas o mantém
para valorização do capital e auferir receitas com o aluguel
para particulares. De acordo com os procedimentos
contábeis patrimoniais, qual a classificação CORRETA do
imóvel na contabilidade desse ente público?
Ano: 2024
Banca:
Prefeitura de Vitorino - PR
Órgão:
Prefeitura de Vitorino - PR
Prova:
Prefeitura de Vitorino - PR - 2024 - Prefeitura de Vitorino - PR - Contador |
Q3929356
Contabilidade Pública
A Demonstração das Variações Patrimoniais
(DVP) evidenciará as alterações verificadas no
patrimônio, resultantes ou independentes da
execução orçamentária, e indicará o resultado
patrimonial do exercício. É elaborada
utilizando o saldo das contas das classes
contábeis:
Ano: 2024
Banca:
Prefeitura de Vitorino - PR
Órgão:
Prefeitura de Vitorino - PR
Prova:
Prefeitura de Vitorino - PR - 2024 - Prefeitura de Vitorino - PR - Contador |
Q3929347
Contabilidade Pública
O lançamento contábil de recebimento de
tributo inscrito em dívida ativa, juntamente
com juros e correção monetária, envolve:
Ano: 2024
Banca:
Prefeitura de Vitorino - PR
Órgão:
Prefeitura de Vitorino - PR
Prova:
Prefeitura de Vitorino - PR - 2024 - Prefeitura de Vitorino - PR - Contador |
Q3929345
Contabilidade Pública
Os ativos imobilizados estão sujeitos à
depreciação no decorrer da sua vida útil. A
apuração da depreciação deve ser feita
mensalmente, a partir do momento em que o
item do ativo se tornar disponível para uso, ou
seja, quando está no local e em condição de
funcionamento na forma pretendida pela
administração. O reconhecimento contábil de
parcela de depreciação dos bens imobilizados
é efetuado
Ano: 2024
Banca:
Prefeitura de Vitorino - PR
Órgão:
Prefeitura de Vitorino - PR
Prova:
Prefeitura de Vitorino - PR - 2024 - Prefeitura de Vitorino - PR - Contador |
Q3929342
Contabilidade Pública
O fato gerador do Imposto sobre a
Propriedade Predial e Territorial Urbana (IPTU)
ocorre no dia 1º de janeiro de cada ano. Nesse
momento, o registro contábil a ser realizado,
sob a ótica do Plano de Contas Aplicado ao
Setor Público é?
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737498
Contabilidade Pública
Considere as seguintes informações referentes à despesa de serviços de poda de árvores prestados a uma entidade pública:
27/11/2023: empenho da despesa pelo valor de R$ 3.850,00.
11/12/2023 a 22/12/2023: serviço de poda realizado integralmente por pessoa física contratada.
31/12/2023: anulação total do empenho emitido em 27/11/2023.
05/01/2024: empenho e liquidação da despesa pelo valor de R$ 3.850,00.
08/01/2024: pagamento da despesa pelo valor empenhado em 05/01/2024.
Considere também que a entidade pública não efetuou registros contábeis referentes ao serviço de poda de árvores em contas contábeis pertencentes às classes 1, 2, 3 e 4 do Plano de Contas Aplicado ao Setor Público durante o exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a entidade pública deve
27/11/2023: empenho da despesa pelo valor de R$ 3.850,00.
11/12/2023 a 22/12/2023: serviço de poda realizado integralmente por pessoa física contratada.
31/12/2023: anulação total do empenho emitido em 27/11/2023.
05/01/2024: empenho e liquidação da despesa pelo valor de R$ 3.850,00.
08/01/2024: pagamento da despesa pelo valor empenhado em 05/01/2024.
Considere também que a entidade pública não efetuou registros contábeis referentes ao serviço de poda de árvores em contas contábeis pertencentes às classes 1, 2, 3 e 4 do Plano de Contas Aplicado ao Setor Público durante o exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a entidade pública deve
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737497
Contabilidade Pública
De acordo com a NBC TSP 11 , uma entidade pública deve classificar como
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737496
Contabilidade Pública
Em 31/12/2023, uma entidade pública possuía um imóvel registrado no seu Ativo Imobilizado com custo total de R$ 960.000,00
e depreciação acumulada de R$ 110.000,00, incluindo neste valor a depreciação referente ao exercício financeiro de 2023. Após
o registro da depreciação deste exercício, foi realizado o primeiro teste de redução ao valor recuperável do imóvel. Os valores
apurados foram:
Valor em uso: R$ 845.000,00
Valor justo: R$ 848.000,00
Valor justo líquido de despesas de venda: R$ 820.000,00
De acordo com a NBC TSP 07, o valor contábil do imóvel em 31/12/2023, após o reconhecimento da depreciação referente ao exercício financeiro de 2023 e a realização do referido teste, em reais, era
Valor em uso: R$ 845.000,00
Valor justo: R$ 848.000,00
Valor justo líquido de despesas de venda: R$ 820.000,00
De acordo com a NBC TSP 07, o valor contábil do imóvel em 31/12/2023, após o reconhecimento da depreciação referente ao exercício financeiro de 2023 e a realização do referido teste, em reais, era
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737495
Contabilidade Pública
Texto associado
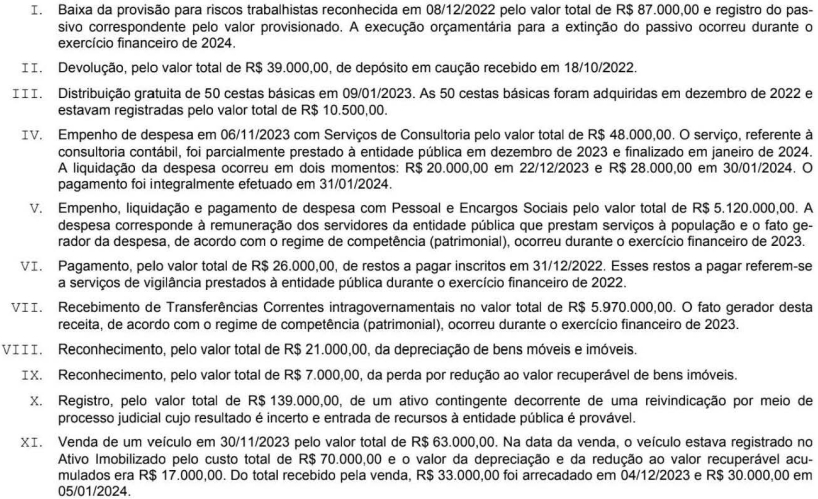
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com a Lei n2.4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público, as transações descritas nos itens
IV e XI deram origem, respectivamente, a um passivo exigível (obrigação patrimonial) com atributo
Ano: 2024
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2024 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Área Administrativa - Especialidade: Contabilidade |
Q3737489
Contabilidade Pública
Texto associado
Atenção: Para responder a questão, considere as transações descritas nos itens a seguir que foram extraídas
do sistema de contabilidade de uma entidade pública e se referem ao exercício financeiro de 2023.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o impacto das transações descritas no resultado patrimonial referente ao exercício financeiro de 2023 foi positivo, em reais, de
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa (Especialidade: Contabilidade) |
Q3737369
Contabilidade Pública
Uma variação patrimonial quantitativa, de acordo com o Manual de Contabilidade Aplicada ao Setor Público, decorre do reconhecimento

 Conheça nossos planos