Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.915 questões


Para responder à questão, considere o seguinte balanço patrimonial do município de Feltre elaborado em 31/12/2025.
Município de Feltre – Balanço Patrimonial em 31/12/2025
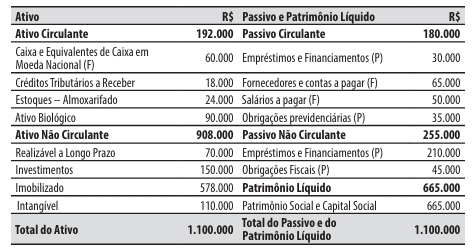
Durante o mês de janeiro de 2026, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Registros da previsão da receita e da fixação da despesa referentes ao exercício financeiro de 2026, no valor de R$ 1.200.000.
2. Reconhecimento do direito a receber, e o consequente lançamento da receita com o IPTU (Imposto sobre a Propriedade predial e Territorial Urbana), relativa ao exercício financeiro de 2026, no valor de R$ 500.000.
3. Pagamento da obrigação registrada no passivo com “Salários a pagar (F)”, no valor de R$ 50.000.
4. Lançamento, arrecadação e recolhimento da receita com contribuições, no valor de R$ 30.000.
5. Lançamento, arrecadação e recolhimento do Fundo de Participação dos Municípios, recebido em transferência do governo federal, no valor de R$ 40.000.
6. Empenho, liquidação e pagamento da despesa com pessoal e encargos sociais, no valor de R$ 60.000.
7. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 10.000.
Assinale a alternativa que explica corretamente sua finalidade.
I. As VPA compreendem, entre outros grupos, os impostos, taxas e contribuições de melhoria, definidos como toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
II. As transferências e delegações recebidas incluem as variações patrimoniais aumentativas decorrentes de transferências intergovernamentais, intragovernamentais, de instituições multigovernamentais, privadas (com ou sem fins lucrativos), de convênios e do exterior.
III. As VPD relativas a pessoal e encargos abrangem a remuneração do pessoal ativo civil ou militar, subsídios, vencimentos, soldos, vantagens pecuniárias, contratos de terceirização que substituam servidores públicos, bem como obrigações trabalhistas e contribuições previdenciárias incidentes sobre a folha de pagamento.
I.Fatos permutativos são aqueles que alteram a composição dos elementos patrimoniais sem modificar o valor do patrimônio líquido da entidade.
II.Fatos modificativos aumentativos ocorrem quando há um ingresso que provoca o aumento do patrimônio líquido, como no caso de uma doação recebida.
III/.A arrecadação de uma receita tributária é classificada orçamentariamente como receita corrente e patrimonialmente como um fato permutativo puro.
Está correto o que se afirma em:
Considerando a informação precedente e as diversas bases de mensuração aceitas pela contabilidade, entre elas a mensuração a valor justo, assinale a opção em que são descritos elementos patrimoniais cuja avaliação deve ser feita a valor justo, de acordo com o MCASP.
De acordo com o MCASP, os bens imóveis que pertencem às pessoas jurídicas de direito público e aos quais tenha sido dada a estrutura de direito privado são classificados como
No que diz respeito especificamente às transações afetas às entidades do setor público, assinale a opção em que é citado o evento que provoca o reconhecimento contábil de uma variação patrimonial aumentativa (VPA) no momento de sua ocorrência.
Considerando a situação hipotética anterior e as disposições da NBC TSP 23 – Políticas Contábeis, Mudança de Estimativa e Retificação de Erro, assinale a opção correta.
Considerando a situação hipotética precedente e as disposições da NBC TSP 10 – Redução ao Valor Recuperável de Ativo Gerador de Caixa, assinale a opção correta.
De acordo com a referida norma, julgue os próximos itens.
I As provisões apresentam, em regra, menor grau de incerteza que a maior parte dos demais ativos e passivos reconhecidos nas demonstrações contábeis.
II O uso de estimativas na mensuração de provisões compromete a confiabilidade das demonstrações contábeis, uma vez que tais obrigações não possuem valores mensuráveis de forma objetiva.
III Em regra, a entidade é capaz de determinar um intervalo de possíveis resultados, podendo realizar uma estimativa da obrigação suficientemente confiável para fins de reconhecimento da provisão, sendo considerados extremamente raros os casos em que isso não é possível.
Assinale a opção correta.
Considerando o contexto abordado no texto precedente, julgue os itens a seguir.
I A DEA constitui uma conta do patrimônio líquido destinada a registrar ajustes decorrentes de mudança de critério contábil ou retificação de erro imputável a exercício anterior.
II No caso de despesas de exercícios encerrados cujo fato gerador tenha ocorrido no exercício anterior, mas sem que tenha havido o registro da variação patrimonial diminutiva (VPD) na época própria, o registro patrimonial, no exercício corrente, deve ser efetuado diretamente em conta de superávit ou déficit acumulado.
III Nos casos de restos a pagar processados ou de restos a pagar não processados em liquidação, executados como DEA no exercício corrente, não há necessidade de novo registro patrimonial, pois o passivo e a VPD ou a incorporação do ativo já foram reconhecidos no exercício anterior.
Assinale a opção correta.
Desconsiderando efeitos fiscais e a depreciação futura sobre o valor reavaliado, assinale a opção correta acerca da situação apresentada.
Em relação à natureza das referidas transações, assinale a opção correta.
Na situação hipotética precedente, decorridos 40 meses, o valor contábil líquido do bem, desconsiderado qualquer ajuste a valor realizável, será de
Sob a perspectiva patrimonial, é exemplo de variação patrimonial aumentativa
I a arrecadação de um tributo lançado.
II o lançamento de tributos.
III o recolhimento de uma receita tributária.
IV o pagamento de um empréstimo no vencimento.
Assinale a opção correta.

 Conheça nossos planos