Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Considerando a Norma Brasileira de Contabilidade Técnica do Setor Público – NBC TSP 03 de 2016, analise as afirmativas a seguir e verifique quais são condições obrigatórias para que uma Provisão seja reconhecida.
I. A empresa possuir uma obrigação presente (formal ou informal) decorrente de evento passado;
II. For provável a necessidade de saída de recursos da empresa ou potencial de serviços para liquidação dessa obrigação;
III. Existir uma obrigação possível que possa exigir saída de recursos, mas que, provavelmente, não irá exigir esta saída.
IV. For possível realizar uma estimativa confiável referente ao valor da obrigação.
Assinale a alternativa correta:
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
Quando bens ou serviços forem permutados por outros
bens ou serviços que tenham valor e natureza similar, a
troca deverá ser reconhecida como transação que gera
receita e deverá ser mensurada pelo valor justo dos bens
ou serviços recebidos.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
Dependendo da maior ou menor probabilidade de
ocorrência de uma saída de recursos, deve‐se registrar
uma provisão ou um passivo contingente. Se a
possibilidade for remota, é dispensável o registro do
fato.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
O impairment caracteriza‐se pela perda do valor esperado futuro, com a utilização de um ativo, quando
já se tiver completado o ciclo da depreciação.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
O ágio resultante da expectativa de rentabilidade futura,
no caso de um intangível, sendo gerado internamente,
não deve ser reconhecido como ativo.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
Os chamados bens públicos de uso comum, de acesso
irrestrito, integram o patrimônio dos órgãos e das
entidades da Administração Pública e são objeto de
relevação contábil.
Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item
O fato gerador de um tributo sobre o patrimônio, como,
por exemplo, o ITR, ocorre no primeiro dia do exercício.
O pagamento é, em geral, parcelado ou pago com
desconto durante o exercício. Nesse caso, o
reconhecimento da variação patrimonial ativa é anterior
à arrecadação correspondente.
Preço de Compra: ......................................................................................................... R$ 200.000,00 Fretes e Seguros: .......................................................................................................... R$ 19.000,00 Abatimentos Obtidos: .................................................................................................... R$ 3.000,00
Em 28/02/2018, a entidade pública que adquiriu o lote de medicamentos não havia realizado a distribuição para a população e constatou que, nessa data, o valor realizável líquido do lote era R$ 218.000,00 e o custo corrente de reposição era R$ 215.000,00.
Desconsiderando os efeitos dos tributos, o lote de medicamentos foi mensurado, em conformidade com a NBC TSP 04 (Estoques), pelo valor, em reais, de:
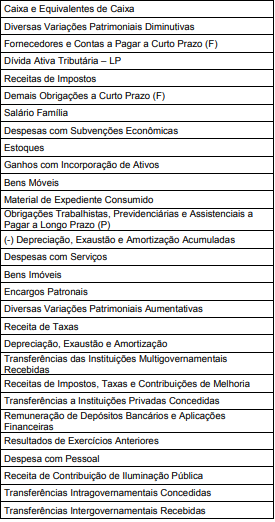
Uma entidade pública adquiriu um equipamento importado para um centro de diagnóstico especializado por R$ 1.280.000,00 em 30/11/2010, com a expectativa de usá-lo para prestação de serviços por 10 anos, a partir de janeiro de 2011. Em decorrência de restrições técnicas, após 6 anos de uso, a entidade apurou que o equipamento só poderia ser usado por mais 2 anos, e o valor de uso obtido a partir do fluxo de caixa futuro descontado foi estimado em R$ 400.000,00. A entidade apurou ainda que o equipamento poderia ser vendido por R$ 300.000,00.
A partir das definições apresentadas no MCASP e das informações fornecidas, o valor recuperável do equipamento representa:
Com as informações extraídas do Balanço Patrimonial da Prefeitura de Confusa, o qual foi elaborado conforme a estrutura proposta pelo PCASP, o valor do intangível da prefeitura apresenta o total de:
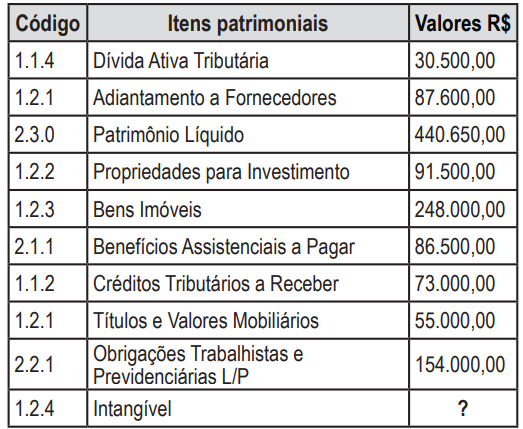
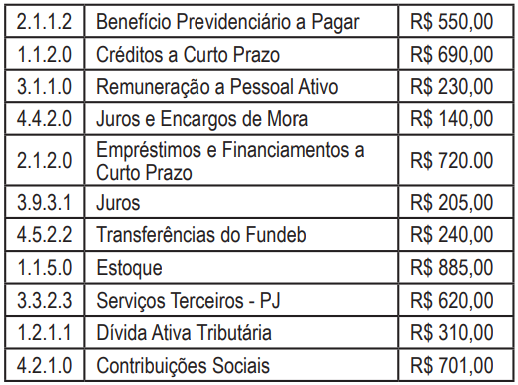
A partir dos saldos contábeis do município Esperança, apresentado no quadro a seguir, e tendo como base a codificação e classificação das contas contábeis definidas pelo Plano de Contas Aplicado ao Setor Público (PCASP), o valor das variações patrimoniais diminutivas e do passivo são, respectivamente:

 Conheça nossos planos