Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Ativo intangível amortizável é o conjunto de ativos sem substância física ou identidade física, identificáveis, controlados pela entidade e geradores de benefícios econômicos futuros. Segundo a Norma Brasileira de Contabilidade (NBC – NBCTG – 04/R-4) ativo intangível é aquele identificável, sendo que para tal deve resultar de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações. A esse respeito assinale a alternativa correta.
Com base na Norma Brasileira de Contabilidade (NBC TSP 08) de 22 de Setembro de 2017 – Ativo Intangível, analise as afirmativas abaixo:
I. A vida útil do ativo intangível pode ser definida ou indefinida, esta avaliação deve ser realizada pela entidade.
II. A contabilização do ativo intangível é baseada em sua vida útil.
III. Todo ativo intangível deve ser amortizado.
IV. Podem existir fatores econômicos, políticos, sociais e legais influenciando a vida útil de ativo intangível.
Assinale a alternativa correta.
São considerados custos diretamente atribuíveis ao Imobilizado, conforme (NBC TSP 07) Ativo Imobilizado:
I. Benefícios a empregados decorrentes diretamente da construção ou aquisição de item do ativo imobilizado.
II. Preparação do local.
III. De abertura de nova instalação.
IV. Instalação e montagem.
V. Honorários profissionais.
Assinale a alternativa correta.
Referente a obrigatoriedade de divulgação das entidades nas demonstrações contábeis, conforme determinado na NBC TSP 04 – Estoques, analise as afirmativas abaixo.
I. As políticas contábeis adotadas na mensuração dos estoques, incluindo critérios de valoração utilizados.
II. O valor total contabilizado em estoques e o valor classificado em outras contas específicas da entidade.
III. O valor de estoques contabilizados pelo valor justo menos as despesas de venda.
Estão corretas as afirmativas:
A Norma Brasileira de Contabilidade Técnica do Setor Público – (NBCTSP) 01 tem por objetivo “estabelecer as exigências, para fins de demonstrações contábeis, para a receita proveniente de transações sem contraprestação, exceto para aquelas sem contraprestação que dão origem à combinação de entidades”. Em relação às transações sem contraprestação, analise as afirmativas abaixo:
I. A entidade recebe recursos e entrega valor irrisório em troca.
II. A entidade recebe recursos sem nada entregar em troca.
III. A entidade fornece alguma compensação diretamente em troca dos recursos recebidos, porém esta não se aproxima do valor justo dos recursos recebidos.
Assinale a alternativa correta.
Despesa é o consumo de bens ou serviços, ou a saída de recursos financeiros sem aumento do patrimônio ou aquisição de um bem para consumo rápido, geralmente durante o exercício. Assinale a alternativa que se refere corretamente à depreciação:
O inventário é um demonstrativo que compõe a prestação de contas anual e que evidencia a confiabilidade. Quanto ao inventário, assinale a alternativa incorreta:
De acordo com a NBC T 16.11, que trata sistema de informação de custos do setor público, a evidenciação dos objetos de custos pode ser efetuada sob a ótica institucional, funcional e programática, com atuação interdependente dos órgãos centrais de planejamento, orçamento, contabilidade e finanças. Com base nesta Norma, assinale a alternativa CORRETA:
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, os bens em almoxarifado dos Municípios devem ser mensurados pelo seguinte critério:
No mês de fevereiro de 2018, uma determinada prefeitura, após a assinatura do contrato com o fornecedor adjudicado, iniciou o processo de aquisição de mobiliários para equipar as suas escolas. Nessa ocasião, tendo em vista a necessidade de realizar o registro da operação, efetuou, independente da natureza da informação, o seguinte lançamento contábil (considere D: lançamento a débito; C lançamento a crédito):
( ) Demonstra as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação. Também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação. ( ) Evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. Possibilita a apuração do resultado financeiro do exercício. ( ) Evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público, bem como os atos potenciais, que são registrados em contas de compensação (natureza de informação de controle). ( ) Evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício, apurado pelo confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, o qual representa um medidor do quanto o serviço público, ofertado promoveu alterações quantitativas dos elementos patrimoniais.
Em relação às DCASP, indique a sequência correta que preenche as lacunas acima:
Nesse sentido, assinale a afirmativa incorreta a respeito da redução ao valor recuperável de ativo gerador e não gerador de caixa no setor público.
Analise as afirmativas a seguir sobre as variações patrimoniais.
I. As variações patrimoniais qualitativas alteram a composição dos elementos patrimoniais, afetando o patrimônio líquido. II. As variações quantitativas correspondem a fatos modificativos e as variações qualitativas, a fatos permutativos. III. O reconhecimento da variação patrimonial qualitativa pode ocorrer antes, depois ou no momento da arrecadação da receita orçamentária.
Está(ão) correta(s) a(s) afirmativa(s):
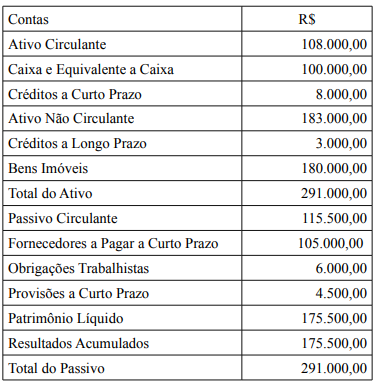
Receita de impostos no valor de R$150.000,00. Receita de exploração de bens e direitos e prestação de serviços – R$300.000,00. Receita com juros e encargos de empréstimos concedidos – R$ 15.000,00. Despesas com remuneração a pessoal – R$250.000,00. Despesas com juros e encargos de mora – R$80.000,00. Despesa orçamentária de capital com amortização (pagamento do principal) de empréstimo no valor de R$85.000,00. Contratação de operação de crédito de curto prazo no valor de R$15.000,00.
Considerando exclusivamente os dados acima, o resultado patrimonial do exercício foi, em reais, de:

 Conheça nossos planos