Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Ano: 2022
Banca:
IV - UFG
Órgão:
Prefeitura de Rialma - GO
Prova:
IV - UFG - 2022 - Prefeitura de Rialma - GO - Controlador Interno |
Q4213400
Contabilidade Pública
As variações patrimoniais, aumentativas e diminutivas, são
transações que promovem alterações nos elementos
patrimoniais da entidade do setor público e que afetam o
resultado do período. É considerada realizada a variação
patrimonial aumentativa quando houver
Q4173032
Contabilidade Pública
A execução orçamentária de determinado estado da federação evidenciou a previsão de uma
despesa corrente, cujo fato gerador ocorreu dentro do exercício, tendo sido no mesmo período
empenhada e liquidada, mas não paga. Contabilmente, o contador realizou os seguintes registros:
No momento do empenho da despesa orçamentária:
- Registro no sistema orçamentário: D – Crédito Disponível C – Crédito empenhado a liquidar
- Registro no sistema de controle: D – Execução da Disponibilidade de Recurso C – DDR (Disponibilidade por Destinação de Recursos) comprometida por empenho
No momento da ocorrência do fato gerador: - Registro no sistema patrimonial: D – Variação Patrimonial Diminutiva C- Passivo Circulante
- Registro no sistema orçamentário D – Crédito Empenhado a Liquidar C- Crédito Empenhado em Liquidação
De acordo com a NBC TSP – Estrutura conceitual e nas informações disponíveis no comando da questão, pode-se afirmar que
- Registro no sistema orçamentário: D – Crédito Disponível C – Crédito empenhado a liquidar
- Registro no sistema de controle: D – Execução da Disponibilidade de Recurso C – DDR (Disponibilidade por Destinação de Recursos) comprometida por empenho
No momento da ocorrência do fato gerador: - Registro no sistema patrimonial: D – Variação Patrimonial Diminutiva C- Passivo Circulante
- Registro no sistema orçamentário D – Crédito Empenhado a Liquidar C- Crédito Empenhado em Liquidação
De acordo com a NBC TSP – Estrutura conceitual e nas informações disponíveis no comando da questão, pode-se afirmar que
Q4173025
Contabilidade Pública
Quando o ente público firma, com terceiros, contrato de concessão de serviços relacionados aos
seus ativos, deve considerar que o contrato e outros acordos confiram às partes direitos e obrigações,
tal como se estivessem na forma de contrato. A esse respeito, conforme a NBC TSP 05, está-se
referindo ao conceito de
Q4173024
Contabilidade Pública
Determinado governo estadual adquiriu serviços especializados de consultoria para uma situação
específica no ano de 2018. O serviço foi realizado e entregue em meados do segundo semestre do
mesmo ano. A despesa tinha sido prevista, mas não houve pagamento do serviço e, no fechamento
daquele exercício financeiro, verificou-se que a despesa acabou por não ser processada. Sempre
que situações como essa ocorrem, no ano seguinte
Q4173023
Contabilidade Pública
Considerando as informações da questão anterior, o governo federal verificou que o desempenho do
serviço de extração de pedras nos anos de 2018 e 2019 foi pior do que o esperado e que não havia
perspectiva de mudança para melhor em períodos posteriores. Em 31/12/2019, o valor líquido de
venda da máquina era de R$ 770.000,00 e seu valor em uso foi estimado em R$ 740.000,00. Com
base nessas informações, pode-se afirmar que, em 31/12/2019, o governo federal evidenciou em seu
Balanço um(a)
Q4172554
Contabilidade Pública
Na contabilidade pública, o resultado do confronto entre o custo de um ativo público menos o seu valor residual
é denominado
Q4172553
Contabilidade Pública
Sabe-se que é comum que qualquer patrimônio sofra variação. Segundo o MCASP, umas das condições para
que no patrimônio público a variação diminutiva (VPD) seja considerada realizada é
Q4172551
Contabilidade Pública
Uma pessoa física com créditos relativos a precatórios na União Federal incorreu em dívida junto a esse
mesmo ente. Então, a União promove a compensação dessa dívida com os créditos de precatório. Nesse
caso, de acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP),
Q4170903
Contabilidade Pública
Juliano acabou de assumir uma função em uma unidade de um órgão público e uma das suas
responsabilidades é a realização do Inventário de bens patrimoniais. Por não saber muito bem como
executar essa tarefa, Juliano consultou uma colega que trabalha há mais tempo no órgão e, após
suas perguntas, a colega forneceu as seguintes orientações:
O inventário físico de bens é um processo que visa à _________________, havendo cinco tipos: anual, inicial, de _________________, de extinção ou transformação e o eventual. Além disso, os inventários de cunho gerencial deverão ser efetuados _________________.
A resposta que preenche correta e respectivamente as lacunas acima é
O inventário físico de bens é um processo que visa à _________________, havendo cinco tipos: anual, inicial, de _________________, de extinção ou transformação e o eventual. Além disso, os inventários de cunho gerencial deverão ser efetuados _________________.
A resposta que preenche correta e respectivamente as lacunas acima é
Ano: 2022
Banca:
OBJETIVA
Órgão:
Prefeitura de Herval - RS
Prova:
OBJETIVA - 2022 - Prefeitura de Herval - RS - Tesoureiro |
Q4168376
Contabilidade Pública
Em relação às provisões contábeis, marcar C para as
afirmativas Certas, E para as Erradas, e após assinalar a
alternativa que apresenta a sequência CORRETA:
(--) Segundo normativa, o termo provisão ficou restrito para intitular algumas contas do Passivo com prazos e valores incertos.
(--) Para que uma provisão seja reconhecida, deve apresentar uma estimativa confiável do valor da obrigação.
(--) É a diferença temporária entre o valor contábil do Ativo ou Passivo no balanço e em sua base fiscal.
(--) Segundo normativa, o termo provisão ficou restrito para intitular algumas contas do Passivo com prazos e valores incertos.
(--) Para que uma provisão seja reconhecida, deve apresentar uma estimativa confiável do valor da obrigação.
(--) É a diferença temporária entre o valor contábil do Ativo ou Passivo no balanço e em sua base fiscal.
Ano: 2022
Banca:
OBJETIVA
Órgão:
Prefeitura de Herval - RS
Prova:
OBJETIVA - 2022 - Prefeitura de Herval - RS - Agente Administrativo |
Q4168367
Contabilidade Pública
Em relação aos bens patrimoniais, é CORRETO afirmar
que a diminuição do valor dos bens tangíveis ou intangíveis,
por desgastes, perda de utilidade por uso, ações da natureza
ou obsolescência é denominada:
Ano: 2022
Banca:
AGIRH
Órgão:
Prefeitura de Queluz - SP
Prova:
AGIRH - 2022 - Prefeitura de Queluz - SP - Encarregado de Gestão Adm em Saúde |
Q4159439
Contabilidade Pública
De acordo com a Lei nº 4.320/64 compreenderá os bens, créditos e valores, cuja mobilização
ou alienação dependa de autorização legislativa:
Q4147324
Contabilidade Pública
Considere as informações a seguir
apresentadas pelo departamento jurídico de
determinado ente público, a respeito dos
processos judiciais com possibilidade de perda
no exercício financeiro de 2020:
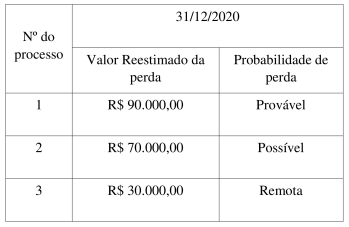
Com base nas informações acima, o valor da provisão para perdas a ser reconhecida no balanço patrimonial do exercício financeiro de 2020, decorrente destes processos judiciais, foi de:
Com base nas informações acima, o valor da provisão para perdas a ser reconhecida no balanço patrimonial do exercício financeiro de 2020, decorrente destes processos judiciais, foi de:
Q4147323
Contabilidade Pública
Considere que uma fundação pública de ensino
superior pertencente à administração pública
federal, adquiriu o direito de uso de uma
patente pelo valor total de R$ 30.000,00. De
acordo com os setores da tecnologia da
informação e da contabilidade, temos as
seguintes informações referentes ao bem
intangível:
- Em 31/03/2020, houve o empenho da despesa no valor de R$ 30.000,00.
- Em 01/05/2020, ocorreu a liquidada total da despesa no valor de R$ 30.000,00e iniciou a utilização do ativo.
- A entidade pretende utilizar o diteiro de uso da patente por 08 anos, conforme os termos do contrato.
- A entidade utiliza o método linear para o cálculo da amortização;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor contábil líquido do ativo intangível em 31/12/2020 foi de:
- Em 31/03/2020, houve o empenho da despesa no valor de R$ 30.000,00.
- Em 01/05/2020, ocorreu a liquidada total da despesa no valor de R$ 30.000,00e iniciou a utilização do ativo.
- A entidade pretende utilizar o diteiro de uso da patente por 08 anos, conforme os termos do contrato.
- A entidade utiliza o método linear para o cálculo da amortização;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor contábil líquido do ativo intangível em 31/12/2020 foi de:
Q4147319
Contabilidade Pública
Um determinado ente da federação adquiriu
no exercício financeiro de 2020 um armário no
valor de R$ 10.000,00. De acordo com os
setores de patrimônio e contabilidade, temos as
seguintes informações, referente ao bem
adquirido:
-Em 30/06/2020, houve empenho da despesa no valor de R$ 10.000,00;
-Em 01/08/2020, ocorreu a recebimento definitivo do bem e liquidação da despesa no valor de R$ 10.000,00;
-Vida útil definida do bem: 10 anos;
-Valor residual estimado: R$ 640,00;
-O ente usa o método das cotas constantes para o cálculo da depreciação;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do bem em 31/12/2020 foi de:
-Em 30/06/2020, houve empenho da despesa no valor de R$ 10.000,00;
-Em 01/08/2020, ocorreu a recebimento definitivo do bem e liquidação da despesa no valor de R$ 10.000,00;
-Vida útil definida do bem: 10 anos;
-Valor residual estimado: R$ 640,00;
-O ente usa o método das cotas constantes para o cálculo da depreciação;
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, o valor da depreciação acumulada do bem em 31/12/2020 foi de:
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144701
Contabilidade Pública
Em reunião com o Departamento Jurídico, você,
Contador da Prefeitura Municipal, tomou
conhecimento de que na última semana a Prefeitura
foi notificada acerca da existência de duas ações
judiciais a ela desfavoráveis, cujas características
principais são as seguintes:
I. ação de natureza fiscal, ajuizada pelo Instituto Nacional do Seguro Social, que pretende cobrar em juízo valores relativos a fatos geradores de contribuições ocorridos há mais de 05 anos, no montante de R$ 50.000,00. O advogado alega que a pretensão está prescrita e a chance de julgamento desfavorável à Prefeitura é remota, praticamente nula.
II. ação de natureza trabalhista, ajuizada por exservidor que alega o não recebimento de horas extras trabalhadas. O advogado analisou os cartões ponto e os holerites juntados e julga provável que será necessário desembolsar, até o encerramento do exercício seguinte, o valor de R$ 12.000,00, baseado em jurisprudência recente.
Com base no exposto, e na NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, assinale a alternativa correta.
I. ação de natureza fiscal, ajuizada pelo Instituto Nacional do Seguro Social, que pretende cobrar em juízo valores relativos a fatos geradores de contribuições ocorridos há mais de 05 anos, no montante de R$ 50.000,00. O advogado alega que a pretensão está prescrita e a chance de julgamento desfavorável à Prefeitura é remota, praticamente nula.
II. ação de natureza trabalhista, ajuizada por exservidor que alega o não recebimento de horas extras trabalhadas. O advogado analisou os cartões ponto e os holerites juntados e julga provável que será necessário desembolsar, até o encerramento do exercício seguinte, o valor de R$ 12.000,00, baseado em jurisprudência recente.
Com base no exposto, e na NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, assinale a alternativa correta.
Ano: 2022
Banca:
Instituto UniFil
Órgão:
Prefeitura de Maricá - RJ
Prova:
Instituto UniFil - 2022 - Prefeitura de Maricá - RJ - Contador |
Q4144700
Contabilidade Pública
A Prefeitura Municipal de Cosmos adquiriu
tomógrafo novo, em 31/07/2020, destinado ao
atendimento de exames de imagem para a população
carente. Por ele foi pago o valor de R$ 175.000,00,
mais custos de preparação das instalações elétricas
de R$ 7.000,00, além de frete, arcado pela Prefeitura,
no valor de R$ 18.000,00. Em 01/08/2020 o aparelho
foi colocado em operação e a taxa de depreciação
linear foi estipulada em 1% ao mês. Ocorre que, em
dezembro do mesmo ano, a sala do tomógrafo foi
alagada devido a infiltrações, o que provocou danos
elétricos na referida máquina, reduzindo
parcialmente sua capacidade de produção. Em
31/12/2020, especialistas emitiram laudo,
constatando que seu valor recuperável era de R$
165.000,00. Diante da situação descrita, e com base
na NBC TSP 09 – Redução ao Valor Recuperável de
Ativo Não Gerador de Caixa, assinale a afirmativa
correta.
Q4143768
Contabilidade Pública
Considere as informações a seguir
apresentadas pelo departamento jurídico de
determinado ente público, a respeito dos
processos judiciais os quais está respondendo:
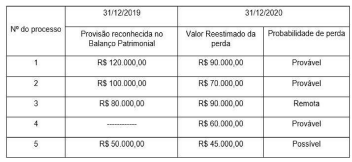
Com base nas informações acima, o impacto total reconhecido no resultado do ente público no exercício financeiro de 2020, decorrente destes processos judiciais, foi:
Com base nas informações acima, o impacto total reconhecido no resultado do ente público no exercício financeiro de 2020, decorrente destes processos judiciais, foi:
Q4143767
Contabilidade Pública
Em 30/06/2020, um Instituto Federal de Ensino
empenhou despesa com a aquisição do direito
de uso de uma patente pelo valor total de R$
60.000,00. Contudo, somente em 30/09/2020 tal
despesa foi liquidada integramente, e nesta
mesma data o ativo foi colocado em condições
de uso e iniciou a sua utilização. Nos termos do
contrato, a da entidade pode utilizar a patente
por um período de 8 anos.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e considerando que a entidade utiliza o método linear para o cálculo da amortização, em dezembro de 2020, uma conta:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público e considerando que a entidade utiliza o método linear para o cálculo da amortização, em dezembro de 2020, uma conta:
Q4143764
Contabilidade Pública
De acordo com o Manual de Contabilidade
Aplicada ao Setor Público, no Plano de Contas
Aplicado Setor Público - PCASP as contas
contábeis são classificadas por Natureza da
Informação Contábil. É um exemplo de conta
contábil que possui Natureza de Informação
Patrimonial:

 Conheça nossos planos