Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Assinale a opção que indica, respectivamente, o momento em que se inicia e o momento em que cessa a depreciação dos móveis, quando estes ainda não estão totalmente depreciados.
Assinale a opção que indica o valor base depreciável destes ativos no início do reconhecimento da depreciação.
Assinale a opção que indica, respectivamente, a contabilização e a mensuração do terreno na data da aquisição.
I. A inscrição do crédito em dívida ativa configura fato contábil quantitativo, pois altera o valor do patrimônio líquido do ente público. No órgão ou entidade de origem é baixado o crédito a receber contra uma variação patrimonial diminutiva (VPD) e no órgão ou entidade competente para inscrição é reconhecido um crédito de dívida ativa contra uma variação patrimonial aumentativa (VPA).
II. Quanto à expectativa de realização, há troca do crédito a receber no ativo circulante (registrado no órgão ou entidade de origem do crédito) pelo crédito de dívida ativa no ativo não circulante (registrado no órgão ou entidade competente para inscrição do crédito em dívida ativa), tendo em vista que o inadimplemento torna incerto o prazo para realização do crédito.
III. Encaminhado o processo administrativo para inscrição em dívida ativa, cabe ao órgão competente a apuração da certeza e liquidez do crédito e verificação das condições gerais que permitam proceder à inscrição.
Quais estão INCORRETAS?
Para esses casos, o MCASP dispõe sobre o critério do valor do conjunto, o qual:
No que tange aos ativos imobilizados e outros ativos que integram o patrimônio público, é correto afirmar que:
I. A utilização da contabilidade de custos na administração pública não guarda semelhança com a administração privada. Os determinantes da mensuração da informação de custos e sua utilização no setor público visa atender perspectivas externas, enquanto que na administração privada o foco está nas perspectivas internas.
II. Entende-se por contingenciamento orçamentário, o retardamento ou a inexecução parcial da programação de despesas autorizadas na Lei Orçamentária Anual em consequência da insuficiência de receitas.
III. As informações obtidas com o uso da contabilidade de custos podem ser utilizadas como instrumento de governança, pois possibilita que o órgão estabeleça critérios diferentes de acordo com a análise de impactos e relevância de cada programa. Assim, é possível estabelecer prioridades e adequar-se a possíveis contingenciamentos, mitigando os impactos negativos e obtendo maior qualidade no atendimento dos objetivos pretendidos inicialmente.
Está INCORRETO o que se afirma apenas em
Valor histórico R$ 10.000,00 Depreciação acumulada R$ 3.000,00 Valor do bem no laudo R$ 12.000,00
Considerando somente as informações apresentadas, o valor a ser reavaliado corresponde a:
O custo de um ativo imobilizado adquirido por meio de uma transação sem contraprestação deve ser mensurado pelo seu valor em uso na data da aquisição.
Acerca de orçamento e contabilidade pública, julgue o item.
Suponha-se que, em determinada data, uma entidade detenha um ativo total de R$ 500.000 e um passivo a descoberto de R$ 200.000. Nesse caso, considerando a equação fundamental da contabilidade, é correto afirmar que o passivo exigível dessa entidade na mesma data é de R$ 700.000.
Custos no Serviço Público
A melhoria do desempenho da administração pública é uma necessidade que vem sendo evidenciada nesta década. Primeiro porque o padrão da inserção do Brasil na economia mundial requer melhor desempenho do setor público, dado o caráter sistêmico da competitividade. Segundo porque a crise fiscal do Estado exige que o governo faça mais com menos recursos. Daí a prioridade para a qualidade do gasto público. A proposta apresentada é que o governo desenvolva e implante sistemas de custos baseados em atividade (ABC), pois esses apresentam a flexibilidade necessária para o setor de serviços e são ferramentas úteis nos processos de reestruturação e de melhoria da gestão. Os sistemas ABC são superiores aos métodos de custeio tradicionais, pois: 1) reduzem as distorções do rateio dos custos indiretos e fixos; e 2) não apenas apuram custos, mas também mostram como e onde se formam os custos, favorecendo uma mudança efetiva de atitude dos gestores.
Fonte: Revista do Serviço Público - RSP Brasília 73 (Especial 85 Anos)
127-152, novembro/2022 – disponível em https://revista.enap.gov.
br/index.php/RSP/article/view/8726/6696
Considerando o texto e os conhecimentos sobre custos, é correto afirmar:
Considera-se realizada a variação patrimonial diminutiva:
Valor arrecadado: R$ 500,000.00:
No momento da arrecadação a natureza da informação patrimonial é:
Para responder à questão, considere:
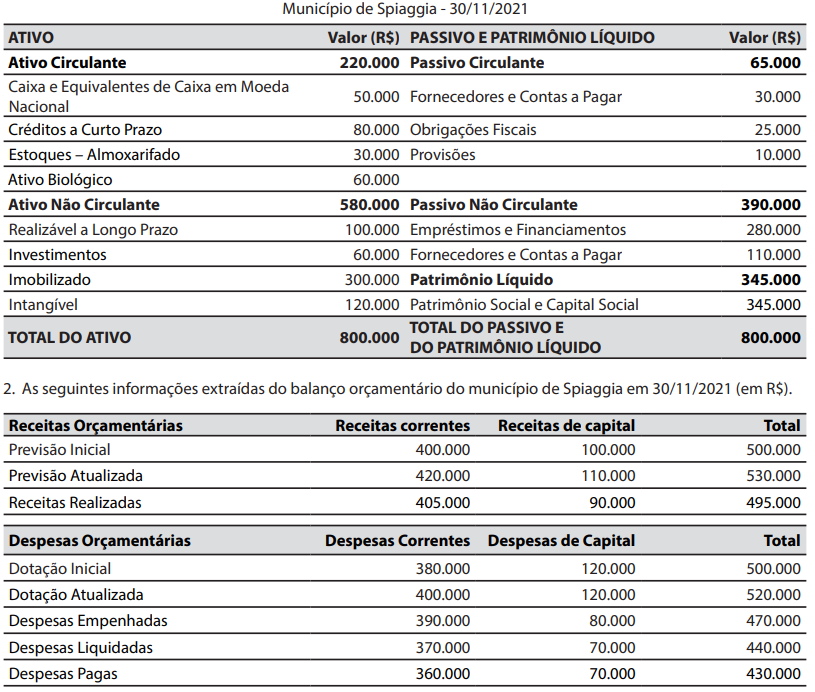
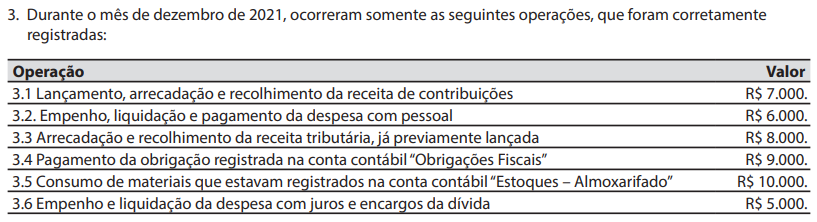
Para responder à questão, considere:

 Conheça nossos planos