Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Para responder à questão, considere:
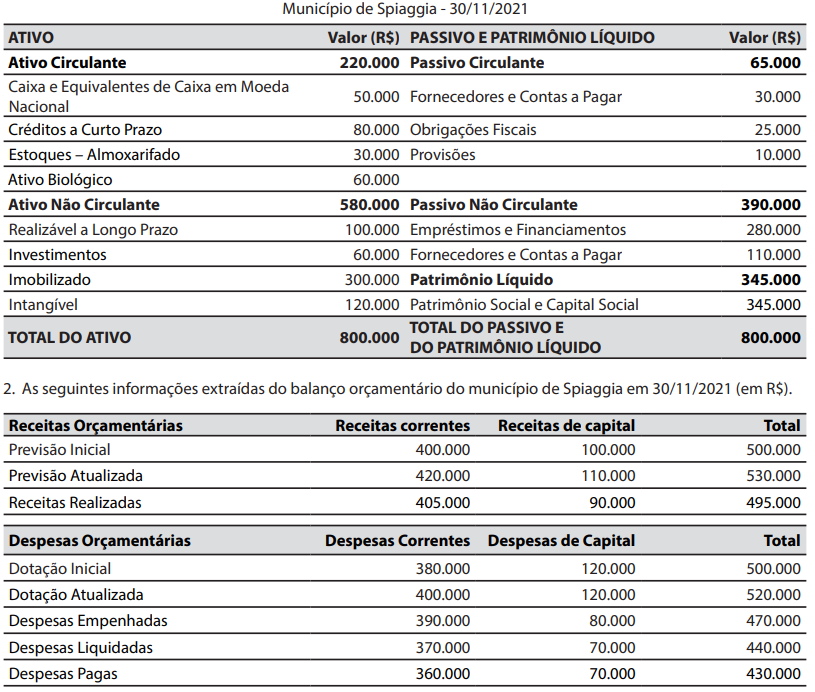
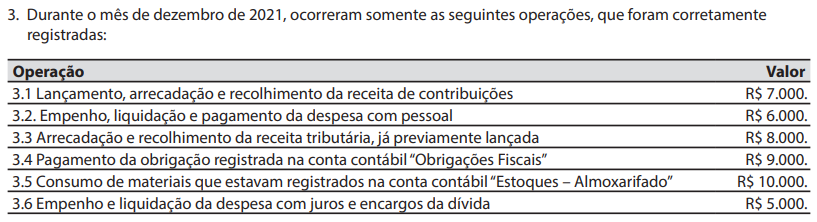
Conforme destacado no MCASP, mensuração é o processo que consiste em determinar os valores pelos quais os elementos das demonstrações contábeis devem ser reconhecidos e apresentados nessas demonstrações. O objetivo da mensuração é selecionar bases que reflitam de modo mais adequado o custo dos serviços, a capacidade operacional e a capacidade financeira da entidade, de forma que seja útil para a prestação de contas e responsabilização e tomada de decisão.
A seleção da base de mensuração para ativos e passivos contribui para satisfazer aos objetivos da elaboração e divulgação da informação contábil pelas entidades do setor público ao fornecer informação que possibilita os usuários avaliarem:
I. O custo dos serviços prestados no período, em termos históricos ou atuais;
II. A capacidade operacional – a capacidade da entidade em dar suporte à prestação de serviços no futuro por meio de recursos físicos e outros;
III. A capacidade financeira – a capacidade da entidade em financiar as suas próprias atividades; e,
IV. O valor dos serviços prestados no período, em termos históricos.
Estão CORRETAS apenas assertivas:
Avalie as afirmações sobre tipos de alterações no patrimônio de uma entidade pública.
I – O registro contábil da depreciação de um bem, devidamente registrado no ativo da entidade, gera uma variação patrimonial qualitativa.
II – O recebimento de um tributo de um contribuinte no ano de 2022, cujo fato gerador ocorreu no ano de 2020, gera uma variação patrimonial qualitativa.
III – O pagamento de uma despesa em 2022, que foi devidamente inscrita em Restos a Pagar Processados de 2021, gera uma variação patrimonial qualitativa.
IV – O reconhecimento de uma dívida passiva gera um acréscimo no passivo e é exemplo de uma variação patrimonial quantitativa diminutiva, com a consequente redução da situação patrimonial líquida da entidade.
V – O pagamento de uma despesa pública orçamentária em 30/06/2022, cujo fato gerador ocorreu concomitantemente à liquidação em 31/03/2022, gera variação patrimonial quantitativa diminutiva, com redução da disponibilidade financeira da entidade.
Está correto apenas o que se afirma em
Com relação ao que consta nessa norma, assinale a alternativa correta.
Em 31/12/X0, a universidade estimou que os direitos autorais tinham valor realizável líquido de R$28.000, enquanto o valor em uso era estimado em R$32.000.
Assinale a opção que indica o valor contabilizado como direitos autorais em 31/12/X0 pela universidade:
Em 31/12/X0, após contabilizar a despesa de depreciação, o hospital revisou o valor residual da ambulância e verificou que ela poderia ser vendida por R$40.000 ao final de sua vida útil.
Assinale a opção que indica a despesa de depreciação da ambulância em 31/12/X1.
• Frete para entrega: R$400 • Material para instalação: R$600 • Honorários para instalação: R$3.000
Os custos de remoção dos aparelhos ao final de sua vida útilforam estimados em R$2.000, a valor presente.
Na data, o valor justo dos aparelhos de ar condicionado era deR$28.000.
Assinale a opção que indica o valor contabilizado relativo aosaparelhos de ar condicionado em 01/01/X0.
Analise se, para avaliar se a entidade controla o recurso no presente, deve ser observada a existência dos seguintes indicadores de controle:
I. Propriedade legal. II. Acesso ao recurso ou a capacidade de negar ou restringir o acesso a esses. III. Meios que asseguram que o recurso é utilizado para alcançar os seus objetivos. IV. Existência de direito legítimo ao potencial de serviços ou à capacidade para gerar os benefícios econômicos advindos do recurso.
Estão corretos os indicadores
I. A informação de custos, para ser útil e compreensível ao usuário, deve levar em consideração as características qualitativas e restrições da informação. Por exemplo, a entidade pode concluir que determinados bens podem ser apropriados imediatamente como custo por serem de baixo valor, em vez de depreciá-los por diversos períodos, considerando a característica qualitativa da relevância, combinada com as restrições de materialidade e de custo-benefício.
Il. O sistema de custos deve ser organizado de forma a facilitar o desenvolvimento de modelos de controle de custos fundamentados nas diretrizes da alta administração de cada entidade, que norteiem os aspectos operacionais e sistêmicos para o seu desenvolvimento e implantação. Diante desses fundamentos, o processo de geração da informação de custos deve ter o objetivo de obter, para a auditoria, evidências apropriadas e suficientes a avaliação dos riscos de distorção relevante.
III. O sistema de custos visa evidenciar o quanto de recurso foi utilizado por uma entidade para cumprir determinada finalidade. Nesse contexto, é importante a identificação da variável física, a fim de mensurar o custo dos bens e serviços entregues. O custo unitário inclui, por exemplo, o custo por tonelada, por hora máquina, por hora de trabalho do servidor ou do departamento, por cidadão atendido, por item disponibilizado, por metro quadrado construído.
Com base nos preceitos da NBC TSP 34, estão corretas as afirmativas
Tendo em vista os estágios que a receita pública percorre até o ingresso de recursos aos cofres municipais, considere o quadro a seguir:
02/02/x1 - Lançamento do imposto
03/03/x1 - Contribuinte faz o pagamento
03/03/x1 - Arrecadação do imposto
07/03/x1 - Recolhimento aos cofres municipais
Os momentos em que os valores devem ser reconhecidos sob o ponto de vista orçamentário e patrimonial são, respectivamente:
I. A demonstração das variações patrimoniais dará destaque à origem e ao destino dos recursos provenientes da alienação de ativos.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
III. As demonstrações contábeis compreenderão, isolada e conjuntamente, as transações e operações de cada órgão, fundo ou entidade da administração direta, autárquica e fundacional, exceto empresa estatal dependente.
Está(ão) CORRETO(S):
No Plano de Contas aplicado ao Setor Público, a classificação do ativo e do passivo em financeiro e permanente permite a apuração do superávit financeiro no Balanço Patrimonial (BP).
Sobre isto, analise as seguintes afirmativas, colocando V se for Verdadeira e F se for Falsa.
( ) O Ativo Financeiro compreenderá os créditos e valores realizáveis com a devida autorização orçamentária e os valores numerários.
( ) O Ativo Permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.
( ) O Passivo Financeiro compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária.
( ) O Passivo Permanente compreenderá as dívidas fundadas e outras que dependam de autorização legislativa para amortização ou resgate.
A sequência CORRETA está indicada na alternativa

 Conheça nossos planos