Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.925 questões


Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Contador - Finanças Públicas |
Q2244857
Contabilidade Pública
Uma entidade do setor público deprecia os seus ativos
imobilizados com base no método da linha reta.
Em relação à depreciação dos imóveis, é correto afirmar que devese depreciar a
Em relação à depreciação dos imóveis, é correto afirmar que devese depreciar a
Q2243701
Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item.
A existência de uma ação reclamatória trabalhista contra
uma entidade do setor público deve ser reconhecida, no
balanço patrimonial, como uma provisão contábil, ainda
que a possibilidade de julgamento desfavorável para a
entidade seja remota.
Q2243700
Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item.
Não são objetos de registro da contabilidade aplicada ao
setor público os bens dominicais, haja vista que eles não
atendem à finalidade precípua dos ativos imobilizados
do setor público, isto é, não atendem o interesse
coletivo mediante a prestação de serviços à sociedade.
Q2243697
Contabilidade Pública
Com base na Lei n.º 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item.
Serão levados à conta patrimonial todos os fatos que causarem alteração na situação líquida patrimonial das entidades, resultantes ou independentes da execução orçamentária.
Serão levados à conta patrimonial todos os fatos que causarem alteração na situação líquida patrimonial das entidades, resultantes ou independentes da execução orçamentária.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243583
Contabilidade Pública
Uma entidade do setor público gerou internamente um ativo
intangível. Para isso, incorreu em gastos relacionados à pesquisa e
ao desenvolvimento.
Assinale a opção que indica a contabilização correta desses gastos pela entidade.
Assinale a opção que indica a contabilização correta desses gastos pela entidade.
Ano: 2023
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2023 - AL-MA - Técnico de Gestão Administrativa - Controlador |
Q2243571
Contabilidade Pública
Uma entidade do setor público contabiliza as participações
permanentes em outras sociedades como Investimentos, no
quadro principal de seu Balanço Patrimonial. As participações são
contabilizadas de acordo com o método da equivalência
patrimonial.
Em 31/12/X0, a entidade adquiriu 80% de participação do patrimônio líquido da Cia Gama por R$480.000. O patrimônio líquido contábil da Cia Gama era de R$500.000.
Na data de aquisição, o valor justo do ativo imobilizado da Cia Gama era de R$370.000, enquanto o valor contábil do mesmo era de R$300.000. Ainda, a Cia Gama havia criado internamente um ativo intangível, que não estava contabilizado em seu balanço patrimonial, mas que tinha valor justo de R$30.000.
Na data, deve-se reconhecer
Em 31/12/X0, a entidade adquiriu 80% de participação do patrimônio líquido da Cia Gama por R$480.000. O patrimônio líquido contábil da Cia Gama era de R$500.000.
Na data de aquisição, o valor justo do ativo imobilizado da Cia Gama era de R$370.000, enquanto o valor contábil do mesmo era de R$300.000. Ainda, a Cia Gama havia criado internamente um ativo intangível, que não estava contabilizado em seu balanço patrimonial, mas que tinha valor justo de R$30.000.
Na data, deve-se reconhecer
Q2243126
Contabilidade Pública
Uma entidade pública federal, em 2/10/2022, por meio licitatório,
realizou estas compras:
. dez computadores pelo preço total de R$ 60.000,00;
. trinta poltronas pelo preço total de R$ 24.000,00;
. dois mil livros para doar para estudantes pelo preço de R$ 80.000,00;
. um software de gestão pública pelo preço de R$ 10.000,00.
Considerando-se apenas as transações, o valor que deverá ser registrado no Ativo Imobilizado é
. dez computadores pelo preço total de R$ 60.000,00;
. trinta poltronas pelo preço total de R$ 24.000,00;
. dois mil livros para doar para estudantes pelo preço de R$ 80.000,00;
. um software de gestão pública pelo preço de R$ 10.000,00.
Considerando-se apenas as transações, o valor que deverá ser registrado no Ativo Imobilizado é
Q2243125
Contabilidade Pública
Os dados foram obtidos de uma entidade do setor público federal
em 31/12/2022.
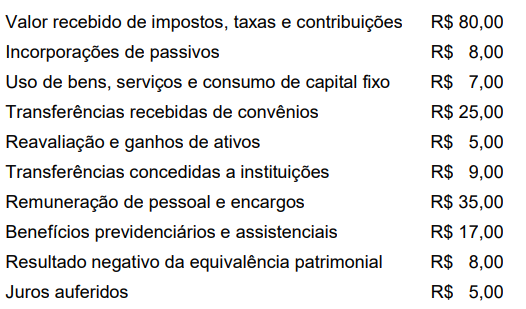
Considerando-se a movimentação dos fatos contábeis, assinale a alternativa correta.
Considerando-se a movimentação dos fatos contábeis, assinale a alternativa correta.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista em Auditoria |
Q2239945
Contabilidade Pública
Assinale a opção correta a respeito da composição do patrimônio
público.
Ano: 2023
Banca:
IBADE
Órgão:
RBPREV - AC
Prova:
IBADE - 2023 - RBPREV - AC - Analista Previdenciário (qualquer área de formação) |
Q2237371
Contabilidade Pública
A Demonstração das Variações Patrimoniais evidenciará as
alterações verificadas no patrimônio, resultantes ou
independentes da execução orçamentária, e indicará o
resultado patrimonial do exercício. Assim, o resultado
patrimonial de determinado período é apurado a partir:
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
MPE-RO
Prova:
CESPE / CEBRASPE - 2023 - MPE-RO - Analista Contábil |
Q2237287
Contabilidade Pública
Na contabilidade aplicada ao setor público, as provisões se
distinguem dos demais passivos porque
Ano: 2023
Banca:
FURB
Órgão:
Prefeitura de Doutor Pedrinho - SC
Prova:
FURB - 2023 - Prefeitura de Doutor Pedrinho - SC - Contador |
Q2233441
Contabilidade Pública
No setor público, o tratamento contábil dos Ativos
Imobilizados é estabelecido na NBC TSP 07 - Ativo
Imobilizado. Analise as alternativas a seguir e assinale
aquela que está de acordo com o disposto na norma:
Q2229939
Contabilidade Pública
Em 01/03/2022, a prefeitura de um município localizado na região central do estado adquiriu uma motoniveladora, a ser
utilizada pela secretaria municipal de obras. Essa motoniveladora, adquirida por $ 600.000, tem vida útil econômica
sugerida pelo fabricante de 12 anos ou 12.000 horas, o que ocorrer primeiro, desde que as manutenções programadas
sejam executadas corretamente. Considerou-se que o valor residual inicial era de 10% do preço de aquisição. Foram
despendidos $ 36.000 a título de custos incrementais relativos para funcionamento adequado às especificidades da
geografia local, o que fez com que a motoniveladora estivesse à disposição para uso a partir de 01/06/2022, sendo
utilizada por 620 horas até 31/12/2022. Considerando as determinações da Norma Brasileira de Contabilidade do Setor
Público NBC TSP 07 – Ativo Imobilizado, assinale a alternativa correta.
Q2229938
Contabilidade Pública
A Norma Brasileira de Contabilidade NBC TSP 06 – Propriedades para Investimento, aplicada ao setor público,
apresenta o tratamento contábil acerca do reconhecimento, da mensuração, da divulgação, da reclassificação e da
alienação aplicável às propriedades para investimento. Com base no exposto, assinale a alternativa correta.
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229228
Contabilidade Pública
Em relação ao processo de planejamento-orçamento,
assinalar a alternativa CORRETA:
Ano: 2023
Banca:
OBJETIVA
Órgão:
Prefeitura de Canoas - RS
Prova:
OBJETIVA - 2023 - Prefeitura de Canoas - RS - Gestor Contábil-Financeiro |
Q2229211
Contabilidade Pública
Depois de reconhecidas as receitas orçamentárias,
podem ocorrer fatos supervenientes que ensejem a
necessidade de restituições. No caso de devolução de saldos
de convênios, contratos e congêneres, o ente público deve
adotar certos procedimentos. Sobre quais são esses
procedimentos, analisar os itens abaixo:
I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita orçamentária até o limite de valor das transferências recebidas no exercício.
II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
Está(ão) CORRETO(S):
I. Se a restituição ocorrer no mesmo exercício em que foram recebidas transferências do convênio, contrato ou congênere, deve-se contabilizar como dedução de receita orçamentária até o limite de valor das transferências recebidas no exercício.
II. Se o valor da restituição ultrapassar o valor das transferências recebidas no exercício, o montante que ultrapassar esse valor deve ser registrado como despesa orçamentária.
III. Se a restituição for feita em exercício em que não houve transferência do respectivo convênio/contrato, deve ser contabilizada como despesa orçamentária.
Está(ão) CORRETO(S):
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228548
Contabilidade Pública
Julgue o item subsecutivo, a respeito dos procedimentos contábeis que orientam o registro contábil de responsabilidade pelas entidades do setor público.
O ente governamental transferidor de recursos utiliza o regime patrimonial para registrar valores que arrecadou, ao passo que o ente recebedor dos recursos reconhece-os como receita orçamentária.
O ente governamental transferidor de recursos utiliza o regime patrimonial para registrar valores que arrecadou, ao passo que o ente recebedor dos recursos reconhece-os como receita orçamentária.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228537
Contabilidade Pública
Quanto a estrutura, reconhecimento e mensuração das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente.
A incerteza envolvendo o reconhecimento de um item nas demonstrações contábeis deve ser avaliada a cada data de divulgação do relatório.
A incerteza envolvendo o reconhecimento de um item nas demonstrações contábeis deve ser avaliada a cada data de divulgação do relatório.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228536
Contabilidade Pública
Quanto a estrutura, reconhecimento e mensuração das demonstrações contábeis aplicadas ao setor público, julgue o item subsequente.
Caso haja aumentos no valor de um ativo após seu reconhecimento inicial, sua mensuração pode ser alterada para refletir esses aumentos.
Caso haja aumentos no valor de um ativo após seu reconhecimento inicial, sua mensuração pode ser alterada para refletir esses aumentos.
Ano: 2023
Banca:
CESPE / CEBRASPE
Órgão:
SEFIN de Fortaleza - CE
Prova:
CESPE / CEBRASPE - 2023 - SEFIN de Fortaleza - CE - Analista Fazendário Municipal - Área de Conhecimento: Contabilidade |
Q2228535
Contabilidade Pública
Quanto a estrutura, reconhecimento e mensuração das
demonstrações contábeis aplicadas ao setor público, julgue o item subsequente.
Ganhos e perdas que não forem materiais e que forem provenientes de grupo de transações semelhantes devem ser apresentados em base líquida.
Ganhos e perdas que não forem materiais e que forem provenientes de grupo de transações semelhantes devem ser apresentados em base líquida.

 Conheça nossos planos