Questões de Concurso
Sobre procedimentos contábeis patrimoniais em contabilidade pública
Foram encontradas 4.923 questões


Julgue o item a seguir, relativos ao tratamento contábil dos ativos intangíveis do setor público.
Deve ser mantido o reconhecimento dos custos no valor
contábil de um ativo intangível quando ele estiver nas
condições operacionais pretendidas pela administração.
Julgue o item a seguir, relativos ao tratamento contábil dos ativos intangíveis do setor público.
Restringir o acesso de terceiros aos benefícios por ele
gerados é uma evidência de controle de um ativo intangível.
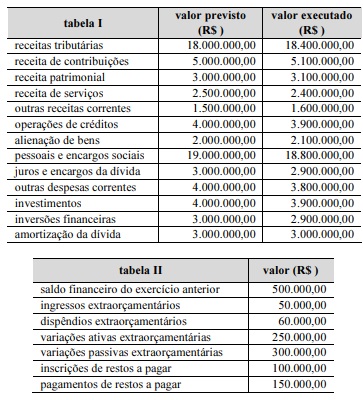
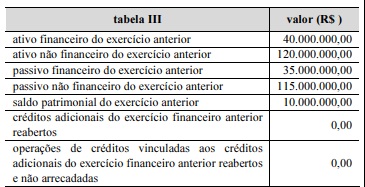
Ao final do ano de 2022, determinado município divulgou as informações apresentadas nas tabelas I, II e III sobre sua execução orçamentária e financeira.
Ainda considerando as informações das tabelas I, II e III apresentadas, julgue o item que se segue, em relação à demonstração das variações patrimoniais e ao balanço patrimonial do município.
O total de variações passivas foi inferior a R$ 30.000.000.
Acerca de mensuração de passivos, passivos contingentes, reavaliação e depreciação, julgue o item subsequente.
O valor residual de um ativo intangível com vida útil
definida deve ser sempre presumido como superior a zero,
porque a amortização não pode englobar a totalidade do
valor do ativo.
Com relação a variações patrimoniais, ativo imobilizado e intangível e redução ao valor recuperável, julgue o item subsecutivo.
Sob o enfoque patrimonial, as receitas são variações
patrimoniais aumentativas (VPA) e as despesas, variações
diminutivas (VPD), e a diferença entre elas constitui o
resultado patrimonial do período, que é representado por
superávit ou déficit patrimonial na demonstração das
variações patrimoniais (DVP).
Com relação a variações patrimoniais, ativo imobilizado e intangível e redução ao valor recuperável, julgue o item subsecutivo.
As variações patrimoniais podem decorrer de situações que
alteram a situação líquida patrimonial, dividindo-se em
aumentativas e diminutivas.
Em relação a conceituação, objeto e campo de aplicação da contabilidade pública e patrimônio público e seus componentes, julgue o item a seguir.
Nas entidades públicas, os estoques são avaliados pelo valor
de produção ou de aquisição; entretanto, se esse valor for
menor que o valor de mercado, deve-se como parâmetro o
valor de mercado.
I. Contabilidade Pública é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios e as normas contábeis. Além disso, coleta, registra e controla os atos e fatos de natureza patrimonial, orçamentária e financeira do patrimônio público.
II. O enfoque da Contabilidade Pública está voltado ao patrimônio. A relevância desta informação e o contexto socioeconômico e cultural exigem dos entes públicos a elaboração de demonstrativos gerenciais que possibilitem aos gestores ter uma visão global e transparente dos gastos públicos
Marque a alternativa CORRETA:
No que concerne à retenção tributária e ao suprimento de fundos, julgue os itens seguintes.
As pessoas jurídicas optantes pelo simples devem efetuar a
retenção da contribuição social sobre o lucro líquido (CLSS)
por ocasião dos pagamentos que fizerem pelos serviços de
limpeza e manutenção prestados por pessoas jurídicas de
direito privado.
No que concerne à retenção tributária e ao suprimento de fundos, julgue os itens seguintes.
A escrituração fiscal digital de retenções e outras
informações fiscais (EFD-Reinf) é uma obrigação tributária
acessória cujo cumprimento se dá por meio da transmissão
de informações de interesse do fisco ao Sistema Público de
Escrituração Digital (SPED), destacando-se entre elas as
informações relativas à escrituração de rendimentos pagos e
retenção de tributos.
Julgue o item seguinte, que versa sobre as variações patrimoniais decorrentes de eventos relacionados ao setor público e sobre as demonstrações contábeis produzidas pelas entidades que compõem o referido setor.
A atualização monetária das dívidas contraídas por entes
públicos provoca uma variação patrimonial passiva de
natureza extraorçamentária.
Julgue o item seguinte, que versa sobre as variações patrimoniais decorrentes de eventos relacionados ao setor público e sobre as demonstrações contábeis produzidas pelas entidades que compõem o referido setor.
A inscrição de créditos fiscais deve ser classificada na
demonstração das variações patrimoniais como uma
superveniência ativa resultante da execução orçamentária.
Julgue o item seguinte, que versa sobre as variações patrimoniais decorrentes de eventos relacionados ao setor público e sobre as demonstrações contábeis produzidas pelas entidades que compõem o referido setor.
As doações recebidas representam variações patrimoniais
aumentativas, cujo reconhecimento contábil deve ser
efetuado quando da ocorrência do seu efetivo recebimento.

 Conheça nossos planos