Questões de Concurso
Sobre princípios fundamentais de contabilidade na perspectiva do setor público em contabilidade pública
Foram encontradas 510 questões


Ano: 2019
Banca:
IDCAP
Órgão:
Prefeitura de São Roque do Canaã - ES
Prova:
IDCAP - 2019 - Prefeitura de São Roque do Canaã - ES - Analista Contábil |
Q1302664
Contabilidade Pública
Observe os itens:
I- Determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido; II- Impõe a escolha da hipótese de que resulte menor patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade; III- Ganha ênfase quando, para definição dos valores relativos as variações patrimoniais, devem ser feitas estimativas que envolvem incertezas de grau variável.
I- Determina a adoção do menor valor para os componentes do Ativo e do maior para os do Passivo, sempre que se apresentem alternativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido; II- Impõe a escolha da hipótese de que resulte menor patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais Princípios Fundamentais de Contabilidade; III- Ganha ênfase quando, para definição dos valores relativos as variações patrimoniais, devem ser feitas estimativas que envolvem incertezas de grau variável.
Ano: 2019
Banca:
IDCAP
Órgão:
Prefeitura de São Roque do Canaã - ES
Prova:
IDCAP - 2019 - Prefeitura de São Roque do Canaã - ES - Analista Contábil |
Q1302663
Contabilidade Pública
Assinale a melhor definição do Princípio
Contábil do Registro Pelo Valor Original:
Ano: 2019
Banca:
IDCAP
Órgão:
Prefeitura de São Roque do Canaã - ES
Prova:
IDCAP - 2019 - Prefeitura de São Roque do Canaã - ES - Analista Contábil |
Q1302662
Contabilidade Pública
“Refere-se, simultaneamente, a
tempestividade e a integridade do registro do
patrimônio e das suas mutações, determinando
que este seja feito de imediato e com a extensão
correta, independentemente das causas que as
originaram.” Essa é uma definição do Princípio
Contábil da:
Ano: 2019
Banca:
CONTEMAX
Órgão:
Prefeitura de Aroeiras - PB
Prova:
CONTEMAX - 2019 - Prefeitura de Aroeiras - PB - Técnico em Contabilidade |
Q1288757
Contabilidade Pública
Os Princípios de Contabilidade representam a
essência das doutrinas e teorias relativas à Ciência
da Contabilidade, consoante o entendimento
predominante nos universos científico e profissional
de nosso País. Com base nesta afirmação e na
Resolução CFC nº 750/93 e suas alterações
posteriores, é CORRETO afirmar que o princípio
que refere-se ao processo de mensuração e
apresentação dos componentes patrimoniais para
produzir informações íntegras e tempestivas, trata-se
de:
Ano: 2019
Banca:
FAUEL
Órgão:
Câmara Municipal de Colombo - PR
Prova:
FAUEL - 2019 - Câmara Municipal de Colombo - PR - Contador |
Q1248883
Contabilidade Pública
Os Princípios de Contabilidade são as
verdadeiras normas gerais delimitadoras da
aplicação da Ciência Contábil. Se não existissem,
cada entidade poderia adotar forma própria de
registrar os fatos contábeis, tornando impossível
a correta mensuração da riqueza patrimonial,
necessária à defesa dos interesses da coletividade,
dos particulares e dos próprios sócios e acionistas.
Qual princípio obriga a Contabilidade a reconhecer a
receita, no momento da emissão de seu documento
fiscal, independentemente de seu recebimento?
Ano: 2019
Banca:
FUNDATEC
Órgão:
Autarquia Municipal de Turismo Gramadotur - RS
Prova:
FUNDATEC - 2019 - Autarquia Municipal de Turismo Gramadotur - RS - Contador |
Q1218923
Contabilidade Pública
É base indispensável à integridade e à fidedignidade dos processos de
reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam
ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade
aplicadas ao Setor Público. A qual princípio se refere essa descrição?
Ano: 2019
Banca:
MetroCapital Soluções
Órgão:
Prefeitura de Conchas - SP
Prova:
MetroCapital Soluções - 2019 - Prefeitura de Conchas - SP - Contador |
Q1215764
Contabilidade Pública
Como se sabe, quando informações contábeis
não são produzidas e divulgadas de forma
íntegra e tempestiva, a sua relevância pode ser
prejudicada. O princípio da contabilidade que
contempla essa questão, a partir de critérios
para registro de elementos quantitativos e
qualitativos, chama-se:
Ano: 2019
Banca:
GUALIMP
Órgão:
Prefeitura de Porciúncula - RJ
Prova:
GUALIMP - 2019 - Prefeitura de Porciúncula - RJ - Contador |
Q1215540
Contabilidade Pública
Qual a melhor definição do Princípio da Prudência?
Ano: 2019
Banca:
GUALIMP
Órgão:
Prefeitura de Porciúncula - RJ
Prova:
GUALIMP - 2019 - Prefeitura de Porciúncula - RJ - Contador |
Q1215539
Contabilidade Pública
Qual desses não é um Princípio da Contabilidade?
Ano: 2019
Banca:
FUNDEP (Gestão de Concursos)
Órgão:
CAU-MG
Prova:
FUNDEP (Gestão de Concursos) - 2019 - CAU-MG - Assistente Administrativo e Financeiro |
Q1174602
Contabilidade Pública
Um assistente administrativo financeiro, que atua em
uma unidade da administração pública indireta, em
fevereiro fez todos os lançamentos no sistema de custos
e despesas considerando o próprio mês de ocorrência
dos gastos, ou seja, dentro do mês no qual ocorreu o
fato gerador.
O princípio contábil observado pelo assistente para a realização dos lançamentos pode ser denominado regime da(e)
O princípio contábil observado pelo assistente para a realização dos lançamentos pode ser denominado regime da(e)
Ano: 2019
Banca:
CONSULPAM
Órgão:
Prefeitura de Viana - ES
Prova:
CONSULPAM - 2019 - Prefeitura de Viana - ES - Contador |
Q1155009
Contabilidade Pública
Com base no art.6 da Resolução 1.258/10, a falta de
integridade e tempestividade na produção e na
divulgação da informação contábil pode ocasionar a
perda de sua relevância, por isso as informações
apresentadas devem abranger as variações e mutações
patrimoniais em totalidade e no momento em que
ocorrem. Diante dessa informação marque a opção
que se refere ao princípio apresentado:
Q1115288
Contabilidade Pública
A Secretaria do Tesouro Nacional – STN vem aos
poucos inserindo na contabilidade pública critérios
contábeis aplicados no âmbito das empresas
privadas. Ela divide o reconhecimento da despesa
quanto aos enfoques patrimonial e orçamentário.
Uma ação abaixo descrita não se alinha com o
reconhecimento da despesa sob o enfoque
patrimonial.
Ano: 2019
Banca:
Quadrix
Órgão:
CRO-GO
Prova:
Quadrix - 2019 - CRO-GO - Auditor de Controle Interno |
Q1096732
Contabilidade Pública
Julgue o item segundo a NBC TSP – Estrutura Conceitual.
As características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral (RCPGs) são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade.
As características qualitativas da informação incluída nos Relatórios Contábeis de Propósito Geral (RCPGs) são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade.
Q1064478
Contabilidade Pública
O princípio da competência é definido como
Ano: 2019
Banca:
CESPE / CEBRASPE
Órgão:
TCE-RO
Prova:
CESPE - 2019 - TCE-RO - Auditor de Controle Externo - Ciências Contábeis |
Q1040356
Contabilidade Pública
Simultaneamente à aquisição de novos equipamentos,
o gestor de um hospital público providenciou o leilão de
equipamentos antigos, conforme mostra o quadro a seguir. 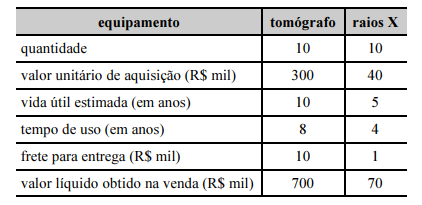 A partir das informações apresentadas, assinale a opção correta,
relativamente a ganhos e(ou) perdas decorrentes do leilão dos
tomógrafos e dos aparelhos de raios X.
A partir das informações apresentadas, assinale a opção correta,
relativamente a ganhos e(ou) perdas decorrentes do leilão dos
tomógrafos e dos aparelhos de raios X.
Q1001634
Contabilidade Pública
Este princípio estabelece que a LOA não conterá dispositivo
estranho à previsão da receita e à fixação da despesa.
Ressalvam-se dessa proibição a autorização para abertura de
crédito suplementar e a contratação de operações de crédito,
nos termos da lei. De acordo com a lei 4.320/64 e NCASP –
Normas de Contabilidade aplicada ao setor público, este
princípio refere-se a (o):
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Fiscal de Tributos |
Q2069287
Contabilidade Pública
O princípio orçamentário previsto no parágrafo
8º, do art. 165 da Constituição Federal de 1988, que
estabelece que a LOA não conterá dispositivo
estranho à previsão da receita e à fixação da despesa,
é conhecido como princípio da:
Ano: 2018
Banca:
COSEAC
Órgão:
Prefeitura de Maricá - RJ
Prova:
COSEAC - 2018 - Prefeitura de Maricá - RJ - Técnico em Contabilidade |
Q2062542
Contabilidade Pública
O ramo da ciência contábil que aplica, no
processo gerador de informações, os Princípios
Fundamentais de Contabilidade e as normas contábeis
direcionados ao controle patrimonial de entidades do
setor público, recebe a seguinte denominação:
Ano: 2018
Banca:
IBGP
Órgão:
PBH Ativos S.A.
Prova:
IBGP - 2018 - PBH Ativos S.A. - Analista Administrativo Financeiro |
Q2033660
Contabilidade Pública
Existem regras de aplicação geral que orientam os
procedimentos e práticas do profissional contábil no
exercício de sua atividade. Essas regras, conceitos ou
princípios visam a um tratamento contábil uniforme e
servem como guia para a auditoria examinar a qualidade
dos relatórios contábeis de sua atividade que são
denominados princípios contábeis geralmente aceitos.
Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil.
Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
Um dos mais importantes desses princípios é o princípio da entidade contábil. Qualquer indivíduo, empresa, grupo de empresas ou entidades, que efetue movimentações quantificáveis monetariamente, desde que haja necessidade de manter a contabilidade, será́ tratado como uma entidade contábil.
Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE a principal determinação do princípio da entidade contábil:
Q1773823
Contabilidade Pública
Leia atentamente as afirmativas a seguir, analisando se estão
corretas (C) ou não (E).
( ) Em atenção ao princípio da Prudência, quando
tivermos duas alternativas igualmente válidas para
mensurar o ativo e o passivo de uma organização,
pública ou privada, devemos optar pelo maior valor
para o ativo e o menor valor para o passivo;
( ) Os componentes de uma sociedade ao subtraírem recursos do caixa para pagar dívidas particulares, ou mesmo desviarem bens pertencentes a organização para uso próprio encontram respaldo no princípio da Entidade; ( ) A tempestividade e integridade na escrituração e divulgação da informação contábil-financeira, contribuindo para a apresentação de dados atualizados para as tomadas de decisões, obedece ao princípio da Oportunidade; ( ) Em obediência ao princípio da Competência, a escrituração das receitas e despesas de uma organização é realizada na data da ocorrência do fato gerador, independentemente da movimentação financeira (recebimento e pagamento).
( ) Os componentes de uma sociedade ao subtraírem recursos do caixa para pagar dívidas particulares, ou mesmo desviarem bens pertencentes a organização para uso próprio encontram respaldo no princípio da Entidade; ( ) A tempestividade e integridade na escrituração e divulgação da informação contábil-financeira, contribuindo para a apresentação de dados atualizados para as tomadas de decisões, obedece ao princípio da Oportunidade; ( ) Em obediência ao princípio da Competência, a escrituração das receitas e despesas de uma organização é realizada na data da ocorrência do fato gerador, independentemente da movimentação financeira (recebimento e pagamento).

 Conheça nossos planos