Questões de Concurso
Sobre plano de contas aplicado ao setor público - pcasp em contabilidade pública
Foram encontradas 1.571 questões


Com a nova metodologia que reestruturou o PCASP, os lançamentos não estão mais fechados (débito e crédito) em uma mesma natureza de informação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item subsequente, relativos à consistência dos registros e saldos das contas contábeis.
É critério do ordenador de despesas estabelecer o limite
percentual para o agrupamento de contas semelhantes nos
registros das contas contábeis descritas como “Outros(as)”.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), julgue o item subsequente, relativos à consistência dos registros e saldos das contas contábeis.
O reconhecimento da receita orçamentária deve ser feito
concomitantemente com os valores a receber registrados em
contas de ativo com atributo permanente.
Analise as proposições sobre o Plano de Contas Aplicado ao Setor Público (PCASP).
I. É obrigatória a adoção do PCASP Estendido para os entes que precisem de uma referência para o desenvolvimento de suas rotinas e sistemas.
II. Para permitir a consolidação das contas públicas nos diversos níveis de governo foi criado um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível (subtítulo) das classes 1, 2, 3 e 4 do PCASP para identificar os saldos recíprocos.
III. A Natureza de Informação Patrimonial registra, processa e evidencia os fatos financeiros e não financeiros relacionados às variações qualitativas e quantitativas do patrimônio público.
IV. Os valores registrados ao longo do período na Classe 3 e na Classe 4 são encerrados ao final do exercício, representando o resultado patrimonial levado para a conta de patrimônio líquido. Ao final do exercício, o Balanço Patrimonial apresentará os valores da Classe 1 iguais aos da Classe 2.
V. É obrigatória a utilização do PCASP para todos os órgãos e entidades da administração direta e da administração indireta dos entes da Federação, incluindo seus fundos, autarquias, inclusive especiais, e fundações. Porém, para as empresas estatais dependentes a utilização do PCASP é facultativa.
Estão CORRETAS apenas as proposições que constam nos itens
Uma entidade pública estava em processo de organização de informações para adoção das disposições constantes no MCASP/STN para reconhecimento de alguns ativos que não estavam registrados no patrimônio. Dentre as informações relevantes levantadas, apurou-se o seguinte:
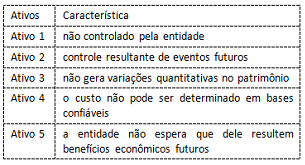
Dos ativos identificados, o único que NÃO descumpre os critérios
para reconhecimento é:
Para responder à questão, considere as seguintes informações relativamente ao Balancete do Subsistema de Informações Orçamentárias do mês de novembro de 2015 de determinada entidade do setor público e os registros contábeis das transações realizadas no mês de dezembro de 2015.

− arrecadação de receitas de concessões e permissões .................................................................... 75.000 − empenho de despesa para execução de obras ................................................................................ 90.000 − arrecadação de receitas tributárias .................................................................................................. 275.000 − empenho de despesa para aquisição de material de escritório ........................................................ 45.000 − pagamento de despesa liquidada até o mês de novembro .............................................................. 350.000 − arrecadação de receita de aluguel de bens imóveis ......................................................................... 80.000 − empenho de despesa com serviços de manutenção de elevadores ................................................ 20.000 − recebimento de caução para garantia de execução de contrato de obras ........................................ 8.000 − liquidação de despesas empenhadas no mês de dezembro ............................................................ 75.000 − doação de equipamentos de informática a um hospital público ........................................................ 5.000 − liquidação de despesas empenhadas no mês de novembro ............................................................ 110.000 − pagamento de despesa liquidada no mês de dezembro .................................................................. 45.000 − arrecadação de receitas de multas e juros sobre tributos ................................................................ 25.000 − cancelamento de dívida ativa tributária inscrita indevidamente ........................................................ 10.000
O saldo da conta “6.2.2.1.3.03.00 − Crédito Empenhado Liquidado a Pagar”, ao final de dezembro de 2015, soma, em R$,
Para responder à questão, considere as seguintes informações relativamente ao Balancete do Subsistema de Informações Orçamentárias do mês de novembro de 2015 de determinada entidade do setor público e os registros contábeis das transações realizadas no mês de dezembro de 2015.
− arrecadação de receitas de concessões e permissões ..................................................................... 75.000 − empenho de despesa para execução de obras ................................................................................. 90.000 − arrecadação de receitas tributárias .................................................................................................. 275.000 − empenho de despesa para aquisição de material de escritório ........................................................ 45.000 − pagamento de despesa liquidada até o mês de novembro ............................................................ 350.000 − arrecadação de receita de aluguel de bens imóveis ......................................................................... 80.000 − empenho de despesa com serviços de manutenção de elevadores ................................................ 20.000 − recebimento de caução para garantia de execução de contrato de obras ........................................ 8.000 − liquidação de despesas empenhadas no mês de dezembro ............................................................ 75.000 − doação de equipamentos de informática a um hospital público ........................................................ 5.000 − liquidação de despesas empenhadas no mês de novembro ...........................................................110.000 − pagamento de despesa liquidada no mês de dezembro .................................................................. 45.000 − arrecadação de receitas de multas e juros sobre tributos ................................................................ 25.000 − cancelamento de dívida ativa tributária inscrita indevidamente ....................................................... 10.000
O saldo da conta “6.2.2.1.3.01.00 − Crédito Empenhado a Liquidar”, ao final de dezembro de 2015, soma, em R$,
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos.
As contas que forem identificadas no 5º nível com o dígito 4 - Intra OFSS - Estado, representam as operações que:
Nesse sentido, o grupo inscrição de restos a pagar pertence à seguinte classe:
A implantação de um "Novo Modelo de Contabilidade Aplicada ao Setor Público" tem como um dos objetivos convergir as práticas de contabilidade vigentes aos padrões estabelecidos nas Normas Internacionais de Contabilidade Aplicadas ao Setor Público (NICSP). O Decreto no. 6.976/2009 estabeleceu objetivos para o Sistema de Contabilidade Federal, que envolvem a padronização e a consolidação das contas nacionais, a busca da convergência aos padrões internacionais de contabilidade, respeitados os aspectos formais e conceituais já estabelecidos na legislação vigente e o acompanhamento contínuo das normas contábeis aplicadas ao setor público, de modo a garantir que os princípios fundamentais de contabilidade sejam respeitados no âmbito do setor público.
Considerando o processo informado no texto, assinale a opção correta no que se refere à implantação do novo modelo informado.
Plano de contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza e está estruturado de acordo com as seguintes naturezas das informações contábeis:
I- Natureza de Informação Orçamentária: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.
II- Natureza de Informação Patrimonial: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.
III- Natureza de Informação de Controle: registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle.
Estão corretas as afirmativas:
Em se tratando de exploração de imóvel pertencente à União, o valor referente ao aluguel recebido deverá ser registrado em uma conta contábil de receita de capital, de acordo com o plano de contas aplicado ao setor público (PCASP).

 Conheça nossos planos