Questões de Concurso
Sobre plano de contas aplicado ao setor público - pcasp em contabilidade pública
Foram encontradas 1.571 questões


O Plano de Contas Aplicado ao Setor Público – PCASP é o instrumento utilizado para levantamento e consolidação das informações em diversos sistemas. Considerando o PCASP e sua estrutura de classes, enumere os itens da segunda coluna com as classes das contas em que eles devem ser lançados,
1. Classe 1 – Ativo
2. Classe 2 – Passivo
3. Classe 3 – Variação Patrimonial Diminutiva
4. Classe 4 – Variação Patrimonial Aumentativa
5. Classe 5 – Controles da Aprovação do Planejamento e Orçamento
6. Classe 6 – Controles da Execução do Planejamento e Orçamento
7. Classe 7 – Controles Devedores
8. Classe 8 – Controles Credores
( ) Previsão de receita de ICMS no valor de R$ 300.000,00
( ) Pagamento de pensões no valor de R$ 2.500.000,00
( ) Pensões a Pagar no valor de R$ 2.500.000,00
( ) Restos a Pagar Processados pagos no valor de R$ 550.000,00
( ) Propriedade para Investimentos, R$ 1.000.000,00
De cima para baixo, a sequência correta é
O Plano de Contas aplicado ao Setor Público - PCASP está estruturado de acordo com as seguintes naturezas das informações contábeis:
I. Natureza de Informação Orçamentária: registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária: Controles da Aprovação do Planejamento e Orçamento; Controles da Execução do Planejamento e Orçamento. II. Natureza de Informação Patrimonial: registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público: Ativo; Passivo; Variações Patrimoniais Diminutivas; Variações Patrimoniais Aumentativas. III. Natureza de Informação de Controle: registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle: Controles Devedores; Controles CredoresDentro do PCASP as contas contábeis são agrupadas conforme suas funções. Segundo BEZERRA FILHO, esse agrupamento possibilita algumas situações. Com base nisso, marcar C para as afirmativas Certas, E para as Erradas e, após, assinalar a alternativa que apresenta a sequência CORRETA:
( ) Identificar, classificar e efetuar a escrituração contábil, pelo mé todo das partidas dobradas , dos atos e fatos de gestão, de maneira uniforme e sistematizada.
( ) Conhecer a composição e situação do patrimônio analisado, por meio da evidenciação de todos os ativos e passivos.
( ) Determinar os custos das operações do governo.
As Partes IV e V do Manual de Contabilidade Aplicada ao Setor Público, emitido pela Secretaria do Tesouro Nacional, aborda o Plano de Contas e a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público (PCASP). O PCASP é dividido em 8 classes.
1) Ativo.
2) Passivo e Patrimônio Líquido.
3) Variações Patrimoniais Diminutivas.
4) Variações Patrimoniais Aumentativas.
5) Controles da Aprovação do Planejamento e Orçamento.
6) Controles da Execução do Planejamento e Orçamento.
7) Controles Devedores.
8) Controles Credores.
As Partes IV e V do Manual de Contabilidade Aplicada ao Setor Público, emitido pela Secretaria do Tesouro Nacional, aborda o Plano de Contas e a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público (PCASP). O PCASP é dividido em 8 classes.
1) Ativo.
2) Passivo e Patrimônio Líquido.
3) Variações Patrimoniais Diminutivas.
4) Variações Patrimoniais Aumentativas.
5) Controles da Aprovação do Planejamento e Orçamento.
6) Controles da Execução do Planejamento e Orçamento.
7) Controles Devedores.
8) Controles Credores.
É correto afirmar, em relação à contabilização de atos e fatos administrativos das entidades
do setor público, que:
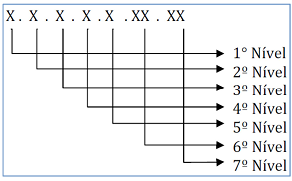
O PCASP está estruturado por níveis de desdobramento, classificados e codificados. Essa estrutura pode ser observada na figura ao lado, na qual o 4º Nível representa

 Conheça nossos planos