Questões de Concurso Sobre plano de contas aplicado ao setor público - pcasp em contabilidade pública

Foram encontradas 1.571 questões

Q4086448 Contabilidade Pública
Uma Pró-Reitoria do IFCE solicitou a padronização dos registros contábeis relativos a diferentes naturezas de despesa e aquisições patrimoniais. O contador da instituição recomendou a estrita observância ao plano de contas estruturado, visando à compatibilidade com os sistemas de relatórios e controles governamentais. Considerando as normas da Secretaria do Tesouro Nacional (STN), assinale a alternativa correta quanto ao PCASP.
Alternativas
Q4079492 Contabilidade Pública
Com base na estrutura do PCASP, analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.

( ) As classes 1 e 2 do PCASP correspondem, respectivamente, às contas patrimoniais do ativo e do passivo.
( ) As classes 3 e 4 estão relacionadas às variações patrimoniais aumentativas e diminutivas.
( ) As classes 5 e 6 registram, no âmbito orçamentário, a execução da receita e da despesa.
( ) As classes 7 e 8 destinam-se ao registro de controles devedores e credores.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q4079491 Contabilidade Pública
Com base no Plano de Contas Aplicado ao Setor Público (PCASP), analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.

( ) O PCASP é padronizado nacionalmente, admitindo detalhamento pelos entes federativos.
( ) As contas do PCASP são organizadas exclusivamente segundo a natureza patrimonial.
( ) Os atos potenciais são registrados em contas de controle no âmbito do PCASP.
( ) O PCASP permite o registro integrado dos atos e fatos da gestão pública.

A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Alternativas
Q4079462 Contabilidade Pública
Um agente de patrimônio do município Alfa identificou, ao final do exercício, o registro contábil da aquisição à vista de um veículo oficial, classificado na conta “1.2.3.1.1.01.00 – Veículos”. Ao revisar os lançamentos, verificou também o reconhecimento da despesa orçamentária correspondente e o registro do empenho e do pagamento. Considerando a estrutura do PCASP, assinale a alternativa INCORRETA.
Alternativas
Q4072220 Contabilidade Pública
 O Plano de Contas Aplicado ao Setor Público (PCASP) foi instituído com o objetivo de padronizar os registros contábeis de todos os entes da Federação, promovendo a consolidação das contas públicas e o alinhamento às normas internacionais de contabilidade. Com base no PCASP e em sua estrutura, assinale a alternativa CORRETA.
Alternativas
Q4071278 Contabilidade Pública

Os atos e fatos contábeis, no âmbito da Contabilidade Aplicada ao Setor Público (CASp), são registrados por meio de lançamentos em contas estruturadas no Plano de Contas Aplicado ao Setor Público (PCASp), observando-se a lógica patrimonial, orçamentária e de controle. De acordo com essa estrutura e com a classificação prevista no PCASP, assinale a alternativa que indica CORRETAMENTE as classes de contas nas quais devem ser registradas, respectivamente, a execução dos riscos fiscais e a execução do orçamento.

Alternativas
Q4064313 Contabilidade Pública
O Plano de Contas é a estrutura básica da escrituração contábil, formada por uma relação padronizada de contas contábeis, que permite o registro contábil dos atos e fatos praticados pela entidade de maneira padronizada e sistematizada, bem como a elaboração de relatórios gerenciais e demonstrações contábeis de acordo com as necessidades de informações dos usuários. O Plano de Contas da Contabilidade Aplicada ao Setor Público (PCASP) representa uma das maiores conquistas da contabilidade aplicada ao setor público. Nesse contexto, NÃO é considerado como um dos objetivos do PCASP:
Alternativas
Q4063819 Contabilidade Pública
Na estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), há a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa estrutura permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza.
A natureza da informação contábil que registra, processa e evidencia os atos de gestão, cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, é a:
Alternativas
Q4059549 Contabilidade Pública
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


O PCASP organiza as contas públicas em seis classes: a classe 1 é destinada ao ativo; a classe 2, ao passivo e ao patrimônio líquido; a classe 3, às variações patrimoniais diminutivas; a classe 4, às variações patrimoniais aumentativas; e as classes 5 e 6, aos controles da aprovação e da execução do planejamento e do orçamento.

Alternativas
Q4059548 Contabilidade Pública
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


O Manual de Contabilidade Aplicada ao Setor Público (MCASP) é de observância obrigatória para os entes da Federação que adotam o PCASP, visto que estabelece os procedimentos contábeis patrimoniais, orçamentários e específicos do setor público com vistas à convergência às normas internacionais de contabilidade.

Alternativas
Q4059545 Contabilidade Pública
O setor de contabilidade do CREFITO‑17, ao elaborar as demonstrações contábeis do exercício de 2024 com base no MCASP e no PCASP, identificou dúvidas acerca do Sistema de Contas Aplicado ao Setor Público, dos regimes contábeis e da estrutura dos balanços exigidos pela Lei nº 4.320/1964.

Com base nessa situação hipotética e nas normas de contabilidade pública vigentes, julgue o item seguinte. 


A contabilidade aplicada ao setor público organiza‑se nos sistemas orçamentário, financeiro e patrimonial, sendo que o sistema de compensação foi definitivamente excluído da estrutura contábil pelo MCASP.

Alternativas
Q4054620 Contabilidade Pública
De acordo com a estrutura do Plano de Contas Aplicado ao Setor Público (PCASP), relacione adequadamente as colunas a seguir.

1. Ativo. 2. Variação Patrimonial Diminutiva. 3. Controles Credores. 4. Controles da Execução do Planejamento e Orçamento. ( ) Execução de controles fiscais. ( ) Ativo Circulante. ( ) Desvalorização e Perdas de Ativos e Incorporação de Passivos. ( ) Execução de Restos a Pagar.

A sequência está correta em
Alternativas
Q4044822 Contabilidade Pública
No âmbito do Plano de Contas Aplicado ao Setor Público (PCASP), assinale a alternativa correta. 
Alternativas
Q4037394 Contabilidade Pública
O Plano de Contas Aplicado ao Setor Público (PCASP) constitui instrumento de padronização dos registros contábeis governamentais, permitindo a adequada evidenciação dos fenômenos orçamentários, patrimoniais e de controle, além de contribuir para a transparência e consolidação das contas públicas. A respeito dessas características, assinale a alternativa correta. 
Alternativas
Q4027192 Contabilidade Pública

Julgue o item que se segue, referente às naturezas e aos atributos da informação contábil bem como às regras de integridade do PCASP. 


Um dos atributos legais das contas requer a classificação do ativo e do passivo em financeiro e permanente.  

Alternativas
Q4027191 Contabilidade Pública

Julgue o item que se segue, referente às naturezas e aos atributos da informação contábil bem como às regras de integridade do PCASP. 


As contas são classificadas de acordo com a natureza das informações que evidenciam, devendo ser segregadas em contas orçamentárias, contas patrimoniais e contas de controle. 

Alternativas
Q4014888 Contabilidade Pública

No âmbito da contabilidade aplicada ao setor público, o contador deve observar os princípios orçamentários, as normas do MCASP e as regras de execução da receita e da despesa pública. Com base nessa informação, julgue o item seguinte. 


O Plano de Contas Aplicado ao Setor Público (PCASP) estrutura‑se exclusivamente em contas patrimoniais destinadas ao registro dos fatos que afetam o patrimônio público, não contemplando contas voltadas ao controle de atos administrativos.

Alternativas
Q3974030 Contabilidade Pública
De acordo como PCASP, as operações de registro da execução do orçamento, apuração de custos da atividade de fiscalização ambiental e apropriação de juros a pagar pertencem, respectivamente, às classes de contas
Alternativas
Q3952221 Contabilidade Pública

Em relação ao Plano de Contas Aplicado ao Setor Público (PCASP) e às demonstrações contábeis aplicadas ao setor público, julgue o item a seguir.


O PCASP viabiliza a consolidação das contas públicas em âmbito nacional ao estabelecer a padronização mínima da estrutura de contas e dos critérios essenciais de registro, admitindo as adaptações pelos entes federativos, desde que seja preservada a compatibilidade com o padrão nacional.
Alternativas
Q3908888 Contabilidade Pública
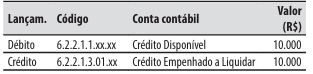
Durante a execução orçamentária em uma entidade do setor público, foi realizado o seguinte registro contábil:
                                                                  Imagem associada para resolução da questão
De acordo com os conhecimentos sobre o Plano de Contas Aplicado ao Setor Público (PCASP), a natureza da informação do registro contábil é:

Alternativas
Respostas
81: B
82: A
83: A
84: B
85: C
86: A
87: B
88: E
89: E
90: C
91: E
92: C
93: D
94: B
95: C
96: C
97: E
98: D
99: C
100: D