Questões de Concurso Sobre plano de contas aplicado ao setor público - pcasp em contabilidade pública

Foram encontradas 1.571 questões

Q1085845 Contabilidade Pública

Acerca da legislação e das práticas da Contabilidade Aplicada ao Setor Público, julgue o item.

O Plano de Contas Aplicado ao Setor Público Estendido é de adoção facultativa, servindo para os entes que necessitam de uma referência para o desenvolvimento de suas rotinas e de seus sistemas.
Alternativas
Q1085844 Contabilidade Pública

Acerca da legislação e das práticas da Contabilidade Aplicada ao Setor Público, julgue o item.

Os bens de uso comum cuja manutenção absorver recursos públicos não integram o ativo da entidade.
Alternativas
Q1085839 Contabilidade Pública

Acerca da legislação e das práticas da Contabilidade Aplicada ao Setor Público, julgue o item.

As contas do ativo e do passivo devem ser classificadas em grau crescente de conversibilidade e de exigibilidade.
Alternativas
Q1082390 Contabilidade Pública
As inovações no Setor Público permitiram a segregação das informações orçamentárias e patrimoniais; o registro dos fatos que afetam o patrimônio público; e o registro de procedimentos contábeis gerais em observância às normas internacionais. Assinale a alternativa que apresenta a ferramenta que permitiu essas inovações no setor Público.
Alternativas
Q1071440 Contabilidade Pública
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências e insubsistência ativas e passivas, constituirão, segundo a Lei n° 4.320/64,
Alternativas
Q1068011 Contabilidade Pública

Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item


A disposição de que o plano de contas permita a determinação dos custos dos serviços atende a uma recomendação que data, pelo menos, da Lei n.º 4.320/1964.

Alternativas
Q1068007 Contabilidade Pública

Com base na legislação e nos conceitos aplicáveis ao Setor Público, julgue o item


A movimentação das contas de resultado produz efeitos nas contas patrimoniais. Essa vinculação caracteriza o que se denomina de correlação.

Alternativas
Q1067970 Contabilidade Pública

Com base na legislação e nos conceitos aplicáveis ao setor privado, julgue o item


Supondo‐se que as contas do ativo sejam representadas com o dígito 1 e os respectivos grupos com um segundo dígito, uma conta pertencente ao realizável a longo prazo, no atual padrão de classificação legal adotado, deveria ser representada por três dígitos.

Alternativas
Q1057251 Contabilidade Pública
A metodologia utilizada para a estruturação do Plano de Contas Aplicado ao Setor Público foi a segregação das contas contábeis em grandes grupos de acordo com as características dos atos e fatos nelas registrados. Essa metodologia permite o registro dos dados contábeis de forma organizada e facilita a análise das informações de acordo com sua natureza. A natureza da informação que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, é chamada de:
Alternativas
Q1051972 Contabilidade Pública
A determinação do Plano de Contas Aplicado ao Setor Público, em conformidade com as normas internacionais de contabilidade, possibilitou, dentre outros efeitos,
Alternativas
Q1033475 Contabilidade Pública
Em 31/01/2018, uma entidade pública pagou a um fornecedor de material de consumo o valor de R$ 60.000,00, referente a mercadorias que foram entregues em 10/01/2018 e utilizadas nas atividades da entidade em março de 2018. Quanto à natureza da informação patrimonial, o registro contábil do pagamento ao fornecedor, em 31/01/2018, foi realizado com a utilização de contas do Plano de Contas Aplicado ao Setor Público das classes
Alternativas
Q1032875 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), as contas “Exploração de Bens e Direitos e Prestação de Serviços” e “Crédito Empenhado em Liquidação” pertencem, respectivamente, às classes
Alternativas
Q1027500 Contabilidade Pública
Em 05/02/2018, uma entidade pública arrecadou receita de aluguel no valor de R$ 30.000,00, cujo fato gerador ocorreu no mês de janeiro de 2018. De acordo com o Plano de Contas Aplicado ao Setor Público, para o registro do valor arrecadado em 05/02/2018 foram utilizadas, entre outras, contas pertencentes às classes 
Alternativas
Q1017399 Contabilidade Pública
Considerando o Plano de Contas Aplicado ao Setor Público (PCASP) é incorreto afirmar que:
Alternativas
Q1017385 Contabilidade Pública

As entidades do setor público possuem características que as diferem das demais entidades. Nesse contexto, analise os itens a seguir e na sequência assinale a alternativa correta:


I- No setor público, a principal razão de se manterem ativos imobilizados e outros ativos é voltada para o potencial de serviços desses ativos, bem como para a sua capacidade de gerar fluxos de caixa;

II- A correta interpretação e classificação das informações contábeis devem levar em consideração o aspecto pretendido, que pode ser orçamentário, patrimonial e fiscal;

III- O Plano de Contas Aplicado as Setor Público (PCASP) é uma ferramenta para a consolidação das contas nacionais, além de permitir a segregação das informações orçamentárias e patrimoniais.
Alternativas
Q1005771 Contabilidade Pública
São objetivos do Plano de Contas Aplicado ao Setor Público, EXCETO:
Alternativas
Q1005770 Contabilidade Pública
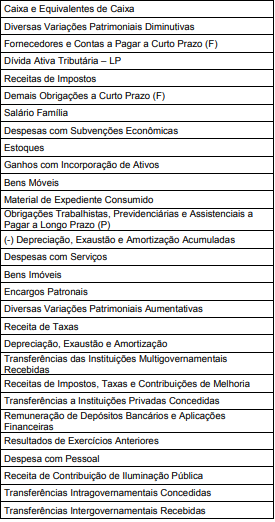
Em relação ao Plano de Contas Aplicado ao Setor Público, e considerando exclusivamente as contas contábeis do subsistema patrimonial apresentadas no quadro abaixo, assinale a alternativa CORRETA. Imagem associada para resolução da questão
Alternativas
Q1005729 Contabilidade Pública

Leia o enunciado a seguir e responda a QUESTÃO.


Considerando somente os aspectos contábeis, no que se refere aos registros dos fatos, e tendo como referência o Plano de Contas Aplicado ao Setor Público - PCASP, a prefeitura do município hipotético de “Mar Azul”, no exercício de 20X1, repassou o duodécimo, a menor, para a câmara municipal desse município. Diante dessa situação, o contador da Câmara municipal registrou, no referido exercício, o valor a receber, utilizando contas contábeis de natureza de informação patrimonial.

Ressalta-se que, a fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, nos registros contábeis deverá ser observado o mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível (Subtítulo) das classes 1, 2, 3 e 4 do PCASP (contas de natureza patrimonial) para identificar os saldos recíprocos. 


Com base no enunciado apresentado e considerando que o contador da câmara do município hipotético de “Mar Azul” efetuou o registro contábil do repasse, a menor, do duodécimo no exercício de 20X1, de acordo com o Manual de Contabilidade Aplicado ao Setor Público – MCASP, assinale a alternativa CORRETA que apresenta o código do 5º nível (Subtítulo) no lançamento contábil.
Alternativas
Ano: 2018 Banca: PR-4 UFRJ Órgão: UFRJ Prova: PR-4 UFRJ - 2018 - UFRJ - Contador |
Q1003574 Contabilidade Pública

Informações importantes para compreender as variações do patrimônio de uma entidade podem ser encontradas nas demonstrações contábeis consolidadas. O PCASP definiu alguns procedimentos de consolidação para evitar dupla contagem no balanço consolidado.

Desta forma, os saldos nos demonstrativos consolidados do Orçamento Fiscal e da Seguridade Social (OFSS) de entes públicos distintos, resultantes das transações entre o ente e a União, serão:

Alternativas
Ano: 2018 Banca: PR-4 UFRJ Órgão: UFRJ Prova: PR-4 UFRJ - 2018 - UFRJ - Contador |
Q1003551 Contabilidade Pública

Com as informações extraídas do Balanço Patrimonial da Prefeitura de Confusa, o qual foi elaborado conforme a estrutura proposta pelo PCASP, o valor do intangível da prefeitura apresenta o total de:
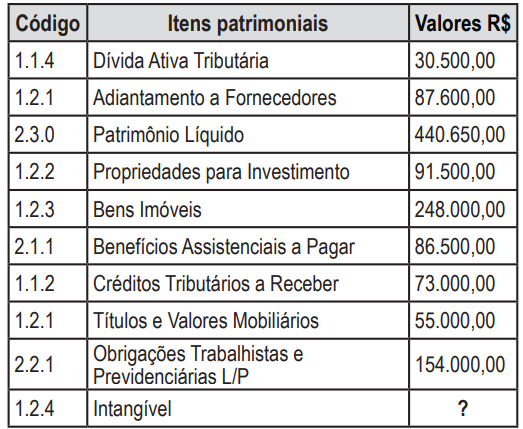

Imagem associada para resolução da questão

Alternativas
Respostas
941: C
942: E
943: E
944: E
945: A
946: C
947: C
948: E
949: A
950: D
951: D
952: A
953: D
954: D
955: C
956: D
957: B
958: B
959: A
960: E