Questões de Concurso Sobre normas e legislações de contabilidade pública em contabilidade pública

Foram encontradas 6.490 questões

Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930751 Contabilidade Pública
Estatui o art. 69 da Lei 4320/64 que “não se fará adiantamento a servidor em alcance nem a responsável por dois adiantamentos”. A expressão “em alcance” significa que:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930749 Contabilidade Pública
Acerca do crédito adicional extraordinário estabelecido com base na Lei 4320/64, é correto afirmar:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930748 Contabilidade Pública
A respeito dos Créditos Adicionais, nos moldes definidos na Lei 4320/64, assinale a opção correta:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930746 Contabilidade Pública
A respeito das normas sobre a execução orçamentária e financeira estabelecidas na Lei 4320/64, é correto afirmar:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930744 Contabilidade Pública
Acerca da contabilidade elaborada nos moldes estabelecidos na Lei 4320/64, é correto afirmar:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930739 Contabilidade Pública
O Superávit do Orçamento Corrente é apurado no seguinte demonstrativo, segundo a Lei 4320/64:
Alternativas
Ano: 2013 Banca: CCV-UFC Órgão: UFC Prova: CCV-UFC - 2013 - UFC - Auditor |
Q930737 Contabilidade Pública
A respeito da Lei de Orçamento, nos moldes da Lei 4320/64, é correto afirmar:
Alternativas
Ano: 2013 Banca: VUNESP Órgão: COREN-SP Prova: VUNESP - 2013 - COREN-SP - Contador |
Q841198 Contabilidade Pública
Considerando as práticas contábeis aplicadas ao setor público para elaboração e divulgação das demonstrações contábeis, de forma a torná-las convergentes com as Normas Internacionais de Contabilidade, entende-se por avaliação patrimonial:
Alternativas
Q841140 Contabilidade Pública
De acordo com suas características e os seus reflexos no patrimônio público, as transações no setor público podem ser classificadas em naturezas. Sendo que aquela que corresponde às transações originadas de fatos que afetam o patrimônio público, em decorrência, ou não, da execução de orçamento, podendo provocar alterações qualitativas ou quantitativas, efetivas ou potenciais é a
Alternativas
Q734226 Contabilidade Pública

Com relação aos procedimentos para avaliação e mensuração de ativos e passivos integrantes do patrimônio de entidades do setor público (NBC T 16.10), analise os as afirmativas a seguir.

I. Os bens de uso comum que absorveram ou absorvem recursos públicos, ou aqueles eventualmente recebidos em doação, devem ser incluídos no ativo não circulante da entidade responsável pela sua administração ou controle.

II. A entidade deve reconhecer os efeitos do reconhecimento inicial dos ativos como ajuste de exercícios anteriores, no período em que é reconhecido pela primeira vez.

III. Os riscos de recebimento de dívidas são reconhecidos em conta de ajuste, a qual será reduzida ou anulada quando deixarem de existir os motivos que a originaram.

Assinale:

Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: UNIPAMPA Prova: CESPE - 2013 - UNIPAMPA - Contador |
Q627586 Contabilidade Pública

Julgue o item subsequente, relativo à receita e despesa pública brasileira.

A partir da convergência entre as Normas Brasileiras de Contabilidade aplicadas ao Setor Público (NBCSP) e as Normas Internacionais de Contabilidade do Setor Público (NICSP), passou-se a reconhecer como restos a receber as receitas lançadas e não recebidas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.

Alternativas
Ano: 2013 Banca: CESPE / CEBRASPE Órgão: UNIPAMPA Prova: CESPE - 2013 - UNIPAMPA - Contador |
Q627580 Contabilidade Pública

Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue o item que se segue. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.

Sobre as importâncias relativas aos serviços pessoais prestados por cooperados ou associados de cooperativas de trabalhos deve ser retido o IR na fonte à alíquota de 1,5%.


Alternativas
Q585154 Contabilidade Pública
De acordo com a NBC T 16.6, o Balanço Patrimonial, estruturado em Ativo, Passivo e Patrimônio Líquido, evidencia
Alternativas
Q534393 Contabilidade Pública
Uma entidade do setor público, cumprindo todas as formalidades impostas pela legislação pertinente, obteve um bem para o ativo imobilizado a título gratuito sem que os termos da respectiva doação definissem o seu valor patrimonial.
Nesse contexto, atendendo aos dizeres do Manual de Contabilidade Aplicada ao Setor Público e da NBC T16.10 em vigor, esse bem do imobilizado deve ser contabilizado pelo valor
Alternativas
Q534371 Contabilidade Pública
O Manual de Contabilidade Aplicada ao Setor Público conceitua mensuração como o processo que consiste em
Alternativas
Q511128 Contabilidade Pública
No que diz respeito a tributo e a seu tratamento contábil, julgue o item que se segue.

A Secretaria da Receita Federal do Brasil é o órgão com competência tributária relativa aos tributos da União.
Alternativas
Ano: 2013 Banca: FGV Órgão: MPE-MS Prova: FGV - 2013 - MPE-MS - Analista - Contabilidade |
Q498341 Contabilidade Pública
Considere os atos e fatos apresentados a seguir e responda à questão.

Aprovação e Execução da LOA com as seguintes rubricas em R$ mil:
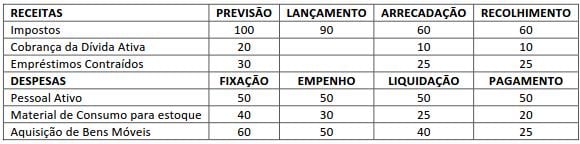
                        imagem-001.jpg


O valor da Despesa Corrente pelo enfoque patrimonial dado pelas NBC TSP 16 é de
Alternativas
Ano: 2013 Banca: FGV Órgão: MPE-MS Prova: FGV - 2013 - MPE-MS - Analista - Contabilidade |
Q498332 Contabilidade Pública
Com base na NBC TSP 16.8 o tipo de controle interno que está “relacionado às ações que propiciam o alcance dos objetivos da entidade” é classificado como
Alternativas
Ano: 2013 Banca: FGV Órgão: MPE-MS Prova: FGV - 2013 - MPE-MS - Analista - Contabilidade |
Q498331 Contabilidade Pública
Com base na NBC TSP 16.5, “as características do registro e da informação contábil no setor público devem reunir requisitos de verdade e de validade que possibilitem segurança e credibilidade aos usuários no processo de tomada de decisão.”

O trecho acima refere-se à
Alternativas
Ano: 2013 Banca: FGV Órgão: MPE-MS Prova: FGV - 2013 - MPE-MS - Analista - Contabilidade |
Q498326 Contabilidade Pública
O subsistema de informações que “registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas,” de acordo com a NBC TSP 16.2, é
Alternativas
Respostas
6201: C
6202: C
6203: D
6204: C
6205: D
6206: A
6207: B
6208: C
6209: B
6210: X
6211: E
6212: C
6213: E
6214: B
6215: E
6216: E
6217: C
6218: E
6219: E
6220: D
