Questões de Concurso
Sobre normas e legislações de contabilidade pública em contabilidade pública
Foram encontradas 6.490 questões


Q1989384
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Q1989383
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
Q1989382
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
No âmbito do setor público, a demonstração dos fluxos de caixa deve ser elaborada pelo método direto, segregando-se os fluxos do período entre atividades operacionais, de investimento e de financiamento.
No âmbito do setor público, a demonstração dos fluxos de caixa deve ser elaborada pelo método direto, segregando-se os fluxos do período entre atividades operacionais, de investimento e de financiamento.
Q1989381
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Na demonstração das variações patrimoniais, devem ser evidenciadas as alterações patrimoniais resultantes apenas da execução orçamentária, logo ganhos ou perdas com variações cambiais não devem ser levados à conta patrimonial.
Na demonstração das variações patrimoniais, devem ser evidenciadas as alterações patrimoniais resultantes apenas da execução orçamentária, logo ganhos ou perdas com variações cambiais não devem ser levados à conta patrimonial.
Q1989380
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Para a elaboração do quadro principal do balanço patrimonial, devem ser utilizadas, exclusivamente, as classes de contas 01 e 02 do PCASP, segregando-se os ativos e os passivos em circulantes e não circulantes em função do grau de conversibilidade/exigibilidade de seus componentes.
Para a elaboração do quadro principal do balanço patrimonial, devem ser utilizadas, exclusivamente, as classes de contas 01 e 02 do PCASP, segregando-se os ativos e os passivos em circulantes e não circulantes em função do grau de conversibilidade/exigibilidade de seus componentes.
Q1989379
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964
e do MCASP (9.a
ed., 2021) a respeito das demonstrações
contábeis aplicadas ao setor público, julgue o item.
O balanço orçamentário deve evidenciar as receitas e as despesas orçamentárias, além dos restos a pagar inscritos no exercício, segregando os processados e os não processados.
O balanço orçamentário deve evidenciar as receitas e as despesas orçamentárias, além dos restos a pagar inscritos no exercício, segregando os processados e os não processados.
Q1989374
Contabilidade Pública
Em 2/1/2022, uma prefeitura municipal assinou um contrato para a aquisição de um trator para o departamento de obras e viação. Em 1.º /2/2022, o trator foi entregue e a despesa foi liquidada, tendo ocorrido o pagamento em 1.º /3/2022. Pelo referido trator, foi paga a quantia de R$ 91.000 mais R$ 5.000 a título de frete, por conta do adquirente. Depois disso, no entanto, a Administração constatou que não havia servidores habilitados para conduzir o trator. Com isso, foi necessário pagar um curso de capacitação em máquinas pesadas para três servidores, no valor de R$ 5.000. Por causa de tal imprevisto, o trator ficou depositado no pátio até 31/5/2022, já em condições de funcionamento, e só entrou em efetiva operação em 1.º /6/2022. Conforme o manual do fabricante, a vida útil da máquina seria de oito anos, e os engenheiros mecânicos estimaram um valor residual de R$ 35.000 para o trator.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
O valor da depreciação acumulada do trator em 31/12/2022, calculada pelo método linear, será de R$ 11.000.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
O valor da depreciação acumulada do trator em 31/12/2022, calculada pelo método linear, será de R$ 11.000.
Q1989372
Contabilidade Pública
Em 2/1/2022, uma prefeitura municipal assinou um
contrato para a aquisição de um trator para o departamento
de obras e viação. Em 1.º /2/2022, o trator foi entregue e a
despesa foi liquidada, tendo ocorrido o pagamento em
1.º /3/2022. Pelo referido trator, foi paga a quantia de
R$ 91.000 mais R$ 5.000 a título de frete, por conta do
adquirente. Depois disso, no entanto, a Administração
constatou que não havia servidores habilitados para conduzir
o trator. Com isso, foi necessário pagar um curso de
capacitação em máquinas pesadas para três servidores, no
valor de R$ 5.000. Por causa de tal imprevisto, o trator ficou
depositado no pátio até 31/5/2022, já em condições de
funcionamento, e só entrou em efetiva operação em
1.º /6/2022. Conforme o manual do fabricante, a vida útil da
máquina seria de oito anos, e os engenheiros mecânicos
estimaram um valor residual de R$ 35.000 para o trator.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
De acordo com as informações fornecidas, o custo do trator, no reconhecimento inicial, era de R$ 101.000.
Com base nas NBC TSP pertinentes à situação hipotética acima, julgue o item.
De acordo com as informações fornecidas, o custo do trator, no reconhecimento inicial, era de R$ 101.000.
Q1989370
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
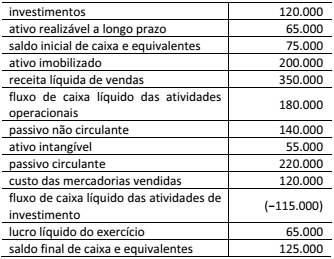
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
Q1989367
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
Os conselhos de fiscalização das atividades profissionais e as fundações instituídas e mantidas pelo setor público estão desobrigados de observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBC TSP na elaboração de suas demonstrações contábeis anuais.
Os conselhos de fiscalização das atividades profissionais e as fundações instituídas e mantidas pelo setor público estão desobrigados de observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público — NBC TSP na elaboração de suas demonstrações contábeis anuais.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987115
Contabilidade Pública
De acordo com a Lei 4320/64, o Balanço Financeiro demonstrará
a receita e a despesa orçamentárias bem como os recebimentos
e os pagamentos de natureza extraorçamentária, conjugados
com os saldos em espécie provenientes do exercício anterior, e
os que se transferem para o exercício seguinte.
Os Restos a Pagar do exercício serão computados na receita
Os Restos a Pagar do exercício serão computados na receita
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987109
Contabilidade Pública
A seleção da base de mensuração para ativos e passivos contribui
para satisfazer aos objetivos da elaboração e divulgação da
informação contábil pelas entidades do setor público.
Assinale a opção que indica a base de mensuração de ativos geradores de caixa e o respectivo critério de valor, de acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Assinale a opção que indica a base de mensuração de ativos geradores de caixa e o respectivo critério de valor, de acordo com a NBC TSP Estrutura Conceitual– Estrutura Conceitual para Elaboração e Divulgação de Informação Contábil de Propósito Geral pelas Entidades do Setor Público.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987108
Contabilidade Pública
De acordo com a Lei nº 4320/64, no Balanço Patrimonial, o ativo
permanente compreende
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987106
Contabilidade Pública
De acordo com a NBC TSP 07 – Ativo Imobilizado, as entidades do
setor público podem possuir expressivos valores em itens do
patrimônio cultural.
As características a seguir são geralmente apresentadas por itens do patrimônio cultural, à exceção de uma. Assinale-a.
As características a seguir são geralmente apresentadas por itens do patrimônio cultural, à exceção de uma. Assinale-a.
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986053
Contabilidade Pública
Quanto aos Elementos das Demonstrações Contábeis, de acordo com a NBC TSP Estrutura Conceitual:
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986045
Contabilidade Pública
De acordo com a NBC TSP 11, a Demonstração do Resultado de uma entidade que tem funções relacionadas ao fornecimento
de serviços de saúde e educação utiliza o método da
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986044
Contabilidade Pública
As seguintes informações se referem a despesa com livros para distribuição gratuita de uma entidade pública:
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986043
Contabilidade Pública
Na Demonstração dos Fluxos de Caixa de um ente público, de acordo com a NBC TSP 12, apresenta-se como Fluxos de Caixa
das Atividades Operacionais
Ano: 2022
Banca:
FGV
Órgão:
Senado Federal
Prova:
FGV - 2022 - Senado Federal - Analista Legislativo - Contabilidade |
Q1986033
Contabilidade Pública
De acordo com a NBC TSP 07 – Ativo Imobilizado, ativos de
infraestrutura são frequentemente encontrados em entidades do
setor público.
As opções a seguir apresentam características desses ativos, à exceção de uma. Assinale-a.
As opções a seguir apresentam características desses ativos, à exceção de uma. Assinale-a.
Ano: 2022
Banca:
FGV
Órgão:
Senado Federal
Prova:
FGV - 2022 - Senado Federal - Analista Legislativo - Contabilidade |
Q1986031
Contabilidade Pública
De acordo com a NBC TSP 03 – Provisões, Passivos Contingentes e
Ativos Contingentes, assinale a opção que indica um fato que
deve ser reconhecido como provisão em uma entidade do setor
público.

 Conheça nossos planos