Questões de Concurso
Sobre lei nº 4.320-1964 em contabilidade pública
Foram encontradas 1.893 questões


Ano: 2012
Banca:
FCC
Órgão:
Prefeitura de São Paulo - SP
Prova:
FCC - 2012 - Prefeitura de São Paulo - SP - Auditor Fiscal do Município - Gestão Tributária - Prova 4 |
Q231821
Contabilidade Pública
Em relação ao que determina a Lei nº 4.320/64 sobre a contabilidade aplicada às entidades públicas governamentais, considere:
I. Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
II. As autarquias devem, dentro do prazo que a legislação fixar, remeter seus balanços para os órgãos centrais de contabilidade para fins de incorporação dos resultados, salvo disposição legal em contrário.
III. O resultado da execução orçamentária deve ser apurado com base nas receitas lançadas e nas despesas liquidadas em um dado exercício financeiro.
IV. A contabilidade manterá registro sintético dos bens móveis e imóveis, sendo que a identificação dos agentes responsáveis pela sua guarda e administração será realizada por meio de registros extracontábeis.
Está correto o que se afirma APENAS em
I. Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
II. As autarquias devem, dentro do prazo que a legislação fixar, remeter seus balanços para os órgãos centrais de contabilidade para fins de incorporação dos resultados, salvo disposição legal em contrário.
III. O resultado da execução orçamentária deve ser apurado com base nas receitas lançadas e nas despesas liquidadas em um dado exercício financeiro.
IV. A contabilidade manterá registro sintético dos bens móveis e imóveis, sendo que a identificação dos agentes responsáveis pela sua guarda e administração será realizada por meio de registros extracontábeis.
Está correto o que se afirma APENAS em
Ano: 2011
Banca:
FADESP
Órgão:
Câmara de Marabá - PA
Prova:
FADESP - 2011 - Câmara de Marabá - PA - Contador |
Q1218870
Contabilidade Pública
A Lei Nº 4.320/64 prevê a faculdade de reavaliar bens móveis e imóveis. Marque a alternativa que
não está correta em relação à reavaliação desses bens.
Ano: 2011
Banca:
FADESP
Órgão:
Câmara de Marabá - PA
Prova:
FADESP - 2011 - Câmara de Marabá - PA - Contador |
Q1218869
Contabilidade Pública
O Art. 106 da Lei Nº 4.320/64 expressa que os bens em almoxarifados são avaliados pelo
Q1185147
Contabilidade Pública
De acordo com a Lei N. 4.320, de 17 de março de 1964, indique a alternativa que não se enquadra na classificação de Receita de Capital:
Ano: 2011
Banca:
FUNCAB
Órgão:
Prefeitura de Várzea Grande - MT
Prova:
FUNCAB - 2011 - Prefeitura de Várzea Grande - MT - Auditor de Controle Interno |
Q213226
Contabilidade Pública
A respeito do atendimento às determinações da Lei n° 4.320/64 e às Normas de Contabilidade, é correto afirmar que:
Ano: 2011
Banca:
CESGRANRIO
Órgão:
FINEP
Prova:
CESGRANRIO - 2011 - FINEP - Analista - Contabilidade |
Q202093
Contabilidade Pública
Segundo o artigo 51 da Lei n° 4.320/1964, “nenhum tributo será exigido ou aumentado sem que a lei o estabeleça”, nem “será cobrado em cada exercício sem prévia autorização orçamentária, ressalvados a tarifa aduaneira e o imposto lançado” por motivo de
Ano: 2011
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2011 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Contabilidade |
Q201664
Contabilidade Pública
No exercício financeiro, de acordo com a Lei Federal nº 4.320/64 (Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal), sob o aspecto orçamentário, o reconhecimento da receita ocorre no momento
Ano: 2011
Banca:
FCC
Órgão:
TRT - 20ª REGIÃO (SE)
Prova:
FCC - 2011 - TRT - 20ª REGIÃO (SE) - Analista Judiciário - Contabilidade |
Q201658
Contabilidade Pública
Os ingressos de valores nos cofres públicos onde o Estado é mero depositário desses valores, que constituem passivos exigíveis e cujas restituições não se sujeitam à autorização legislativa, de acordo com a Lei Federal nº 4.320/1964, e alterações posteriores, no Balanço Financeiro são classificados como
Ano: 2011
Banca:
FMP Concursos
Órgão:
TCE-MT
Prova:
FMP Concursos - 2011 - TCE-MT - Auditor Público Externo - Prova matutina |
Q200399
Contabilidade Pública
Nos termos da Lei Federal nº 4320/64, consideram-se para a determinação do resultado financeiro do exercício:
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126256
Contabilidade Pública
Nos termos da Lei Federal no 4.320/64, a Lei de Orçamento conterá a discriminação da receita e da despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios da
Ano: 2011
Banca:
FCC
Órgão:
TRE-AP
Prova:
FCC - 2011 - TRE-AP - Analista Judiciário - Contabilidade |
Q126254
Contabilidade Pública
Nos termos da Lei Federal no 4.320/64, a Lei Orçamentária Anual compreenderá todas as receitas, inclusive as
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111365
Contabilidade Pública
Texto associado
Com base na legislação básica, que fixa os principais aspectos
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
É atribuição do Ministério do Planejamento, Orçamento e Gestão a apuração e a classificação da receita orçamentária arrecadada, com vistas à destinação prevista da Constituição Federal.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
Correios
Prova:
CESPE - 2011 - Correios - Analista de Correios - Contador |
Q111364
Contabilidade Pública
Texto associado
Com base na legislação básica, que fixa os principais aspectos
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
relativos à contabilidade pública no Brasil (Lei n.º 4.320/1964 e
Decreto n.º 93.872/1986), julgue os próximos itens.
A Empresa Brasileira de Correios e Telégrafos (ECT) não pode utilizar recursos recebidos de transferências do orçamento da União para aplicação no mercado financeiro.
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105258
Contabilidade Pública
Os demonstrativos contábeis de determinada Entidade Pública apresentou em 31/12/2009 os seguintes grupos de contas e valores, em R$:
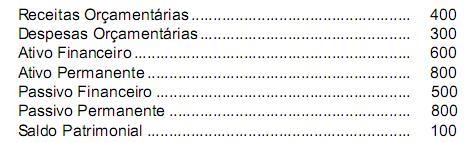
Com base nos valores acima e considerando a existência de recursos não comprometidos, a Entidade, consoante a Lei Federal no 4.320/64, no exercício de 2010, poderia abrir créditos suplementares e especiais até o valor de R$ 100, utilizando-se de recursos disponíveis provenientes
Com base nos valores acima e considerando a existência de recursos não comprometidos, a Entidade, consoante a Lei Federal no 4.320/64, no exercício de 2010, poderia abrir créditos suplementares e especiais até o valor de R$ 100, utilizando-se de recursos disponíveis provenientes
Ano: 2011
Banca:
FCC
Órgão:
TRE-RN
Prova:
FCC - 2011 - TRE-RN - Analista Judiciário - Contabilidade |
Q105247
Contabilidade Pública
De acordo com a Lei Federal no 4.320/64, os bens, direitos, obrigações e situações não compreendidas no contexto patrimonial e que, imediata ou indiretamente, possam vir a afetar o patrimônio serão registradas nas contas dos grupos
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104256
Contabilidade Pública
Texto associado
De acordo com a Lei n.º 4.320/1964, a demonstração das variações
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
Os acréscimos patrimoniais são variações ativas extraorçamentárias.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104255
Contabilidade Pública
Texto associado
De acordo com a Lei n.º 4.320/1964, a demonstração das variações
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
patrimoniais (DVP) deve evidenciar as alterações verificadas no
patrimônio, resultantes ou não da execução orçamentária, e indicar
o resultado patrimonial do exercício. No que se refere a essa
demonstração, julgue os itens subsequentes.
A diferença entre a totalidade das variações ativas e passivas equivale ao resultado orçamentário do exercício.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104254
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
A dívida fundada deve ser incluída no passivo não financeiro, no momento de sua constituição.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104253
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
A totalidade do ativo compensado será igual ao passivo compensado.
Ano: 2011
Banca:
CESPE / CEBRASPE
Órgão:
TJ-ES
Prova:
CESPE - 2011 - TJ-ES - Técnico de Contabilidade - Específicos |
Q104252
Contabilidade Pública
Texto associado
Segundo a Lei n.º 4.320/1964, o balanço patrimonial demonstrará
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
o ativo financeiro, o ativo permanente, o passivo financeiro, o
passivo permanente, o saldo patrimonial e as contas de
compensação. Acerca dessa demonstração, dos grupos de contas e
dos itens que dela devem fazer parte, julgue os próximos itens.
Todas as obrigações decorrentes de despesas empenhadas e não pagas dentro do exercício financeiro devem fazer parte do passivo financeiro.

 Conheça nossos planos