Questões de Concurso
Sobre lei nº 4.320-1964 em contabilidade pública
Foram encontradas 1.893 questões


Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Contador |
Q1990085
Contabilidade Pública
De acordo com as definições da lei que estatui as normas gerais de direito financeiro
para elaboração e controle dos orçamentos e balanços públicos (Lei nº 4.320/1964), assinale a
alternativa que corresponde aos dois grupos de contas que compõem o balanço patrimonial.
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Contador |
Q1990084
Contabilidade Pública
A respeito dos créditos adicionais, analise as assertivas a seguir de acordo com o
estatuído pela Lei nº 4.320/1964 e assinale V, se verdadeiras, ou F, se falsas.
( ) A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificativa.
( ) Os créditos adicionais extraordinários são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública.
( ) Os créditos especiais serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
( ) Os créditos orçamentários especiais são os destinados a reforço de dotação já consignada na lei do orçamento.
( ) Os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
( ) A abertura dos créditos suplementares e especiais depende da existência de recursos disponíveis para ocorrer a despesa e será precedida de exposição justificativa.
( ) Os créditos adicionais extraordinários são os destinados a despesas urgentes e imprevistas, em caso de guerra, comoção intestina, ou calamidade pública.
( ) Os créditos especiais serão abertos por decreto do Poder Executivo, que deles dará imediato conhecimento ao Poder Legislativo.
( ) Os créditos orçamentários especiais são os destinados a reforço de dotação já consignada na lei do orçamento.
( ) Os créditos suplementares e especiais serão autorizados por lei e abertos por decreto executivo.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2022
Banca:
FUNDATEC
Órgão:
Prefeitura de Caxias do Sul - RS
Prova:
FUNDATEC - 2022 - Prefeitura de Caxias do Sul - RS - Técnico em Contabilidade |
Q1990039
Contabilidade Pública
Para cada empenho de despesa pública, segundo a Lei nº 4.320/1964, será extraído
um documento em que se indicará o nome do credor, a representação e a importância da despesa,
bem como a dedução desta do saldo da dotação própria. Qual é o nome desse documento?
Q1989385
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
A classificação funcional da despesa orçamentária tem por finalidade identificar a unidade orçamentária responsável pela realização de políticas públicas por meio do gasto público.
A classificação funcional da despesa orçamentária tem por finalidade identificar a unidade orçamentária responsável pela realização de políticas públicas por meio do gasto público.
Q1989384
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Na etapa de discussão e votação da lei orçamentária anual pelo Poder Legislativo, não é admitida qualquer hipótese de reestimativa da receita orçamentária prevista pelo Poder Executivo.
Q1989383
Contabilidade Pública
Tendo como referência as disposições da Lei n.º 4.320/1964 e do MCASP (9.a ed., 2021) a respeito das demonstrações contábeis aplicadas ao setor público, julgue o item.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
No balanço financeiro, os valores recebidos de terceiros a título de caução para garantia de execução contratual são considerados receitas orçamentárias.
Q1989370
Contabilidade Pública
Texto associado
As informações a seguir são referentes a dados contábeis de uma empresa comercial em 31/12/2021, após a apuração e a incorporação do resultado do exercício. Os valores apresentados estão em reais (R$).
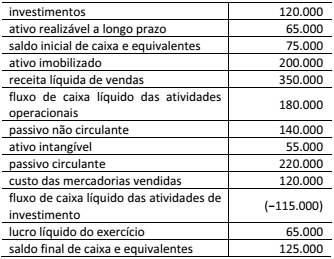
A partir dessa situação hipotética, julgue o item, considerando apenas duas casas decimais, sem arredondamentos.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
No Brasil, em decorrência da Lei n.º 4.320/1964, vigora um regime peculiar de reconhecimento das variações patrimoniais do setor público. De acordo com essa Lei, as variações que causam aumento do patrimônio líquido (PL) devem ser registradas quando da arrecadação, e as variações que causam diminuições no PL devem ser registradas apenas no momento do empenho.
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987115
Contabilidade Pública
De acordo com a Lei 4320/64, o Balanço Financeiro demonstrará
a receita e a despesa orçamentárias bem como os recebimentos
e os pagamentos de natureza extraorçamentária, conjugados
com os saldos em espécie provenientes do exercício anterior, e
os que se transferem para o exercício seguinte.
Os Restos a Pagar do exercício serão computados na receita
Os Restos a Pagar do exercício serão computados na receita
Ano: 2022
Banca:
FGV
Órgão:
TRT - 16ª REGIÃO (MA)
Prova:
FGV - 2022 - TRT - 16ª REGIÃO (MA) - Analista Judiciário - Contabilidade |
Q1987108
Contabilidade Pública
De acordo com a Lei nº 4320/64, no Balanço Patrimonial, o ativo
permanente compreende
Ano: 2022
Banca:
FCC
Órgão:
TRT - 22ª Região (PI)
Prova:
FCC - 2022 - TRT - 22ª Região (PI) - Analista Judiciário - Área Administrativa - Contabilidade |
Q1986044
Contabilidade Pública
As seguintes informações se referem a despesa com livros para distribuição gratuita de uma entidade pública:
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em
15/12/2021: empenho de despesa, pelo valor de R$ 7.800,00, para a compra de 100 livros para distribuição gratuita. 11/01/2022: entrega pelo fornecedor dos 100 livros adquiridos. 12/01/2022: liquidação da despesa, pelo valor de R$ 7.800,00. 10/02/2022: pagamento da despesa, pelo valor de R$ 7.800,00. 17/05/2022: distribuição gratuita dos 100 livros adquiridos.
O resultado patrimonial, segundo o Regime Contábil (Patrimonial), e o resultado de execução orçamentária, segundo o Regime Orçamentário e conforme a Lei nº 4.320/1964, da referida entidade foram impactados, respectivamente, em
Ano: 2022
Banca:
FGV
Órgão:
Senado Federal
Provas:
FGV - 2022 - Senado Federal - Consultor Legislativo - Orçamento e Análise Econômica
|
FGV - 2022 - Senado Federal - Consultor Legislativo - Orçamento e Direito Financeiro |
Q1984144
Contabilidade Pública
A Dívida Ativa da União configura o conjunto dos créditos devidos
à Fazenda Pública Nacional por terceiros e que ainda não foram
espontaneamente pagos.
Acerca da classificação das espécies de créditos que se inserem na Dívida Ativa da União, à luz da Lei nº 4.320/1964, interpretada conforme a Constituição Federal de 1988, assinale a afirmativa correta.
Acerca da classificação das espécies de créditos que se inserem na Dívida Ativa da União, à luz da Lei nº 4.320/1964, interpretada conforme a Constituição Federal de 1988, assinale a afirmativa correta.
Ano: 2022
Banca:
FCC
Órgão:
TCE-GO
Prova:
FCC - 2022 - TCE-GO - Analista de Controle Externo - Contabilidade |
Q1982524
Contabilidade Pública
O Quadro dos Ativos e Passivos Financeiros e Permanentes de um ente público, segundo o Manual de Contabilidade Aplicada
ao Setor Público e a Lei nº 4.320/1964, deve apresentar como
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981969
Contabilidade Pública
Conforme disposto na Lei n.º 4.320/1964, os créditos adicionais
extraordinários
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981968
Contabilidade Pública
Segundo o disposto na Lei n.º 4.320/1964, na avaliação dos bens
de almoxarifado, deve ser considerado o
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981957
Contabilidade Pública
O regime contábil adotado pela contabilidade pública brasileira,
de acordo com a Lei n.º 4.320/1964, é, em geral, o
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981945
Contabilidade Pública
Consoante a Lei n.º 4.320/1964, a verificação da legalidade dos
atos de execução orçamentária será
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981941
Contabilidade Pública
Estão expressamente previstos na Lei n.º 4.320/1964 os
princípios orçamentários da
I unidade;
II universalidade;
III exclusividade;
IV anualidade.
Assinale a opção correta.
I unidade;
II universalidade;
III exclusividade;
IV anualidade.
Assinale a opção correta.
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981937
Contabilidade Pública
De acordo com a Lei n.º 4.320/1964, uma despesa para a
aquisição de imóvel destinado ao funcionamento de uma
secretaria municipal é classificada, no grupo de natureza de
despesa, como
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981935
Contabilidade Pública
Conforme as disposições da Lei n.º 4.320/1964, na classificação
institucional das despesas públicas, as dotações orçamentárias
serão consignadas
Ano: 2022
Banca:
CESPE / CEBRASPE
Órgão:
Prefeitura de Maringá - PR
Prova:
CESPE / CEBRASPE - 2022 - Prefeitura de Maringá - PR - Contador |
Q1981933
Contabilidade Pública
Tendo como referência a Lei n.º 4.320/1964 e alterações,
considere as seguintes situações hipotéticas.
I O valor do ingresso do imposto sobre a propriedade predial e territorial urbana de uma propriedade no município de Maringá foi previsto na Lei Orçamentária de 2021. Embora o lançamento do crédito tributário tenha ocorrido em 2021, o valor do referido tributo somente foi arrecadado e recolhido em 2022.
II A despesa para a construção de uma rede de esgoto no município de Maringá, prevista na Lei Orçamentária de 2021, foi empenhada em 2021, sendo liquidada e paga somente em 2022.
Nessas situações hipotéticas, sob o ponto de vista orçamentário, a receita e a despesa descritas pertencem, respectivamente, aos exercícios financeiros
I O valor do ingresso do imposto sobre a propriedade predial e territorial urbana de uma propriedade no município de Maringá foi previsto na Lei Orçamentária de 2021. Embora o lançamento do crédito tributário tenha ocorrido em 2021, o valor do referido tributo somente foi arrecadado e recolhido em 2022.
II A despesa para a construção de uma rede de esgoto no município de Maringá, prevista na Lei Orçamentária de 2021, foi empenhada em 2021, sendo liquidada e paga somente em 2022.
Nessas situações hipotéticas, sob o ponto de vista orçamentário, a receita e a despesa descritas pertencem, respectivamente, aos exercícios financeiros

 Conheça nossos planos