Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q1235887
Contabilidade Pública
Julgue o item a seguir, relativo a receita e despesa públicas.
As dotações para aquisição de imóveis, em função de seu uso, tanto podem ser classificadas como despesas com investimento quanto como inversões financeiras.
As dotações para aquisição de imóveis, em função de seu uso, tanto podem ser classificadas como despesas com investimento quanto como inversões financeiras.
Q1227972
Contabilidade Pública
Considerando os conceitos, as etapas, os estágios e as categorias
econômicas das receitas e despesas públicas, julgue o item subsecutivo.
Embora sob o enfoque contábil uma despesa resulte em decréscimo nos benefícios econômicos, no setor público, uma despesa de amortização de dívida não tem impacto negativo sobre o patrimônio.
Embora sob o enfoque contábil uma despesa resulte em decréscimo nos benefícios econômicos, no setor público, uma despesa de amortização de dívida não tem impacto negativo sobre o patrimônio.
Q1227554
Contabilidade Pública
Considerando os conceitos, as etapas, os estágios e as categorias econômicas das receitas e despesas públicas, julgue o item subsecutivo. O cancelamento de um passivo registrado em restos a pagar é classificado como receita, que corresponde a um aumento do patrimônio.
Q1222706
Contabilidade Pública
A respeito de programação e execução do Orçamento Público, julgue o item subsequente.
Uma despesa empenhada, mas não liquidada, até o dia 31 de dezembro, poderá ser registrada em restos a pagar em exercício que não o subsequente ao do empenho.
Uma despesa empenhada, mas não liquidada, até o dia 31 de dezembro, poderá ser registrada em restos a pagar em exercício que não o subsequente ao do empenho.
Q1220843
Contabilidade Pública
Acerca das transações e registros contábeis do setor público, julgue o item a seguir.
Atualmente, as normas contábeis aplicadas à União não preveem o reconhecimento da variação patrimonial diminutiva antes da ocorrência do empenho e da liquidação da despesa orçamentária.
Atualmente, as normas contábeis aplicadas à União não preveem o reconhecimento da variação patrimonial diminutiva antes da ocorrência do empenho e da liquidação da despesa orçamentária.
Q1210945
Contabilidade Pública
A obtenção de recursos através de uma operação de crédito de longo prazo, em uma instituição governamental gera um lançamento de uma:
Q1210862
Contabilidade Pública
Julgue o item subsequente, com relação ao suprimento de fundos.
O valor da comprovação da despesa realizada fora do país pelo suprido, em moeda estrangeira, deverá ser convertido em real na data da prestação de contas.
O valor da comprovação da despesa realizada fora do país pelo suprido, em moeda estrangeira, deverá ser convertido em real na data da prestação de contas.
Q1208601
Contabilidade Pública
Acerca das demonstrações contábeis e dos registros aplicados ao setor público, julgue o item que se segue.
Os registros contábeis relativos à previsão da receita e à dotação da despesa ocorrem concomitantemente com o início da administração orçamentária, após a publicação e a entrada em vigor da lei orçamentária.
Os registros contábeis relativos à previsão da receita e à dotação da despesa ocorrem concomitantemente com o início da administração orçamentária, após a publicação e a entrada em vigor da lei orçamentária.
Q1195456
Contabilidade Pública
No que se refere à Lei n.º 4.320/1964 e ao planejamento orçamentário, julgue o item subsequente.
A diferença entre receita corrente e receitas de capital consiste no fato de a primeira advir da atividade típica do Estado e a segunda, da aquisição de bens.
A diferença entre receita corrente e receitas de capital consiste no fato de a primeira advir da atividade típica do Estado e a segunda, da aquisição de bens.
Q1194407
Contabilidade Pública
Em relação à contabilidade fiscal, endividamento e financiamento do déficit público, julgue o item que se segue.
Entre os anos de 2002 e 2008, verificou-se no Brasil uma queda expressiva na razão entre dívida externa e reservas internacionais, o que indica maior vulnerabilidade externa do país.
Entre os anos de 2002 e 2008, verificou-se no Brasil uma queda expressiva na razão entre dívida externa e reservas internacionais, o que indica maior vulnerabilidade externa do país.
Q1194231
Contabilidade Pública
Em relação à contabilidade fiscal, endividamento e financiamento do déficit público, julgue o item que se segue.
O resultado primário corresponde ao resultado nominal menos os juros nominais apropriados por competência, incidentes sobre a dívida. O resultado primário permite avaliar a consistência entre as metas de política macroeconômicas e a sustentabilidade da dívida, ou seja, da capacidade do governo de honrar com seus compromissos.
O resultado primário corresponde ao resultado nominal menos os juros nominais apropriados por competência, incidentes sobre a dívida. O resultado primário permite avaliar a consistência entre as metas de política macroeconômicas e a sustentabilidade da dívida, ou seja, da capacidade do governo de honrar com seus compromissos.
Q1183938
Contabilidade Pública
Sobre restos a pagar, assinale a alternativa CORRETA.
Ano: 2013
Banca:
FGV
Órgão:
AL-MA
Prova:
FGV - 2013 - AL-MA - Consultor Legislativo - Orçamento Público |
Q985094
Contabilidade Pública
Texto associado
Com base nas informações das despesas públicas a seguir,
responda a questão.
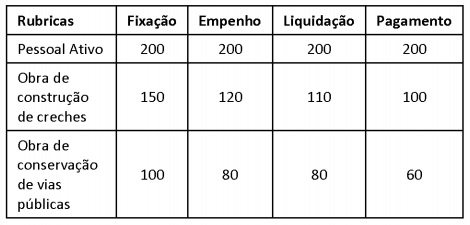
O valor da despesa pública de capital, conforme n. Lei 4.320/64,
é de
Ano: 2013
Banca:
UECE-CEV
Órgão:
CGE - CE
Prova:
UECE-CEV - 2013 - CGE - CE - Auditoria Governamental de Processos com Foco em Riscos |
Q949686
Contabilidade Pública
Em caso de pagamento de dívida pública, a
amortização do principal deve ser classificada como
despesas
Ano: 2013
Banca:
UECE-CEV
Órgão:
CGE - CE
Prova:
UECE-CEV - 2013 - CGE - CE - Auditoria Governamental de Processos com Foco em Riscos |
Q949675
Contabilidade Pública
A dívida flutuante, nos termos da Lei
nº 4.320/64, NÃO compreende os
Q930750
Contabilidade Pública
Resulta(m) do atraso do pagamento de rubricas, tais como: pessoal a pagar, fornecedores, obrigações
fiscais no curto prazo etc. A presente definição se refere a:
Q930749
Contabilidade Pública
Acerca do crédito adicional extraordinário estabelecido com base na Lei 4320/64, é correto afirmar:
Q930748
Contabilidade Pública
A respeito dos Créditos Adicionais, nos moldes definidos na Lei 4320/64, assinale a opção correta:
Q930747
Contabilidade Pública
Acerca das fases da receita e da despesa pública é correto afirmar, com base no que dispõe as Normas
Gerais de Direito Financeiro estabelecidas na Lei 4320/64:
Q930744
Contabilidade Pública
Acerca da contabilidade elaborada nos moldes estabelecidos na Lei 4320/64, é correto afirmar:

 Conheça nossos planos