Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q377074
Contabilidade Pública
Julgue os itens a seguir, relativos ao tratamento contábil aplicável aos impostos e às contribuições.
No caso de um evento tributável, não é necessário que ocorra o fato gerador definido em lei para que surja a obrigação principal.
No caso de um evento tributável, não é necessário que ocorra o fato gerador definido em lei para que surja a obrigação principal.
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376174
Contabilidade Pública
No mês de outubro de 2013, o ordenador de despesa de um órgão do Poder Judiciário certificou-se que a dotação orçamentária disponível para o elemento de despesa Serviços de Consultoria era insuficiente para a contratação de tais serviços necessários à implementação das mudanças no Sistema de Contabilidade. Sendo assim, para realizar a despesa com Serviços de Consultoria, em outubro de 2013, deveria ocorrer .
Ano: 2014
Banca:
FCC
Órgão:
TRF - 3ª REGIÃO
Prova:
FCC - 2014 - TRF - 3ª REGIÃO - Técnico Judiciário - Contabilidade |
Q376171
Contabilidade Pública
O resultado da execução orçamentária, conforme Lei no 4.320/64, é alterado
Ano: 2014
Banca:
FCC
Órgão:
TRT - 19ª Região (AL)
Prova:
FCC - 2014 - TRT - 19ª Região (AL) - Analista Judiciário - Contabilidade |
Q375809
Contabilidade Pública
Considere as informações sobre Suprimentos de Fundos concedidos no segundo semestre de 2012 por um órgão da Adminis- tração direta estadual:

Do suprimento de fundo concedido ao servidor A, R$ 100,00 foram restituídos, por aplicação parcial, com recolhimento em 30/11/2012 e o combustível adquirido foi utilizado em 2012. O suprimento concedido ao servidor B foi totalmente aplicado. Em relação ao servidor C, o suprimento de fundo não foi aplicado e a restituição foi recolhida em 10/01/2013.
No segundo semestre de 2012, a contabilização dos suprimentos de fundos, tomados em conjunto, gerou
Do suprimento de fundo concedido ao servidor A, R$ 100,00 foram restituídos, por aplicação parcial, com recolhimento em 30/11/2012 e o combustível adquirido foi utilizado em 2012. O suprimento concedido ao servidor B foi totalmente aplicado. Em relação ao servidor C, o suprimento de fundo não foi aplicado e a restituição foi recolhida em 10/01/2013.
No segundo semestre de 2012, a contabilização dos suprimentos de fundos, tomados em conjunto, gerou
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372424
Contabilidade Pública
Considere as seguintes afirmativas sobre a Dívida Pública:
I. Os serviços da dívida a pagar constituem compromissos financeiros exigíveis que compõem a dívida flutuante.
II. Os depósitos e os débitos de tesouraria integram a dívida fundada.
III. O passivo financeiro compreende as obrigações, cujos pagamentos independem de autorização orçamentária.
IV. A dívida fundada compreende os compromissos de exigibilidade inferior a doze meses com fornecedores de material de consumo.
De acordo com a Lei n º 4.320/64, está correto o que se afirma APENAS em
I. Os serviços da dívida a pagar constituem compromissos financeiros exigíveis que compõem a dívida flutuante.
II. Os depósitos e os débitos de tesouraria integram a dívida fundada.
III. O passivo financeiro compreende as obrigações, cujos pagamentos independem de autorização orçamentária.
IV. A dívida fundada compreende os compromissos de exigibilidade inferior a doze meses com fornecedores de material de consumo.
De acordo com a Lei n º 4.320/64, está correto o que se afirma APENAS em
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372417
Contabilidade Pública
Os custos de uma escola do ensino médio estadual, no mês de fevereiro de 2014, incluem o valor
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372411
Contabilidade Pública
Considere as informações sobre Suprimentos de Fundos concedidos no segundo semestre de 2013 por uma entidade da Admi- nistração indireta estadual:
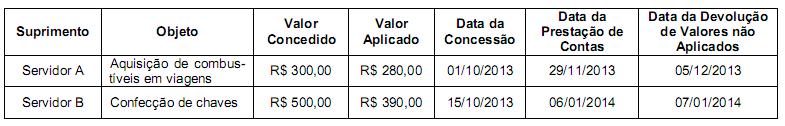
Sabendo que os valores foram aplicados no exercício financeiro de 2013, a contabilização dos suprimentos de fundos, tomados em conjunto, gerou movimentação por
Sabendo que os valores foram aplicados no exercício financeiro de 2013, a contabilização dos suprimentos de fundos, tomados em conjunto, gerou movimentação por
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372410
Contabilidade Pública
No dia 15/12/2013, o ordenador de despesa de uma entidade pública da Administração indireta estadual empenhou despesa com Serviços de Consultoria no valor de R$ 150.000,00. A prestação de serviços pela empresa de consultoria foi iniciada em 06/01/2014 e o contrato prevê o pagamento conforme a consecução das etapas de execução do projeto. No dia 06/02/2014, com base na execução de uma das etapas, cujo valor correspondente era R$ 40.000,00, foi verificado o direito adquirido pela empresa de consultoria tendo por base os títulos e documentos comprobatórios do respectivo crédito. Com base nestas informações e considerando que não houve cancelamento de empenho em 2013, é correto afirmar que a despesa de R$ 150.000,00
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372400
Contabilidade Pública
Uma unidade da Federação contratou uma empresa para prestação dos serviços de vigilância da sede do governo pelo valor mensal de R$ 20.000,00, por um período de 18 meses, com início em 01/05/2013. O setor responsável pela contratação deverá emitir um empenho relativo ao exercício de 2013 do tipo
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372399
Contabilidade Pública
De acordo com a Lei nº 4.320/64, compreende a
I. Os restos a pagar e os serviços da dívida a pagar.
II. Os depósitos. III. Os débitos de tesouraria.
IV. As dívidas externas a pagar.
V. As dívidas internas a pagar.
De acordo com a Lei nº 4.320/64, é correto o que se afirma APENAS em dívida flutuante:
I. Os restos a pagar e os serviços da dívida a pagar.
II. Os depósitos. III. Os débitos de tesouraria.
IV. As dívidas externas a pagar.
V. As dívidas internas a pagar.
De acordo com a Lei nº 4.320/64, é correto o que se afirma APENAS em dívida flutuante:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372397
Contabilidade Pública
O Balancete de Verificação de um determinado ente público mostrou os seguintes saldos de receitas, em reais:
Receita tributária ......................................................................................... 500.000
Alienação de bens ....................................................................................... 450.000
Receita de contribuições ............................................................................. 400.000
Operações de crédito .................................................................................. 350.000
Receita de serviços ..................................................................................... 300.000
Amortização de empréstimos ...................................................................... 250.000
De acordo com as informações, o saldo das receitas correntes é de
Receita tributária ......................................................................................... 500.000
Alienação de bens ....................................................................................... 450.000
Receita de contribuições ............................................................................. 400.000
Operações de crédito .................................................................................. 350.000
Receita de serviços ..................................................................................... 300.000
Amortização de empréstimos ...................................................................... 250.000
De acordo com as informações, o saldo das receitas correntes é de
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372395
Contabilidade Pública
São exemplos de classificação por subfunção no orçamento público:
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Contabilidade |
Q372394
Contabilidade Pública
A classificação da despesa orçamentária, segundo a sua natureza, está classificada em categorias econômicas,
Q371343
Contabilidade Pública
Texto associado
Considerando a natureza e a estrutura do plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os itens a seguir.
Os valores inscritos em restos a pagar devem ser registrados em contas com informações de natureza patrimonial.
Q371342
Contabilidade Pública
Texto associado
Considerando a natureza e a estrutura do plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os itens a seguir.
Para que se faça a apuração do superávit financeiro, necessário para abertura de créditos adicionais no exercício seguinte, as contas do ativo e do passivo devem ser classificadas em circulante e não circulante.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370377
Contabilidade Pública
Com relação a consolidação das demonstrações contábeis, a transações no setor público, à Conta Única do Tesouro, ao SIAFI e a regime contábil, julgue os itens seguintes.
O gasto com a aquisição de software deve ser classificado como despesa de capital e deve ser registrado no ativo intangível ou imobilizado.
O gasto com a aquisição de software deve ser classificado como despesa de capital e deve ser registrado no ativo intangível ou imobilizado.
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370374
Contabilidade Pública
Com relação a consolidação das demonstrações contábeis, a transações no
setor público, à Conta Única do Tesouro, ao SIAFI e a regime contábil,
julgue os itens seguintes.
No momento da concessão de suprimento de fundos, a despesa orçamentária é empenhada e liquidada, de que decorre a saída dos recursos da Conta Única do Tesouro, gerando-se o registro de uma variação patrimonial diminutiva
No momento da concessão de suprimento de fundos, a despesa orçamentária é empenhada e liquidada, de que decorre a saída dos recursos da Conta Única do Tesouro, gerando-se o registro de uma variação patrimonial diminutiva
Ano: 2014
Banca:
CESPE / CEBRASPE
Órgão:
Polícia Federal
Prova:
CESPE - 2014 - Polícia Federal - Contador |
Q370365
Contabilidade Pública
Em relação à mensuração de passivos, provisões, tratamento contábil aplicável aos impostos e contribuições e sistemas de custos, julgue os itens subsecutivos.
A receita tributária deve ser reconhecida em função da ocorrência do fato gerador, diante do que, caso uma entidade receba recursos antes da ocorrência de um evento tributável, registra-se uma variação patrimonial aumentativa
A receita tributária deve ser reconhecida em função da ocorrência do fato gerador, diante do que, caso uma entidade receba recursos antes da ocorrência de um evento tributável, registra-se uma variação patrimonial aumentativa
Ano: 2014
Banca:
FCC
Órgão:
AL-PE
Prova:
FCC - 2014 - AL-PE - Analista Legislativo - Orçamento Público e Desenvolvimento Econômico |
Q370148
Contabilidade Pública
Considere os dados extraídos do Balanço Orçamentário referente ao exercício financeiro de 2013 de um determinado ente público:
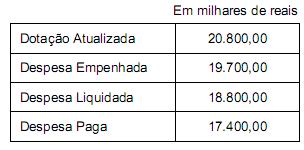
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
Considerando que o ente público faz a inscrição de restos a pagar no final do exercício financeiro, em 31/12/2013, a contabilidade deveria realizar o lançamento contábil referente à inscrição, em milhares de reais, de restos a pagar
Q368358
Contabilidade Pública
Texto associado
Com relação ao Plano de Contas Único do Tesouro Nacional, julgue o item que se segue, no que se refere ao tratamento contábil aplicável aos impostos e às contribuições e transações registradas pelo SIAFI.
Nas etapas de concessão e de liquidação da despesa de suprimento de fundos, ocorre a despesa sob o enfoque orçamentário, mas não sob o enfoque patrimonial.

 Conheça nossos planos