Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Distinguir a perenidade da fonte de recurso é fundamental ao planejamento orçamentário, por isso a norma vigente, para operacionalizar o indicador de resultado primário, classifica a receita em periódica ou extraordinária.
Atenção: Para responder à questão, considere o saldo do ativo imobilizado do balancete patrimonial em 31/05/2015, no valor de R$ 1.810.000,00 e as seguintes transações realizadas durante o mês junho de 2015, por uma autarquia pública (valores em reais):
− aquisição de dois veículos pelo valor total de .................................... 90.000,00
− serviços de funilaria e pintura em veículos ........................................ 20.000,00
− doação de um imóvel ao município de Águas Barrentas ................ 200.000,00
− aquisição de 10 computadores ...........................................................30.000,00
− alienação de bens imóveis pelo valor contabilizado ........................ 150.000,00
− aquisição de 24 pneus para os veículos da frota da entidade ........... 10.000,00
− recebimento, em doação, de dois aparelhos de tomografia ...............70.000,00
Atenção: Para responder à questão, considere as seguintes transações realizadas no exercício de 2014 (valores em reais):
− empenho de despesa com serviços de manutenção de bens imóveis ........................ 110,00
− recebimento de doação, em dinheiro, para o ente realizar despesas com
serviços de conservação de duas escolas públicas .........................................................190,00
− recebimento de multas de trânsito ................................................................................150,00
− depreciação de bens móveis ........................................................................................ 50,00
− recebimento de depósito em caução de empresa para participar em licitação ............ 80,00
− empenho de despesa com aquisição de dois terrenos ................................................ 450,00
− recebimento, em doação, de dez computadores ......................................................... 200,00
− recebimento de impostos e taxas diversas................................................................... 350,00
− empenho de despesa com aquisição de material de almoxarifado ............................. 160,00
− recebimento de impostos inscritos em dívida ativa ..................................................... 230,00
Nota: Todas as despesas orçamentárias empenhadas foram pagas.
Atenção: Para responder à questão, considere as seguintes transações realizadas no exercício de 2014 (valores em reais):
− empenho de despesa com serviços de manutenção de bens imóveis ........................ 110,00
− recebimento de doação, em dinheiro, para o ente realizar despesas com
serviços de conservação de duas escolas públicas .........................................................190,00
− recebimento de multas de trânsito ................................................................................150,00
− depreciação de bens móveis ........................................................................................ 50,00
− recebimento de depósito em caução de empresa para participar em licitação ............ 80,00
− empenho de despesa com aquisição de dois terrenos ................................................ 450,00
− recebimento, em doação, de dez computadores ......................................................... 200,00
− recebimento de impostos e taxas diversas................................................................... 350,00
− empenho de despesa com aquisição de material de almoxarifado ............................. 160,00
− recebimento de impostos inscritos em dívida ativa ..................................................... 230,00
Nota: Todas as despesas orçamentárias empenhadas foram pagas.
R$
− 3.1.90.92.00 − Despesas de Exercícios Anteriores ................................................. 50,00
− 4.4.90.51.00− Obras e Instalações ........................................................................ 750,00
− 3.1.90.11.00− Vencimentos e Vantagens Fixas − Pessoal Civil ............................. 190,00
− 3.3.90.14.00 − Diárias − Civil ................................................................................. 60,00
− 4.4.90.61.00 − Aquisição de Imóveis ..................................................................... 230,00
− 3.1.90.13.00 − Obrigações Patronais .................................................................... 170,00
− 3.3.90.30.00 − Material de Consumo .................................................................... 130,00
− 3.3.90.37.00 − Locação de Mão de Obra ............................................................. 110,00
− 4.4.90.52.00 − Equipamentos e Material Permanente ......................................... 120,00
− 3.1.90.94.00 − Indenizações e Restituições Trabalhistas .................................. 90,00
− 4.4.50.00.00 − Transferências a Instituições Privadas sem
Fins Lucrativos ...................................................................................................... 80,00
− 3.2.90.21.00 − Juros sobre a Dívida por Contrato ............................................. 70,00
R$
− 3.1.90.92.00 − Despesas de Exercícios Anteriores ................................................. 50,00
− 4.4.90.51.00− Obras e Instalações ........................................................................ 750,00
− 3.1.90.11.00− Vencimentos e Vantagens Fixas − Pessoal Civil ............................. 190,00
− 3.3.90.14.00 − Diárias − Civil ................................................................................. 60,00
− 4.4.90.61.00 − Aquisição de Imóveis ..................................................................... 230,00
− 3.1.90.13.00 − Obrigações Patronais .................................................................... 170,00
− 3.3.90.30.00 − Material de Consumo .................................................................... 130,00
− 3.3.90.37.00 − Locação de Mão de Obra ............................................................. 110,00
− 4.4.90.52.00 − Equipamentos e Material Permanente ......................................... 120,00
− 3.1.90.94.00 − Indenizações e Restituições Trabalhistas .................................. 90,00
− 4.4.50.00.00 − Transferências a Instituições Privadas sem
Fins Lucrativos ...................................................................................................... 80,00
− 3.2.90.21.00 − Juros sobre a Dívida por Contrato ............................................. 70,00

R$
− Alienação de bens imóveis ....................................................................... 370,00
− Recebimento de impostos ........................................................................ 220,00
− Inscrição em restos a pagar ..................................................................... 270,00
− Recebimento de aluguel não previsto na Lei Orçamentária
Anual do exercício ....................................................................................... 180,00
− Pagamento de restos a pagar do exercício anterior ................................ 130,00
− Despesa com aquisição de material de consumo .................................... 110,00
− Cancelamento de dívida ativa ................................................................. 60,00
− Rendimentos de aplicações financeiras .................................................. 90,00
− Amortização de empréstimos .................................................................. 120,00
− Operações de Crédito por Antecipação da Receita
Orçamentária − ARO .................................................................................. 80,00
− Despesa empenhada e anulada no próprio exercício .............................. 40,00
− Recebimento de caução de empresa participante em licitação ................ 50,00
− Recebimento em doação de dois terrenos para construção de
dois hospitais públicos ................................................................................. 120,00
− Despesa com manutenção de veículos..................................................... 240,00
R$
− Alienação de bens imóveis ....................................................................... 370,00
− Recebimento de impostos ........................................................................ 220,00
− Inscrição em restos a pagar ..................................................................... 270,00
− Recebimento de aluguel não previsto na Lei Orçamentária
Anual do exercício ....................................................................................... 180,00
− Pagamento de restos a pagar do exercício anterior ................................ 130,00
− Despesa com aquisição de material de consumo .................................... 110,00
− Cancelamento de dívida ativa ................................................................. 60,00
− Rendimentos de aplicações financeiras .................................................. 90,00
− Amortização de empréstimos .................................................................. 120,00
− Operações de Crédito por Antecipação da Receita
Orçamentária − ARO .................................................................................. 80,00
− Despesa empenhada e anulada no próprio exercício .............................. 40,00
− Recebimento de caução de empresa participante em licitação ................ 50,00
− Recebimento em doação de dois terrenos para construção de
dois hospitais públicos ................................................................................. 120,00
− Despesa com manutenção de veículos..................................................... 240,00
Com relação à classificação das receitas orçamentárias, considere as seguintes transações realizadas por determinada entidade do setor público.
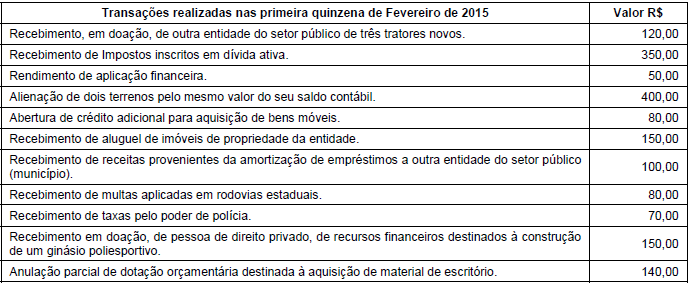
Sob o aspecto orçamentário, as receitas correntes e de capital somam, em R$, respectivamente,
A Autarquia de Previdência dos Servidores Públicos do Município de Altos da Mata realizou licitação objetivando à aquisição de quarenta e cinco computadores, no valor total de R$ 130.000,00, para o departamento de contabilidade e finanças.
A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
A abertura do Crédito Adicional, para reforço da dotação orçamentária de serviços de manutenção de elevadores, de acordo com a Lei Federal nº 4.320/64, é classificado como
− Determinado município da região Sudeste do Brasil, no mês de março de 2015, abriu um crédito adicional destinado a reforço da dotação orçamentária de serviços de manutenção de elevadores, no valor de R$ 84.000,00, utilizando recursos do superávit financeiro apurado em Balanço Patrimonial do exercício anterior.
− No balanço patrimonial do exercício de 2014, o ativo financeiro soma R$ 390.000,00 e o passivo financeiro soma R$ 229.000,00.
− O saldo de crédito adicional especial, no valor de R$ 65.000,00, não utilizado no exercício de 2014, foi transferido para o exercício de 2015.
− A dotação destinada às despesas de serviços de manutenção de elevadores foi aprovada na lei orçamentária para o exercício de 2015, no valor de R$ 40.000,00 e até o mês de fevereiro de 2015 já havia sido empenhado o valor de R$ 30.000,00.
O município poderia abrir crédito adicional utilizando recursos disponíveis do superávit financeiro apurado no Balanço Patrimonial do exercício de 2014, em R$, até o montante de
Arrecadação de Receitas (R$) milhares
Correntes 555.700,00
Capital 78.300,00
Extra-orçamentárias 7.450,00
Receitas destinadas a transferências constitucionais obrigatórias 17.600,00
Receitas destinadas à formação do FUNDEB 66.500,00
Contribuições destinadas ao Plano de Seguridade dos Servidores 10.500,00
Receitas destinadas a Custeio de Pensões Militares 2.300,00
Recursos para restituição de depósitos em garantia 3.150,00
A lei orçamentária de determinado Estado da região Norte, para o exercício de 2014, estimou receitas e fixou despesas, nos seguintes valores:
Receitas Previstas Despesas Fixadas
Correntes ................... 300.000,00 Correntes ...................... 270.000,00
Capital ........................ 230.000,00 Capital .......................... 260.000,00
Durante o exercício de 2014, o Estado realizou as seguintes transações referentes a:
− Empenho de despesas com serviços de manutenção das rodovias estaduais ..................... 50.000,00
− Recebimento de ICMS ..........................................................................................................210.000,00
− Empenho de Despesas com a Construção de Viadutos ...................................................... 147.000,00
− Recebimento da Cota Parte do Fundo de Participação dos Estados − FPE .......................... 75.000,00
− Empenho da Despesa com Folha de Pagamento .................................................................115.000,00
− Recebimento de Aluguéis de Imóveis de Propriedade do Estado........................................... 27.000,00
− Empenho de Despesas com Serviços de Manutenção de Bens Imóveis ............................... 35.000,00
− Recebimento de Empréstimos por Antecipação da Receita Orçamentária ............................ 10.000,00
− Recebimento de Empréstimos Obtidos de Longo Prazo ........................................................ 95.000,00
− Empenho de Despesas com Aquisição de Veículos Novos .................................................. 108.000,00
− Uso de Material de Consumo.................................................................................................. 20.000,00
− Recebimento de Imóvel doado por entidade de direito privado ........................................... 145.000,00
− Empenho de Despesas com Água, Luz e Telefone ............................................................... 20.000,00
− Depreciação de Bens móveis.................................................................................................. 40.000,00
− Recebimento de Rendimentos de Aplicações Financeiras ..................................................... 18.000,00
− Empenho de Despesas com Juros e Encargos de Empréstimos Obtidos .............................. 20.000,00
− Recebimento de Multas de Juros de Mora ............................................................................. 15.000,00
− Recebimento pela Alienação de Bens Imóveis .................................................................... 175.000,00

 Conheça nossos planos