Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


Q567340
Contabilidade Pública
Em relação aos estágios da despesa pública, informe se é verdadeiro (V) ou falso (F) o que se afirmar a seguir e assinale a alternativa com a sequência correta.
( ) A execução da despesa orçamentária se dá em dois estágios na forma prevista na Lei: liquidação e pagamento.
( ) O empenho é considerado o primeiro estágio da despesa, segundo o Artigo nº 58 da Lei nº 4.320/64.
( ) A liquidação é considerada o segundo estágio da despesa, segundo o Artigo nº 63 da Lei nº 4.320/64.
( ) O pagamento é considerado a última fase da despesa. Trata-se da entrega de recursos equivalentes à dívida líquida ao credor.
Q567339
Contabilidade Pública
Sobre as receitas e as despesas públicas, assinale a alternativa INCORRETA.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 1 - Cargo 9 |
Q565155
Contabilidade Pública
No contrato de construção de um edifício público a ser executado via empreitada por preço global, o critério de medição previa uma parcela de 20% na emissão da ordem de serviço e o restante do pagamento em parcelas iguais, sendo que 10% seriam pagos após o recebimento definitivo da obra.
Acerca dessa situação hipotética e de aspectos diversos relacionados a contratos e serviços e a orçamento e cronograma de obras públicas, julgue o item a seguir.
A retenção da última parcela de pagamento até o recebimento definitivo da obra é uma modalidade de garantia contratual prevista em lei.
Acerca dessa situação hipotética e de aspectos diversos relacionados a contratos e serviços e a orçamento e cronograma de obras públicas, julgue o item a seguir.
A retenção da última parcela de pagamento até o recebimento definitivo da obra é uma modalidade de garantia contratual prevista em lei.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Engenheiro Área 4 - Cargo 19 |
Q564954
Contabilidade Pública
Com relação a planejamento, controle físico-financeiro,
acompanhamento, aplicação de recursos e medição em obras
públicas, julgue o item subsequente.
No caso de empreitada por preço global, caso o serviço já tenha sido iniciado, ele deverá, desde que autorizado pela fiscalização, ser medido e pago, ainda que não esteja totalmente concluído no momento da emissão da fatura. Quando o serviço estiver concluído, caso seja verificado algum problema que afete a qualidade da obra, o valor pago deverá ser estornado na medição seguinte.
No caso de empreitada por preço global, caso o serviço já tenha sido iniciado, ele deverá, desde que autorizado pela fiscalização, ser medido e pago, ainda que não esteja totalmente concluído no momento da emissão da fatura. Quando o serviço estiver concluído, caso seja verificado algum problema que afete a qualidade da obra, o valor pago deverá ser estornado na medição seguinte.
Q564848
Contabilidade Pública
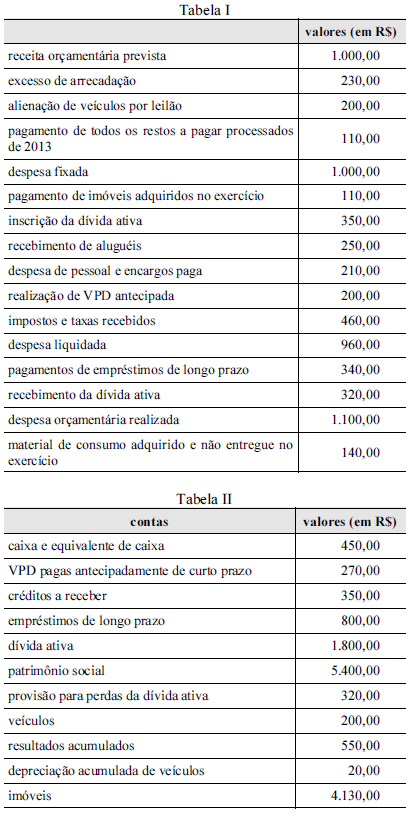
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado. Com base nessa situação hipotética, julgue o seguinte item, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
Q563014
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicado
ao Setor Público, a despesa orçamentária poder ser
classificada quanto ao impacto na situação líquida
patrimonial em Despesa Orçamentária Efetiva e; Despesa
Orçamentária Não Efetiva. No que diz respeito à Despesa
Orçamentária Efetiva, está correto afirmar que:
Q562997
Contabilidade Pública
São despesas de capital:
Q562996
Contabilidade Pública
São receitas correntes:
I. Contribuições de Melhoria.
II. Receitas Imobiliárias.
III. Participações e Dividendos.
IV. Cobrança da Divida Ativa.
V. Operações de Crédito.
Com base nas informações acima está correto afirmar que:
I. Contribuições de Melhoria.
II. Receitas Imobiliárias.
III. Participações e Dividendos.
IV. Cobrança da Divida Ativa.
V. Operações de Crédito.
Com base nas informações acima está correto afirmar que:
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Orçamento e Finanças |
Q561647
Contabilidade Pública
Para verificação dos diversos limites impostos pela legislação
vigente, uma prefeitura, em 31/12/2014, apurou
que o montante da sua receita corrente líquida no
exercício correspondeu a R$ 600.000,00.
No exercício financeiro, com base nas normas vigentes, as contratações de operações de créditos estariam limitadas ao seguinte valor:
No exercício financeiro, com base nas normas vigentes, as contratações de operações de créditos estariam limitadas ao seguinte valor:
Ano: 2015
Banca:
Prefeitura do Rio de Janeiro - RJ
Órgão:
Câmara Municipal do Rio de Janeiro
Prova:
Prefeitura do Rio de Janeiro - RJ - 2015 - Câmara Municipal do Rio de Janeiro - Analista Legislativo - Orçamento e Finanças |
Q561646
Contabilidade Pública
Para verificação dos diversos limites impostos pela legislação
vigente, uma prefeitura, em 31/12/2014, apurou
que o montante da sua receita corrente líquida no
exercício correspondeu a R$ 600.000,00.
No exercício findo, e com base na legislação, a dívida consolidada líquida do município estaria limitada ao seguinte montante:
No exercício findo, e com base na legislação, a dívida consolidada líquida do município estaria limitada ao seguinte montante:
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Administrativa |
Q561029
Contabilidade Pública
Com relação a conceitos e normas aplicáveis à despesa pública,
julgue o item a seguir.
As operações de crédito contraído pelo poder público integram a dívida pública fundada, independentemente do prazo de amortização, desde que a receita correspondente conste do respectivo orçamento.
As operações de crédito contraído pelo poder público integram a dívida pública fundada, independentemente do prazo de amortização, desde que a receita correspondente conste do respectivo orçamento.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
STJ
Prova:
CESPE - 2015 - STJ - Analista Judiciário - Administrativa |
Q561028
Contabilidade Pública
Julgue o item subsecutivo, referente a conceitos e normas aplicáveis à receita pública.
Empréstimos tomados pelo poder público para atender eventuais insuficiências de caixa, até que se regularize o fluxo de receitas previstas, representam entradas compensatórias e, como tal, são ingressos extraorçamentários. Esses empréstimos constituem passivos exigíveis e devem ser quitados no próprio exercício.
Empréstimos tomados pelo poder público para atender eventuais insuficiências de caixa, até que se regularize o fluxo de receitas previstas, representam entradas compensatórias e, como tal, são ingressos extraorçamentários. Esses empréstimos constituem passivos exigíveis e devem ser quitados no próprio exercício.
Q560871
Contabilidade Pública
Texto associado
Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue o item que se segue.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inversão das fases da despesa pública, nesse caso.
Q560870
Contabilidade Pública
Texto associado
Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue o item que se segue.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento de fundos.
Ano: 2015
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2015 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Administrativa |
Q560394
Contabilidade Pública
Determinado Estado da região Sul do Brasil realizou despesa orçamentária com a aquisição de vinte e cinco computadores para
utilização pelos servidores da Secretaria Estadual da Fazenda. Quanto ao impacto na situação líquida patrimonial a referida
despesa é considerada
Ano: 2015
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2015 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Administrativa |
Q560393
Contabilidade Pública
No mês de agosto de 2015, a Prefeitura do Município de Pantanal do Sul arrecadou, concomitantemente ao momento do
reconhecimento do crédito, os valores referentes a:
− alienações de bens imóveis ..................................................................................................................... 350
− rendimentos de aplicações financeiras .................................................................................................... 150
− operações de créditos de longo prazo ..................................................................................................... 250
− impostos sobre a prestação de serviços – ISS ........................................................................................ 400
− concessões e permissões de serviços públicos ....................................................................................... 100
O montante das receitas efetivas arrecadadas em agosto de 2015 foi de
− alienações de bens imóveis ..................................................................................................................... 350
− rendimentos de aplicações financeiras .................................................................................................... 150
− operações de créditos de longo prazo ..................................................................................................... 250
− impostos sobre a prestação de serviços – ISS ........................................................................................ 400
− concessões e permissões de serviços públicos ....................................................................................... 100
O montante das receitas efetivas arrecadadas em agosto de 2015 foi de
Ano: 2015
Banca:
FCC
Órgão:
TRT - 4ª REGIÃO (RS)
Prova:
FCC - 2015 - TRT - 4ª REGIÃO (RS) - Analista Judiciário - Administrativa |
Q560392
Contabilidade Pública
Determinada entidade do setor público, apresentou a seguinte situação decorrente da execução orçamentária realizada no
exercício de 2014:
− despesas correntes empenhadas ............................................................................................................ 390
− anulação de dotação orçamentária destinada à aquisição de material de consumo ........................................ 20
− abertura de crédito especial para despesa de capital ............................................................................... ..30
− pagamento de despesas correntes .......................................................................................................... 190
− despesas de capital empenhadas e liquidadas .......................................................................................... 450
− despesas correntes liquidadas ................................................................................................................. 270
− pagamento de despesas de capital .......................................................................................................... 380
As despesas correntes inscritas em Restos a Pagar NÃO processados e as despesas de capital inscritas em Restos a Pagar processados em 2014 somam, respectivamente,
− despesas correntes empenhadas ............................................................................................................ 390
− anulação de dotação orçamentária destinada à aquisição de material de consumo ........................................ 20
− abertura de crédito especial para despesa de capital ............................................................................... ..30
− pagamento de despesas correntes .......................................................................................................... 190
− despesas de capital empenhadas e liquidadas .......................................................................................... 450
− despesas correntes liquidadas ................................................................................................................. 270
− pagamento de despesas de capital .......................................................................................................... 380
As despesas correntes inscritas em Restos a Pagar NÃO processados e as despesas de capital inscritas em Restos a Pagar processados em 2014 somam, respectivamente,
Q560022
Contabilidade Pública
De acordo com a Lei Federal nº 4.320/1964, a concessão de adiantamento a servidor para realização de despesa,
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Técnico de Nível Superior - Cargo 22 |
Q558585
Contabilidade Pública
Com relação às disposições da Lei de Responsabilidade Fiscal,
julgue o item subsecutivo.
Situação hipotética: A receita corrente líquida de determinado município, nos últimos doze meses, foi de R$ 6.000,00 e, ao final do 1.º quadrimestre de 2015, a despesa com pessoal, nos últimos doze meses, atingiu R$ 3.450,00. Assertiva: Nessa situação, o referido município terá de reduzir, no segundo quadrimestre, as despesas com pessoal em, pelo menos, R$ 10,00.
Situação hipotética: A receita corrente líquida de determinado município, nos últimos doze meses, foi de R$ 6.000,00 e, ao final do 1.º quadrimestre de 2015, a despesa com pessoal, nos últimos doze meses, atingiu R$ 3.450,00. Assertiva: Nessa situação, o referido município terá de reduzir, no segundo quadrimestre, as despesas com pessoal em, pelo menos, R$ 10,00.
Ano: 2015
Banca:
CESPE / CEBRASPE
Órgão:
MPO
Prova:
CESPE - 2015 - MPOG - Técnico de Nível Superior - Cargo 22 |
Q558584
Contabilidade Pública
Em determinado órgão, ao longo do exercício, até o mês
de junho, foi acumulado um excesso de arrecadação de
R$ 600.000,00, havendo poucas perspectivas de a arrecadação
continuar mantendo-se acima das previsões para os meses seguintes.
Paralelamente, as despesas empenhadas ficaram abaixo das
autorizadas em R$ 450.000,00, e somente R$ 380.000,00 foram
pagos.
Considerando-se essa situação hipotética, é correto afirmar que
o referido órgão poderá pleitear a abertura de um crédito especial, de até R$ 600.000,00, caso necessite de um crédito para novo projeto de investimentos, não programado inicialmente.
Considerando-se essa situação hipotética, é correto afirmar que
o referido órgão poderá pleitear a abertura de um crédito especial, de até R$ 600.000,00, caso necessite de um crédito para novo projeto de investimentos, não programado inicialmente.

 Conheça nossos planos