Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.294 questões


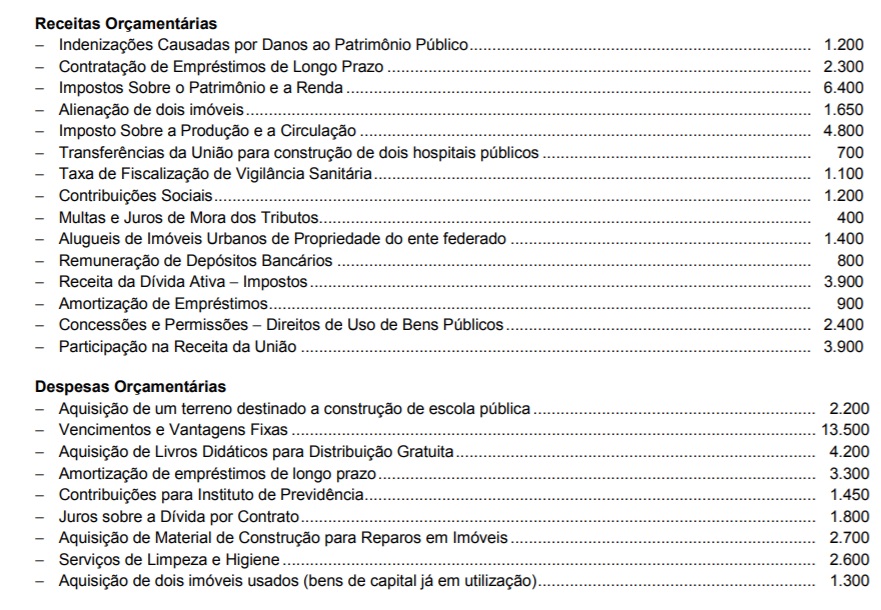
Com base nas normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços públicos, julgue o item seguinte.
Se determinado órgão público adquirir um bem de capital que
já esteja em utilização, o dispêndio correspondente à aquisição
será classificado como investimento.
Acerca de contabilidade pública, julgue o item a seguir.
Se a dívida fundada de determinado órgão público aumentar
em decorrência de atualização cambial, ocorrerá uma variação
passiva orçamentária.
Julgue o item seguinte, referentes aos fatos contábeis e às variações patrimoniais deles decorrentes.
A obtenção de empréstimos junto a instituições financeiras
provoca, na data da liberação dos recursos, um aumento
simultâneo do ativo e do passivo das entidades beneficiárias
desse tipo de operação de crédito.
Julgue o item seguinte, referente à contabilidade fiscal e à sustentabilidade do endividamento público.
O resultado nominal medido pela variação da dívida fiscal
líquida é um conceito fiscal restrito que não está relacionado
à necessidade de financiamento do setor público (NFSP).
Atenção: Para responder à questão, considere as seguintes informações:
O Presidente da Assembleia Legislativa de determinado Estado autorizou a contratação de empresa para fornecimento de vale refeição aos servidores públicos da Assembleia Legislativa, no valor mensal de R$ 90.000,00, pelo prazo de 12 meses (01/05/2015 a 30/04/2016).
Do total da despesa empenhada para o exercício de 2015, foi inscrito em restos a pagar o valor de R$ 90.000,00. Nestas
condições, o valor da despesa paga no exercício de 2015 foi, em reais,
Atenção: Para responder à questão, considere as seguintes informações:
O Presidente da Assembleia Legislativa de determinado Estado autorizou a contratação de empresa para fornecimento de vale refeição aos servidores públicos da Assembleia Legislativa, no valor mensal de R$ 90.000,00, pelo prazo de 12 meses (01/05/2015 a 30/04/2016).
A despesa com vale refeição, segundo a Lei Federal nº 4.320/1964, deve ser empenhada no elemento de despesa

 Conheça nossos planos