Questões de Concurso
Sobre ingressos e dispêndios públicos em contabilidade pública
Foram encontradas 8.287 questões


Ano: 2024
Banca:
IBFC
Órgão:
IMBEL
Prova:
IBFC - 2024 - IMBEL - Analista Especializado - Analista de Custos |
Q2405729
Contabilidade Pública
Na contabilidade pública, os recursos
correspondem à receita prevista (estimada ou
orçada). A parcela efetivamente arrecadada
denomina-se receita realizada. Não é
considerado Receita Corrente:
Ano: 2024
Banca:
IBFC
Órgão:
IMBEL
Prova:
IBFC - 2024 - IMBEL - Analista Especializado - Analista de Custos |
Q2405728
Contabilidade Pública
Na contabilidade pública, a segunda fase do
estágio da despesa é a liquidação, ou seja, é a
verificação do implemento de condição. Diante
do exposto, assinale a alternativa correta.
Ano: 2024
Banca:
IBFC
Órgão:
IMBEL
Prova:
IBFC - 2024 - IMBEL - Analista Especializado - Analista Contábil |
Q2405669
Contabilidade Pública
Com relação aos créditos adicionais, analise as
afirmativas a seguir:
I. Créditos adicionais são as autorizações de despesas não computadas ou insuficientemente dotadas na lei do orçamento;
II. Os créditos adicionais podem ser suplementares, especiais e extraordinários;
III. Os créditos adicionais suplementares são os destinados ao reforço da dotação orçamentária;
IV. Créditos adicionais extraordinários os destinados a despesas para as quais não haja dotação orçamentária específica.
Estão corretas as afirmativas:
I. Créditos adicionais são as autorizações de despesas não computadas ou insuficientemente dotadas na lei do orçamento;
II. Os créditos adicionais podem ser suplementares, especiais e extraordinários;
III. Os créditos adicionais suplementares são os destinados ao reforço da dotação orçamentária;
IV. Créditos adicionais extraordinários os destinados a despesas para as quais não haja dotação orçamentária específica.
Estão corretas as afirmativas:
Ano: 2024
Banca:
IBFC
Órgão:
IMBEL
Prova:
IBFC - 2024 - IMBEL - Analista Especializado - Analista Contábil |
Q2405668
Contabilidade Pública
Com relação a restos a pagar, assinale a
alternativa incorreta.
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa |
Q2400734
Contabilidade Pública
As seguintes informações são referentes à aquisição de um veículo novo por uma entidade pública:
01/12/2022: empenho de despesa pelo valor de R$ 125.000,00 para a aquisição do veículo.
19/12/2022: recebimento do veículo pela referida entidade e liquidação de despesa pelo valor total empenhado em 01/12/2022.
24/01/2023: pagamento de despesa pelo valor total empenhado em 01/12/2022.
Com base nessas informações e de acordo com a Lei nº 4.320/1964, em 31/12/2022, a referida entidade Inscreveu R$ 125.000,00 em restos a pagar
01/12/2022: empenho de despesa pelo valor de R$ 125.000,00 para a aquisição do veículo.
19/12/2022: recebimento do veículo pela referida entidade e liquidação de despesa pelo valor total empenhado em 01/12/2022.
24/01/2023: pagamento de despesa pelo valor total empenhado em 01/12/2022.
Com base nessas informações e de acordo com a Lei nº 4.320/1964, em 31/12/2022, a referida entidade Inscreveu R$ 125.000,00 em restos a pagar
Ano: 2024
Banca:
FCC
Órgão:
TRT - 11ª Região (AM e RR)
Prova:
FCC - 2024 - TRT - 11ª Região (AM e RR) - Analista Judiciário - Área Administrativa |
Q2400732
Contabilidade Pública
As informações a seguir são referentes a estoques de uma entidade pública:
16/08/2023: empenho de despesa no valor de R$ 66.600,00 para a aquisição de 450 cestas básicas.
25/08/2023: recebimento das 450 cestas básicas entregues pelo fornecedor e registro contábil do crédito empenhado em liquidação pelo valor de R$ 66.600,00.
28/08/2023: liquidação de despesa, pelo valor de R$ 66.600,00, referente às 450 cestas básicas recebidas pela referida entidade em 25/08/2023.
11/09/2023: pagamento de despesa, pelo valor de RS 66.600,00, referente às 450 cestas básicas cuja despesa foi liquidada em 28/08/2023.
05/10/2023: reconhecimento do ajuste de perdas de estoques, pelo valor de R$ 206,00, em decorrência da danificação de 2 cestas básicas recebidas em 25/08/2023.
12/10/2023: distribuição gratuita de 448 cestas básicas recebidas em 25/08/2023.
Com base nessas informações, uma despesa orçamentária de acordo com a Lei nº 4.320/1964 ocorreu em
16/08/2023: empenho de despesa no valor de R$ 66.600,00 para a aquisição de 450 cestas básicas.
25/08/2023: recebimento das 450 cestas básicas entregues pelo fornecedor e registro contábil do crédito empenhado em liquidação pelo valor de R$ 66.600,00.
28/08/2023: liquidação de despesa, pelo valor de R$ 66.600,00, referente às 450 cestas básicas recebidas pela referida entidade em 25/08/2023.
11/09/2023: pagamento de despesa, pelo valor de RS 66.600,00, referente às 450 cestas básicas cuja despesa foi liquidada em 28/08/2023.
05/10/2023: reconhecimento do ajuste de perdas de estoques, pelo valor de R$ 206,00, em decorrência da danificação de 2 cestas básicas recebidas em 25/08/2023.
12/10/2023: distribuição gratuita de 448 cestas básicas recebidas em 25/08/2023.
Com base nessas informações, uma despesa orçamentária de acordo com a Lei nº 4.320/1964 ocorreu em
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397403
Contabilidade Pública
O pagamento de despesas de exercícios anteriores
realizadas por um Ente Público, deve ser registrada
como:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397393
Contabilidade Pública
Ao final do mês de janeiro de 2024, foram
extraídos dos sistemas de pessoal de um Ente Público
os seguintes dados:
- Folha de pagamento (bruta) dos servidores: R$ 15.000.000,00.
- Previdência social retida dos servidores: R$ 1.500.000,00.
- Previdência social patronal: R$ 3.000.000,00.
- Imposto de renda retido na fonte: R$ 500.000,00.
Com base nos dados apresentados, assinale a alternativa que apresenta o total da despesa orçamentária no período e o aumento do passivo do Ente:
- Folha de pagamento (bruta) dos servidores: R$ 15.000.000,00.
- Previdência social retida dos servidores: R$ 1.500.000,00.
- Previdência social patronal: R$ 3.000.000,00.
- Imposto de renda retido na fonte: R$ 500.000,00.
Com base nos dados apresentados, assinale a alternativa que apresenta o total da despesa orçamentária no período e o aumento do passivo do Ente:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397391
Contabilidade Pública
A despesa pública passa por estágios até que
ocorra o seu pagamento, devendo seguir
rigorosamente os procedimentos previstos na
legislação. As fases que antecedem o pagamento são
o empenho e a liquidação. Assinale a única alternativa
Incorreta sobre o empenho e a liquidação da despesa
orçamentária:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397390
Contabilidade Pública
Os créditos adicionais são instrumentos utilizados
quando ocorre falta de recursos em uma dotação
orçamentária, seja ela insuficiente ou inexistente.
Analise as afirmativas abaixo que tratam dos créditos
adicionais:
I -Os créditos adicionais especiais devem ser utilizados quando a dotação orçamentária não existir na Lei do Orçamento vigente.
II - A anulação parcial de uma despesa prevista no orçamento não pode ser utilizada para abertura de crédito adicional especial.
III - Os créditos adicionais especiais podem ter sua vigência prorrogada para o exercício financeiro seguinte àquele em que foi aberto.
Estão corretas:
I -Os créditos adicionais especiais devem ser utilizados quando a dotação orçamentária não existir na Lei do Orçamento vigente.
II - A anulação parcial de uma despesa prevista no orçamento não pode ser utilizada para abertura de crédito adicional especial.
III - Os créditos adicionais especiais podem ter sua vigência prorrogada para o exercício financeiro seguinte àquele em que foi aberto.
Estão corretas:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397389
Contabilidade Pública
Assinale a única alternativa que não apresenta
uma receita ou despesa orçamentária para os Entes
públicos:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397388
Contabilidade Pública
Ao final de cada exercício financeiro, os Entes
públicos devem verificar as informações nos sistemas
orçamentário e financeiro com o objetivo de realizar a
inscrição de valores em restos a pagar. Analise as
afirmativas abaixo que tratam dos restos a pagar:
I - Após a inscrição do valor em restos a pagar pode haver alteração no valor a ser pago ao credor.
II - O pagamento dos restos a pagar representa uma despesa extraorçamentária para o Entes Públicos.
III - Os valores inscritos em restos a pagar processados não devem constar no passivo do sistema patrimonial do Ente público.
Estão corretas:
I - Após a inscrição do valor em restos a pagar pode haver alteração no valor a ser pago ao credor.
II - O pagamento dos restos a pagar representa uma despesa extraorçamentária para o Entes Públicos.
III - Os valores inscritos em restos a pagar processados não devem constar no passivo do sistema patrimonial do Ente público.
Estão corretas:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397387
Contabilidade Pública
Suponha que a Câmara Municipal dos Vereadores
tenha retido parte da remuneração dos servidores a
título de contribuição para o regime próprio de
previdência. No momento do repasse financeiro dos
recursos para a Autarquia Municipal responsável pela
gestão do regime de previdência dos servidores
municipais, o pagamento deve ser registrado como:
Ano: 2024
Banca:
UNIVIDA
Órgão:
Câmara de Guaratuba - PR
Prova:
UNIVIDA - 2024 - Câmara de Guaratuba - PR - Contador |
Q2397386
Contabilidade Pública
Para fins de contabilidade pública, as receitas
provenientes de recursos financeiros recebidos de
outras pessoas de direito público ou privado, quando
destinadas a atender despesas classificáveis em
Despesas Correntes, são classificadas como:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Paulo Bento - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Paulo Bento - RS - Fiscal Tributário |
Q2397024
Contabilidade Pública
Durante o exercício de 2021, a Prefeitura Municipal de MVR arrecadou
R$ 1.200.000,00 relativos à locação de imóveis e outros bens públicos. Considerando o que estabelece
o Manual de Contabilidade Pública e a Lei Federal nº 4.320/1964, os valores em questão deverão ser
reconhecidos como Receita:
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Paulo Bento - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Paulo Bento - RS - Fiscal Tributário |
Q2397023
Contabilidade Pública
Em consulta a uma série de demonstrativos de arrecadação, referentes ao exercício
de 2021, um servidor ocupante do cargo de fiscal tributário deparou-se com os seguintes valores:
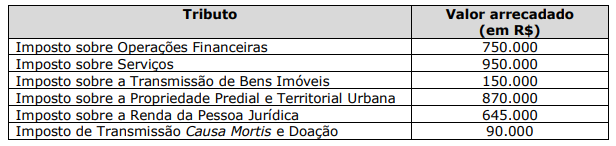
Assinale a alternativa que apresenta o total de impostos de competência municipal.
Assinale a alternativa que apresenta o total de impostos de competência municipal.
Ano: 2024
Banca:
FUNDATEC
Órgão:
Prefeitura de Paulo Bento - RS
Prova:
FUNDATEC - 2024 - Prefeitura de Paulo Bento - RS - Agente de Controle Interno |
Q2397020
Contabilidade Pública
Assinale a alternativa INCORRETA quanto ao tratamento das receitas orçamentárias na Contabilidade Aplicada ao Setor Público.
Ano: 2024
Banca:
Instituto Access
Órgão:
Prefeitura de Cataguases - MG
Prova:
Instituto Access - 2024 - Prefeitura de Cataguases - MG - Técnico em Contabilidade |
Q2396833
Contabilidade Pública
Texto associado
Um ente público apresentou as seguintes informações referentes ao exercício de 2023:
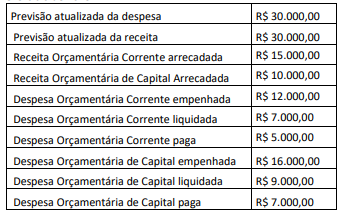
Considerando somente as informações apresentadas, os valores
inscritos em Restos a Pagar não Processados e Restos a Pagar
Processados correspondem, respectivamente, a
Q2389320
Contabilidade Pública
A Lei nº 4.320 de 17 de março de 1964, em seu
art.15, define as Normas Gerais de Direito
Financeiro que envolvem a elaboração e controle
dos orçamentos e balanços da União, dos
Estados, dos Municípios e do Distrito Federal.
Dadas as informações: Despesa empenhada de
R$ 1.110.000; Restos a pagar inscritos de R$
750.000; Receitas Patrimoniais Recebidas de R$
1.115.000; Despesa corrente liquidada de R$
1.105.000 e Receitas patrimoniais previstas de R$
1.110.000. Calcule, analise e assinale a alternativa
correta.
Q2389066
Contabilidade Pública
Na análise do balanço orçamentário, um indicador relevante para análise do processo de planejamento e execução do orçamento refere-se ao quociente de execução da
despesa orçamentária.
Ao apurar um quociente de execução da despesa orçamentária de 0,89 de um ente público em um dado exercício, um analista de orçamento pode considerar que a(o)
Ao apurar um quociente de execução da despesa orçamentária de 0,89 de um ente público em um dado exercício, um analista de orçamento pode considerar que a(o)

 Conheça nossos planos