Questões de Concurso Sobre despesa pública: orçamentária e extraorçamentária na contabilidade pública em contabilidade pública

Foram encontradas 588 questões

Q828652 Contabilidade Pública

Os consórcios públicos são parcerias formadas por dois ou mais entes da Federação para a gestão associada de serviços públicos. O contrato de rateio é o instrumento pelo qual os entes da Federação consorciados comprometem-se a transferir recursos para a realização das despesas do consórcio público.

Considere os seguintes recursos:

I. tarifas e outros preços públicos;

II. recursos oriundos de operações de crédito;

III. bens móveis ou imóveis recebidos em doação;

IV. recursos financeiros transferidos pelos entes consorciados;

V. subvenções econômicas de órgãos do governo não consorciados.

De acordo com as disposições do MCASP, constituem recursos dos consórcios públicos somente:

Alternativas
Q828646 Contabilidade Pública

A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e a manutenção dos serviços públicos prestados à sociedade.

Um dos elementos associados ao reconhecimento de uma despesa pela ocorrência do fato gerador é:

Alternativas
Ano: 2017 Banca: UFU-MG Órgão: UFU-MG Prova: UFU-MG - 2017 - UFU-MG - Contador |
Q816775 Contabilidade Pública
A que categorias econômicas pertencem os itens orçamentários alienação de bens e aquisição de bens permanentes, respectivamente?
Alternativas
Q814483 Contabilidade Pública
O artigo 12 no caput. III apresenta a classificação nas categorias econômicas: Despesas correntes e Despesa de capital. A despesa corrente é composta por despesa de custeio e transferência correntes. Nesse contexto aponte o conceito de Despesa de custeio.
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787016 Contabilidade Pública
Uma despesa extraorçamentária caracteriza-se por
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787013 Contabilidade Pública
A coluna da esquerda apresenta as Etapas da Despesa Orçamentária e a da direita, característica de cada uma. Numere a coluna.

1 - Descentralização de Créditos Orçamentários
2 - Fixação da Despesa Orçamentária
3 - Processo de Licitação e Contratação
4 - Programação Orçamentária e Financeira 

( ) Insere-se no processo de planejamento e compreende a adoção de medidas em direção a uma situação idealizada, tendo em vista os recursos disponíveis e observando as diretrizes e prioridades traçadas pelo governo.
( ) Consiste na compatibilização do fluxo dos pagamentos com o fluxo dos recebimentos, visando ao ajuste da despesa às novas projeções de resultados e da arrecadação.
( ) Não modifica a programação ou o valor de suas dotações orçamentárias, e não altera a unidade orçamentária detentora do crédito orçamentário ou em créditos adicionais.
( ) Conjunto de procedimentos administrativos que objetivam adquirir materiais, contratar obras e serviços, alienar ou ceder bens a terceiros, bem como fazer concessões de serviços públicos com as melhores condições para o Estado, observando os princípios constitucionais.  
Marque a sequência correta.
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787009 Contabilidade Pública
Quanto ao aspecto de classificação por Natureza, a Receita e a Despesa dividem-se em Orçamentária e Extraorçamentária. Em relação à Extraorçamentária, são exemplos de Receita e Despesa respectivamente:
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784345 Contabilidade Pública
Em relação à Execução Orçamentária das Receitas e Despesas Públicas, analise as afirmativas.
I - Os tipos de Empenhos podem ser: Extraordinário, Especial, Global e Ordinário. II - São objetos de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato. lII - É vedada a Realização de Despesa sem prévio empenho e sob hipótese alguma será dispensada a emissão da Nota de Empenho. IV - Os agentes de arrecadação devem fornecer recibos das importâncias que arrecadarem e estes devem conter o nome da pessoa que paga, a soma arrecadada, proveniência e classificação, bem como a data.
Estão corretas as afirmativas
Alternativas
Q768907 Contabilidade Pública

A lei orçamentária é de vital importância para o setor público, pois é ela que fixa a despesa pública autorizada para um exercício financeiro. A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.

Os dispêndios, assim como os ingressos, são tipificados em:

Alternativas
Q1338612 Contabilidade Pública

A coluna da esquerda apresenta as Classificações das Receitas e Despesas Públicas e a da direita, as ocorrências de cada uma. Numere a coluna da direita de acordo com a da esquerda.


1 - Ingressos Orçamentários

2 - Dispêndios Orçamentários

3 - Ingressos Extraorçamentários

4 - Dispêndios Extraorçamentários


( ) Empréstimos Concedidos a Longo Prazo

( ) Pagamento do valor retido em favor da Previdência

( ) Arrecadação de Impostos de Exercícios Anteriores

( ) Pagamento de FGTS referente ao ano anterior por conta de um empenho emitido neste exercício

( ) Empréstimos tomados por antecipação de receita

( ) Arrecadação de Impostos por via executiva


Marque a sequência correta.

Alternativas
Q1336558 Contabilidade Pública
A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
Sob o ponto orçamentário, pode-se afirmar que despesa pública corresponde a:
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767531 Contabilidade Pública
Atenção: Para responder à questão, considere os ingressos de receitas e desembolsos de despesas referentes à execução orçamentária de determinada entidade do setor público no exercício de 2015. (valores em reais)

Ingressos de Recursos Financeiros
− Impostos ................................................................................................................... 290.000,00
− Contribuições de Melhoria ................................................................................................ 65.000,00
− Alienação de Bens Imóveis ............................................................................................ 110.000,00
− Taxas de Limpeza Pública .............................................................................................. 25.000,00
− Contribuições Econômicas (Custeio de Iluminação Pública) ............................................. 35.000,00
− Rendimentos de Aplicações Financeiras ............................................................................. 15.000,00
− Operações de Crédito ....................................................................................................... 70.000,00
− Quota Parte do ICMS e do IPVA ........................................................................................ 130.000,00

Desembolsos de Recursos Financeiros
− Pessoal e Encargos Sociais ........................................................................................ 290.000,00
− Amortização da Dívida de Longo Prazo ........................................................................ 85.000,00
− Coleta de Lixo nos Hospitais Públicos .............................................................................. 35.000,00
− Água, Luz e Telefone ...................................................................................................... 20.000,00
− Aquisição de Veículos ................................................................................................ 55.000,00
− Conservação e Manutenção de Imóveis Públicos ..................................................... 45.000,00
− Locação de Mão de Obra ................................................................................................ 30.000,00
− Juros e Encargos da Dívida ............................................................................................. 25.000,00
− Aquisição de Imóveis ................................................................................................ 115.000,00 
Os desembolsos de recursos financeiros, no exercício de 2015, que alteram a composição dos elementos patrimoniais, sem afetar o patrimônio líquido da entidade, totalizam, em reais,
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767529 Contabilidade Pública
No mês de setembro de 2016, os descontos efetuados por determinada entidade do setor público na folha de salários dos servidores a título de contribuição previdenciária foi de R$ 280.500,00. As contribuições previdenciárias retidas dos salários dos servidores pelo ente público, segundo a Lei Federal nº 4.320/1964, devem ser classificadas como
Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767527 Contabilidade Pública

Atenção: Para responder à questão, considere as seguintes informações:

O Presidente da Assembleia Legislativa de determinado Estado autorizou a contratação de empresa para fornecimento de vale refeição aos servidores públicos da Assembleia Legislativa, no valor mensal de R$ 90.000,00, pelo prazo de 12 meses (01/05/2015 a 30/04/2016).

Do total da despesa empenhada para o exercício de 2015, foi inscrito em restos a pagar o valor de R$ 90.000,00. Nestas condições, o valor da despesa paga no exercício de 2015 foi, em reais,

Alternativas
Ano: 2016 Banca: FCC Órgão: AL-MS Prova: FCC - 2016 - AL-MS - Contador |
Q767526 Contabilidade Pública

Atenção: Para responder à questão, considere as seguintes informações:

O Presidente da Assembleia Legislativa de determinado Estado autorizou a contratação de empresa para fornecimento de vale refeição aos servidores públicos da Assembleia Legislativa, no valor mensal de R$ 90.000,00, pelo prazo de 12 meses (01/05/2015 a 30/04/2016).

A despesa com vale refeição, segundo a Lei Federal nº 4.320/1964, deve ser empenhada no elemento de despesa

Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741697 Contabilidade Pública

O gestor financeiro de uma Entidade Pública “Accountability” apresentou os seguintes saldos nas contas do Balanço Financeiro no final do exercício financeiro do ano de 2015.
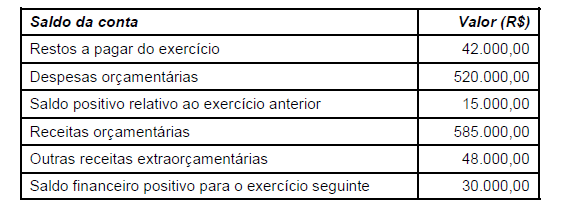
Imagem associada para resolução da questão

Analisando as informações acima obtidas pelo gestor financeiro da entidade, o total das despesas extraorçamentárias no exercício financeiro corresponde a:

Alternativas
Q730744 Contabilidade Pública
Em relação à despesa pública, assinale a alternativa correta.
Alternativas
Q711787 Contabilidade Pública
Para responder à questão, considere o total das receitas e despesas orçamentárias e extraorçamentárias decorrentes das transações realizadas pelo município de Riacho das Águas Geladas durante o mês de janeiro de 2016. 

As despesas orçamentárias e extraorçamentárias contabilizadas no mês de janeiro de 2016, segundo a Lei Federal nº 4.320/1964, somam respectivamente, 
Alternativas
Q711179 Contabilidade Pública

Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue o próximo item.


A taxa de carregamento destina-se ao custeio das despesas administrativas e deve ser paga pelos servidores e seus dependentes assistidos pelo plano de previdência complementar.

Alternativas
Q639770 Contabilidade Pública
Quando as receitas extraorçamentárias demonstradas no balanço financeiro forem superiores às despesas extraorçamentárias, isso indica que:
Alternativas
Respostas
481: C
482: E
483: C
484: B
485: B
486: B
487: D
488: A
489: C
490: C
491: A
492: A
493: B
494: D
495: E
496: C
497: B
498: B
499: E
500: C