Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287344
Contabilidade Pública
Texto associado
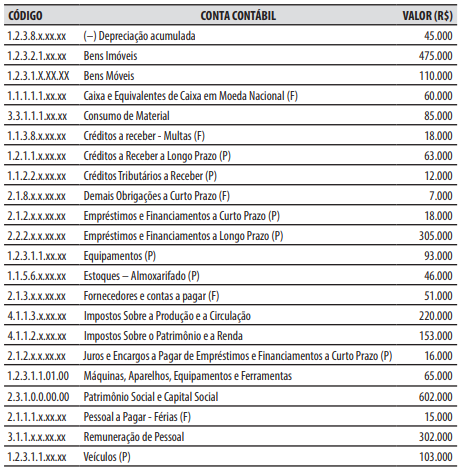
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, na demonstração das variações
patrimoniais, o valor do resultado patrimonial do exercício, foi:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284784
Contabilidade Pública
Leia o caso a seguir.
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
No encerramento do exercício financeiro, uma entidade do setor público apresentou as seguintes variações patrimoniais:
• benefícios previdenciários: R$ 80.000,00;
• contribuições sociais: R$ 90.000,00;
• desincorporação de passivos: R$ 15.000,00;
• desvalorização de ativos: R$ 30.000,00;
• incorporação de passivos: R$ 10.000,00;
• outras variações patrimoniais diminutivas: R$ 5.000,00;
• valorização de ativos: R$ 40.000,00;
• variações patrimoniais aumentativas financeiras (juros auferidos): R$ 25.000,00;
• variações patrimoniais diminutivas financeiras (juros incorridos): R$ 20.000,00.
O valor do resultado patrimonial do período é:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284783
Contabilidade Pública
Em uma entidade do setor público, o Balanço Orçamentário
demonstrará as receitas e despesas previstas em confronto
com as realizadas. As despesas são detalhadas por
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Minaçu - GO
Prova:
IV - UFG - 2026 - Prefeitura de Minaçu - GO - Fiscal de Tributos |
Q4284778
Contabilidade Pública
Leia o caso a seguir.
Em 31/12/2024, uma entidade do setor público possuía disponibilidade em caixa no valor de R$ 50.000,00, cujo uso estava judicialmente bloqueado, não podendo ser utilizado para pagamento de obrigações por período superior a 12 meses. Na mesma data, a entidade possuía uma obrigação financeira no valor de R$ 80.000,00, cujo contrato previa vencimento em 2027. Sabe-se que houve descumprimento de cláusulas contratuais e a entidade não tem direito incondicional de diferir a liquidação do passivo.
A classificação correta do ativo e do passivo, respectivamente, é:
Em 31/12/2024, uma entidade do setor público possuía disponibilidade em caixa no valor de R$ 50.000,00, cujo uso estava judicialmente bloqueado, não podendo ser utilizado para pagamento de obrigações por período superior a 12 meses. Na mesma data, a entidade possuía uma obrigação financeira no valor de R$ 80.000,00, cujo contrato previa vencimento em 2027. Sabe-se que houve descumprimento de cláusulas contratuais e a entidade não tem direito incondicional de diferir a liquidação do passivo.
A classificação correta do ativo e do passivo, respectivamente, é:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283099
Contabilidade Pública
Em um município, a legislação exige que os imóveis municipais
sejam vistoriados, criteriosamente, a cada cinco anos.
Em 2025, uma entidade do setor público municipal estimou que os custos da vistoria, a ser obrigatoriamente realizada no ano seguinte, seriam de R$ 10.000,00. Até 31/12/2025, nenhuma vistoria havia sido realizada.
Ao avaliar os efeitos dessa exigência legal sobre o Balanço Patrimonial da entidade em 31/12/2025, um analista constatou que
Em 2025, uma entidade do setor público municipal estimou que os custos da vistoria, a ser obrigatoriamente realizada no ano seguinte, seriam de R$ 10.000,00. Até 31/12/2025, nenhuma vistoria havia sido realizada.
Ao avaliar os efeitos dessa exigência legal sobre o Balanço Patrimonial da entidade em 31/12/2025, um analista constatou que
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Analista de Controle Externo – Contas Públicas - REAPLICAÇÃO |
Q4283053
Contabilidade Pública
Ao analisar o Balanço Orçamentário de uma entidade do setor
público, um analista verificou os seguintes saldos relacionados às
Receitas Orçamentárias:
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Previsão inicial:
Amortizações de Empréstimos: R$200.000
Operações de Crédito: R$350.000
Receita Patrimonial: R$300.000
Impostos, Taxas e Contribuições de Melhoria: R$400.000
Previsão atualizada:
Amortizações de Empréstimos: R$220.000
Operações de Crédito: R$360.000
Receita Patrimonial: R$306.000
Impostos, Taxas e Contribuições de Melhoria: R$392.000
Receitas realizadas:
Amortizações de Empréstimos: R$225.000
Operações de Crédito: R$380.000
Receita Patrimonial: R$317.000
Impostos, Taxas e Contribuições de Melhoria: R$408.000
O analista pôde constatar que, ao apresentar o saldo, no subtotal de receitas, no Balanço Orçamentário, o montante decorrente das receitas de capital é
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Provas:
FGV - 2026 - TCE-PE - Auditor de Controle Externo – Tecnologia da Informação - REAPLICAÇÃO
|
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4279851
Contabilidade Pública
Em 10/01/2025, uma entidade do setor público recebeu um
empréstimo de R$ 250.000,00 do Governo Federal.
Foi acordado que a amortização do empréstimo seria realizada mediante pagamento de cinco parcelas anuais de R$ 50.000,00, no último dia útil de cada ano, a partir de 2025.
Ao verificar a Demonstração dos Fluxos de Caixa da entidade, em 31/12/2025, um auditor constatou que houve
Foi acordado que a amortização do empréstimo seria realizada mediante pagamento de cinco parcelas anuais de R$ 50.000,00, no último dia útil de cada ano, a partir de 2025.
Ao verificar a Demonstração dos Fluxos de Caixa da entidade, em 31/12/2025, um auditor constatou que houve
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Provas:
FGV - 2026 - TCE-PE - Auditor de Controle Externo – Tecnologia da Informação - REAPLICAÇÃO
|
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4279850
Contabilidade Pública
Ao analisar as demonstrações contábeis de uma entidade do setor
público, em 31/12/2025, um auditor constatou que a informação
apresentada era tempestiva.
A entidade tinha investimentos em imóveis no exterior, sendo que uma parte sofreu perda de valor em decorrência de um terremoto ocorrido em dezembro de 2025.
Nas demonstrações contábeis da entidade do setor público, em 31/12/2025,
A entidade tinha investimentos em imóveis no exterior, sendo que uma parte sofreu perda de valor em decorrência de um terremoto ocorrido em dezembro de 2025.
Nas demonstrações contábeis da entidade do setor público, em 31/12/2025,
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279437
Contabilidade Pública
A respeito do Balanço Financeiro, considerando o teor do MCASP, assinale a
alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279436
Contabilidade Pública
O Balanço Orçamentário é composto por Quadro Principal, Quadro da Execução dos
Restos a Pagar Não Processados e Quadro da Execução dos Restos a Pagar Processados, na forma
do MCASP. Sobre o tema, é INCORRETO afirmar que:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Controlador Interno |
Q4279420
Contabilidade Pública
Sobre os balanços públicos e sua regulamentação pela Lei nº 4.320/1964, assinale
a alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278517
Contabilidade Pública
Texto associado
Para responder à questão, considere as disposições das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBC TSP.
Com suporte na NBC TSP 13/2025 (R1), analise as assertivas a seguir no que se
refere à apresentação de informação orçamentária nas demonstrações contábeis do setor público:
I. Base comparável significa os valores realizados apresentados sob o mesmo regime, na mesma base de classificação, para as mesmas entidades e para o mesmo período no qual o orçamento foi aprovado.
II. Caso o orçamento não seja aprovado anteriormente ao início do período a que se refere, o orçamento original é o primeiro que for aprovado para ser executado naquele ano.
III. A explicação das diferenças materiais entre os valores realizados e os orçados auxilia os usuários a entenderem as razões para as diferenças materiais do orçamento aprovado pelo qual a entidade submete-se à prestação de contas e responsabilização.
IV. Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
Quais estão corretas?
I. Base comparável significa os valores realizados apresentados sob o mesmo regime, na mesma base de classificação, para as mesmas entidades e para o mesmo período no qual o orçamento foi aprovado.
II. Caso o orçamento não seja aprovado anteriormente ao início do período a que se refere, o orçamento original é o primeiro que for aprovado para ser executado naquele ano.
III. A explicação das diferenças materiais entre os valores realizados e os orçados auxilia os usuários a entenderem as razões para as diferenças materiais do orçamento aprovado pelo qual a entidade submete-se à prestação de contas e responsabilização.
IV. Em alguns casos, os orçamentos podem ser elaborados sob o regime de competência ou sob o regime de caixa, de acordo com o sistema de estatísticas de finanças públicas adotado, o qual abrange entidades e atividades diferentes daquelas incluídas nas demonstrações contábeis.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278516
Contabilidade Pública
Texto associado
Para responder à questão, considere as disposições das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBC TSP.
Ao revisar as demonstrações contábeis de exercícios anteriores, a unidade de controle
interno da Câmara Municipal Alfa identificou que determinado equipamento de informática havia sido
registrado por valor inferior ao efetivamente pago em razão de erro material ocorrido no lançamento
contábil. Em outra situação, verificou-se a necessidade de revisar a vida útil estimada de determinados
bens patrimoniais em razão de novas informações técnicas obtidas pela Administração. Com base na
NBC TSP 23 (R1), assinale a alternativa INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278513
Contabilidade Pública
Texto associado
Para responder à questão, considere as disposições das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBC TSP.
Quando da análise das demonstrações contábeis de uma Câmara Municipal, a equipe
técnica avaliou a classificação dos fluxos de caixa decorrentes das atividades da entidade,
especialmente pagamentos a fornecedores, aquisição de bens permanentes, recebimentos de tributos
transferidos e operações de financiamento. Com base na NBC TSP 12 (R1), assinale a alternativa
INCORRETA.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278510
Contabilidade Pública
Texto associado
Para responder à questão, considere as disposições das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBC TSP.
Com base na NBC TSP 03/2025 (R1), são pontos de divulgação para cada tipo/classe
de provisão:
I. Principais premissas realizadas acerca dos eventos passados estritamente relacionados aos ativos diferidos.
II. Valores de algum reembolso previsto, apresentando o valor de qualquer passivo que tenha sido reconhecido na forma do reembolso.
III. Breve descrição da natureza da obrigação e do prazo esperado para qualquer saída resultante de benefícios econômicos ou potencial de serviços.
IV. Indicativo das incertezas relacionadas ao valor ou prazo dessas saídas.
Quais estão corretos?
I. Principais premissas realizadas acerca dos eventos passados estritamente relacionados aos ativos diferidos.
II. Valores de algum reembolso previsto, apresentando o valor de qualquer passivo que tenha sido reconhecido na forma do reembolso.
III. Breve descrição da natureza da obrigação e do prazo esperado para qualquer saída resultante de benefícios econômicos ou potencial de serviços.
IV. Indicativo das incertezas relacionadas ao valor ou prazo dessas saídas.
Quais estão corretos?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Câmara de Palhoça - SC
Prova:
FUNDATEC - 2026 - Câmara de Palhoça - SC - Contador Legislativo |
Q4278508
Contabilidade Pública
Texto associado
Para responder à questão, considere as disposições das Normas Brasileiras de
Contabilidade Aplicadas ao Setor Público – NBC TSP.
No setor de contabilidade de uma Câmara Municipal, servidores discutem a correta
classificação dos elementos reconhecidos nas demonstrações contábeis, especialmente em situações
envolvendo bens públicos, obrigações decorrentes de eventos passados e variações patrimoniais. Com
base no Capítulo 5 da NBC TSP Estrutura Conceitual (R1), assinale a alternativa correta.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278476
Contabilidade Pública
No Balanço Financeiro, a inscrição dos restos a pagar do
exercício aparece entre os ingressos extraorçamentários para
compensar sua inclusão na despesa orçamentária. Marque a
alternativa correta sobre a natureza desse registro.
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278475
Contabilidade Pública
Sobre a Demonstração dos Fluxos de Caixa, analise as
afirmativas:
I – Transações de investimento e financiamento que alteram ativos e passivos, mas dispensam caixa, ficam fora dos fluxos e recebem divulgação quando materiais.
II – Movimentos entre caixa e equivalentes de caixa ficam fora dos fluxos operacionais, de investimento e de financiamento, pois integram a gestão de disponibilidades.
III – A depreciação representa saída operacional no método direto, enquanto no método indireto integra a conciliação entre o resultado e o caixa gerado pelas operações.
IV – A demonstração separa fluxos operacionais, de investimento e de financiamento e permite conciliar a variação das disponibilidades com os saldos apresentados.
V – A receita orçamentária arrecadada corresponde integralmente ao fluxo operacional, pois a classificação orçamentária determina a natureza financeira do ingresso.
Estão corretas, apenas, as afirmativas:
I – Transações de investimento e financiamento que alteram ativos e passivos, mas dispensam caixa, ficam fora dos fluxos e recebem divulgação quando materiais.
II – Movimentos entre caixa e equivalentes de caixa ficam fora dos fluxos operacionais, de investimento e de financiamento, pois integram a gestão de disponibilidades.
III – A depreciação representa saída operacional no método direto, enquanto no método indireto integra a conciliação entre o resultado e o caixa gerado pelas operações.
IV – A demonstração separa fluxos operacionais, de investimento e de financiamento e permite conciliar a variação das disponibilidades com os saldos apresentados.
V – A receita orçamentária arrecadada corresponde integralmente ao fluxo operacional, pois a classificação orçamentária determina a natureza financeira do ingresso.
Estão corretas, apenas, as afirmativas:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278473
Contabilidade Pública
Nas demonstrações contábeis de propósito geral, as notas
explicativas integram a comunicação da informação
patrimonial e orçamentária. Sua elaboração tecnicamente
correta pressupõe:
Ano: 2026
Banca:
IBADE
Órgão:
Prefeitura de Itarana - ES
Prova:
IBADE - 2026 - Prefeitura de Itarana - ES - Contador |
Q4278466
Contabilidade Pública
Sobre as demonstrações contábeis aplicadas ao setor público,
analise as afirmativas:
I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:
I – O resultado orçamentário do Balanço Orçamentário integra diretamente o resultado patrimonial da Demonstração das Variações Patrimoniais e deve coincidir com ele depois dos ajustes extraorçamentários.
II – A Demonstração das Variações Patrimoniais evidencia alterações resultantes ou independentes da execução orçamentária e apresenta o resultado patrimonial do exercício.
III – O quadro principal do Balanço Patrimonial classifica ativos e passivos como financeiros e permanentes, enquanto a divisão entre circulante e não circulante fica restrita às notas.
IV – O Balanço Patrimonial pode apresentar o quadro principal por circulante e não circulante e, em quadro próprio, a classificação financeira e permanente exigida pela legislação.
V – A Demonstração das Mutações do Patrimônio Líquido, quando aplicável, evidencia alterações patrimoniais que não se resumem ao resultado apurado no período.
Estão corretas, apenas, as afirmativas:

 Conheça nossos planos