Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.026 questões


Ano: 2026
Banca:
UNIOESTE
Órgão:
Câmara de Pérola - PR
Prova:
UNIOESTE - 2026 - Câmara de Pérola - PR - Contador Legislativo |
Q4303742
Contabilidade Pública
Com relação à Demonstração das Variações Patrimoniais e à Demonstração dos Fluxos de Caixa, assinale a
alternativa INCORRETA:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Câmara de Pérola - PR
Prova:
UNIOESTE - 2026 - Câmara de Pérola - PR - Contador Legislativo |
Q4303741
Contabilidade Pública
A Câmara Municipal, como órgão integrante da administração pública municipal, deve elaborar e publicar suas
demonstrações contábeis de acordo com as normas aplicáveis ao setor público. Considerando especificamente os
demonstrativos denominados “Balanços”, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303357
Contabilidade Pública
A Demonstração das Variações Patrimoniais (DVP) evidencia as variações patrimoniais aumentativas e
diminutivas ocorridas no período, apuradas pelo regime de competência. Considere os fatos a seguir ocorridos
no exercício financeiro de determinado município, sabendo-se que nem todos necessariamente geram variação
patrimonial:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
I. Arrecadação de receitas tributárias no valor de R$ 1.200.000,00, referentes a fatos geradores ocorridos no próprio exercício.
II. Empenho de despesa com aquisição de material de consumo no valor de R$ 300.000,00, ainda não liquidada até o encerramento do exercício.
III. Liquidação de despesa (previamente empenhada) com serviços prestados no valor de R$ 250.000,00, relativos a serviços efetivamente prestados no exercício.
IV. Recebimento de recursos provenientes de operação de crédito no valor de R$ 400.000,00.
V. Reconhecimento de depreciação de bens do ativo imobilizado no valor de R$ 150.000,00.
Com base exclusivamente nos fatos que devem ser considerados na Demonstração das Variações Patrimoniais, assinale a alternativa que corresponde corretamente ao resultado patrimonial do exercício:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303356
Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que
se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o
Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303354
Contabilidade Pública
O patrimônio público, sob o enfoque contábil, compreende o conjunto de bens, direitos e obrigações
pertencentes ao ente público, devidamente mensuráveis. Considerando essa conceituação e a classificação
patrimonial, analise os itens a seguir:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
Ano: 2026
Banca:
UNIOESTE
Órgão:
Prefeitura de Ivaté - PR
Prova:
UNIOESTE - 2026 - Prefeitura de Ivaté - PR - Contador |
Q4303349
Contabilidade Pública
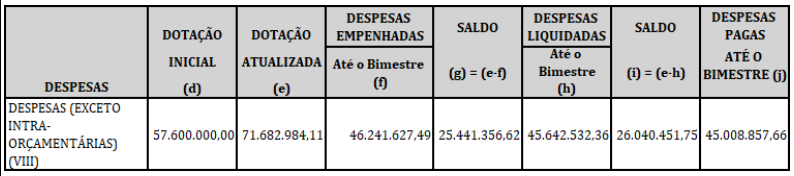
A Tabela a seguir é um recorte do Balanço Orçamentário do 6º Bimestre do ano de 2024 do Município de
Ivaté – PR (Valores em R$). Com base apenas nestas informações, calcule o valor das Despesas inscritas em
Restos a Pagar Não Processados no encerramento do ano de 2024, e assinale a alternativa correspondente:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Técnico em Contabilidade |
Q4301245
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª edição), o balanço
patrimonial:
Ano: 2026
Banca:
Quadrix
Órgão:
SEDES-DF
Prova:
Quadrix - 2026 - SEDES-DF - Especialista em Desenvolvimento e Assistência Social (EDAS) | Especialidade: Ciências Contábeis |
Q4299518
Contabilidade Pública
De acordo com o capítulo 2 da NBC TSP, Estrutura Conceitual(R1),
diversos agentes podem obter informações úteis a partir dos
Relatórios Contábeis de Propósito Geral das Entidades do Setor
Público (RCPGs), mas nem todos são considerados usuários
primários para fins conceituais. Assinale a opção que apresenta
corretamente a distinção estabelecida pela norma.
Ano: 2026
Banca:
Instituto Fênix
Órgão:
Prefeitura de Dois Irmãos - RS
Prova:
Instituto Fênix - 2026 - Prefeitura de Dois Irmãos - RS - Técnico em Contabilidade |
Q4295532
Contabilidade Pública
Ao final do exercício financeiro, o setor de contabilidade
municipal elaborou diversas demonstrações exigidas pela
legislação aplicada ao setor público, permitindo avaliar a
situação patrimonial, financeira e orçamentária da
Administração.
A demonstração destinada a evidenciar os bens, direitos, obrigações e o patrimônio líquido da entidade pública é o
A demonstração destinada a evidenciar os bens, direitos, obrigações e o patrimônio líquido da entidade pública é o
Ano: 2026
Banca:
Avança SP
Órgão:
Prefeitura de Vargem Grande Paulista - SP
Prova:
Avança SP - 2026 - Prefeitura de Vargem Grande Paulista - SP - Controlador Interno |
Q4293018
Contabilidade Pública
Nos termos do art. 101 da Lei nº 4.320/1964, os resultados gerais do exercício serão demonstrados nas seguintes peças técnicas, EXCETO:
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288541
Contabilidade Pública
Em 10/12/2023, uma entidade adquiriu um ativo imobilizado por
R$ 200.000,00. O pagamento era previsto para 10/07/2027. De
acordo com o contrato da compra, a entidade assumiu o
compromisso de apresentar superávit nos meses subsequentes
para manter a data de pagamento acordada. Caso a entidade
apresentasse déficit, a obrigação se tornaria exigível em até 60
dias após a apuração do resultado negativo.
Em 2024, a entidade manteve resultado positivo até novembro.
Em dezembro, apresentou déficit de R$ 20.000,00.
Em 10/01/2025, antes da autorização para emissão das demonstrações contábeis, o credor concordou em não exigir o pagamento antecipado decorrente do descumprimento do compromisso.
Nas demonstrações contábeis da entidade de 31/12/2024, a entidade manteve a obrigação classificada como passivo não circulante.
Com base na situação apresentada, um auditor pode concluir que o tratamento contábil aplicado pela entidade está
Em dezembro, apresentou déficit de R$ 20.000,00.
Em 10/01/2025, antes da autorização para emissão das demonstrações contábeis, o credor concordou em não exigir o pagamento antecipado decorrente do descumprimento do compromisso.
Nas demonstrações contábeis da entidade de 31/12/2024, a entidade manteve a obrigação classificada como passivo não circulante.
Com base na situação apresentada, um auditor pode concluir que o tratamento contábil aplicado pela entidade está
Ano: 2026
Banca:
FGV
Órgão:
TCE-PE
Prova:
FGV - 2026 - TCE-PE - Auditor de Controle Externo - Contas Públicas - REAPLICAÇÃO |
Q4288540
Contabilidade Pública
Um auditor recebeu, para auditoria, as demonstrações contábeis
de uma entidade que, em 31/12/2024, reconheceu, no Balanço
Patrimonial, provisão para contingências de R$ 80.000,00. O valor
correspondia a duas causas judiciais cujo desfecho provável, de
acordo com os advogados da entidade, era a perda, sendo a
primeira de R$ 30.000,00, e a segunda, de R$ 50.000,00.
Em 2025, frente a novas evidências, os advogados da entidade avaliaram que a perda da primeira causa era possível, enquanto o valor provável de perda na segunda causa era de R$ 60.000,00.
Assinale a opção que indica o impacto das novas evidências no Resultado da entidade em 31/12/2025 e na Demonstração do Resultado comparativa de 31/12/2024, respectivamente.
Em 2025, frente a novas evidências, os advogados da entidade avaliaram que a perda da primeira causa era possível, enquanto o valor provável de perda na segunda causa era de R$ 60.000,00.
Assinale a opção que indica o impacto das novas evidências no Resultado da entidade em 31/12/2025 e na Demonstração do Resultado comparativa de 31/12/2024, respectivamente.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287356
Contabilidade Pública
Texto associado
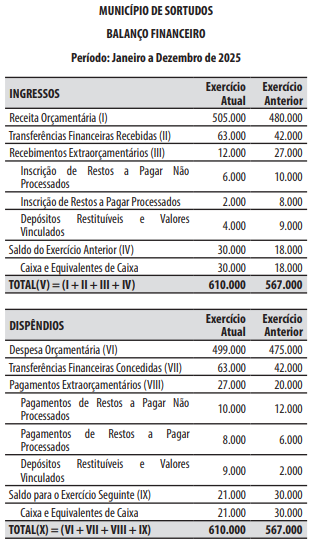
Caso 4
Para responder à questão, considere o
balanço financeiro do município de Sortudos no
período de janeiro a dezembro de 2025.
No exercício financeiro de 2025, o valor da despesa orçamentária liquidada foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287354
Contabilidade Pública
Texto associado
Caso 3
Para responder à questão, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:
1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.
2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.
3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.
4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.
5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.
6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.
7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
Considerando apenas as movimentações financeiras apresentadas, na demonstração dos fluxos de
caixa, o valor dos ingressos, referentes ao fluxo de
caixa das atividades de investimento, foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287353
Contabilidade Pública
Texto associado
Caso 3
Para responder à questão, considere as seguintes movimentações financeiras (ingressos e desembolsos) ocorridas no decorrer de um exercício financeiro em um município:
1. Ingresso referente à arrecadação do imposto sobre serviços de qualquer natureza, no valor de R$ 50.000.
2. Desembolso referente ao pagamento de vencimentos e vantagens dos servidores públicos ativos, no valor de R$ 85.000.
3. Desembolso referente ao pagamento de juros e encargos de operação de crédito contraída em exercício anterior, no valor de R$ 45.000.
4. Desembolso referente ao pagamento para a aquisição de veículos destinados à frota da secretaria de saúde, no valor de R$ 55.000.
5. Ingresso referente à arrecadação de operação de crédito junto à instituição financeira, no valor de R$ 60.000.
6. Desembolso referente ao pagamento da amortização (principal) de dívida fundada contraída em exercício anterior, no valor de R$ 30.000.
7. Ingresso referente à arrecadação da alienação de bens imóveis, no valor de R$ 65.000.
A respeito do impacto das movimentações na
demonstração dos fluxos de caixa, é correto afirmar
que as movimentações:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287352
Contabilidade Pública
Texto associado
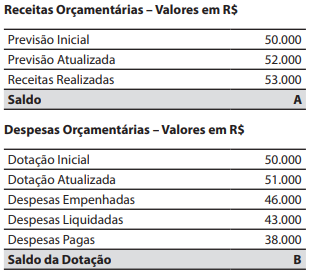
Caso 2
Para responder à questão, considere as informações extraídas do balanço orçamentário de um município em 31/12/2025.
Receitas Orçamentárias – Valores em R$
Em 31/12/2025, o valor inscrito em restos a pagar
não processados, foi de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287351
Contabilidade Pública
Texto associado
Caso 2
Para responder à questão, considere as informações extraídas do balanço orçamentário de um município em 31/12/2025.
Receitas Orçamentárias – Valores em R$
Os valores das letras A (Saldo) e B (Saldo da Dotação) são, respectivamente, de:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287350
Contabilidade Pública
Texto associado
Caso 2
Para responder à questão, considere as informações extraídas do balanço orçamentário de um município em 31/12/2025.
Receitas Orçamentárias – Valores em R$
Em 31/12/2025, no balanço orçamentário, o resultado orçamentário do exercício foi superavitário em:
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287348
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, no balanço financeiro, as Transferências Financeiras Recebidas (II) e as Transferências
Financeiras Concedidas (VII):
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
1. São exclusivamente financeiras, em razão de serem sempre extraorçamentárias.
2. Determinam os valores para a abertura de créditos adicionais suplementares e especiais.
3. Refletem as movimentações de recursos financeiros entre órgãos e entidades da administração direta e indireta.
4. Evidenciam a política de aplicação de recursos para o pagamento de juros e da amortização da dívida.
Assinale a alternativa que indica todas as afirmativas corretas.
Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Itajaí - SC
Prova:
FEPESE - 2026 - Prefeitura de Itajaí - SC - Contador |
Q4287345
Contabilidade Pública
Texto associado
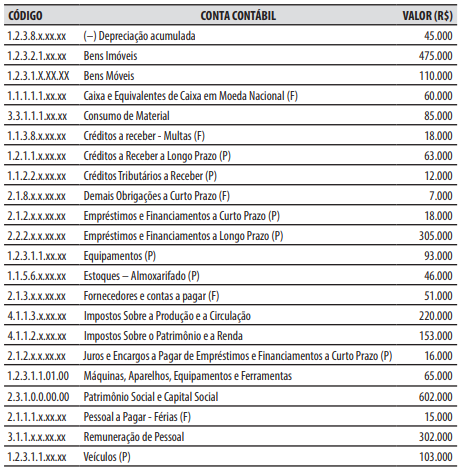
Caso 1
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.
No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:
1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.
2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.
3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.
4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.
5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.
6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.
7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.
8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, no balanço patrimonial, o valor
do total do ativo foi de:

 Conheça nossos planos