Questões de Concurso Sobre demonstrações contábeis em contabilidade pública

Foram encontradas 7.030 questões

Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787022 Contabilidade Pública
Um aumento efetivo do Patrimônio é causado pela ocorrência de
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787014 Contabilidade Pública
Marque a alternativa que apresenta exemplo de aumento da Situação Líquida Independente da Execução do Orçamento.
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Contador |
Q787011 Contabilidade Pública
Em relação às Demonstrações Contábeis, marque a afirmativa INCORRETA.
Alternativas
Q785027 Contabilidade Pública
Um estado brasileiro fez a utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço Patrimonial do exercício anterior ao de referência. “Neste caso, o Balanço Orçamentário demonstrará uma situação de _____________ entre a previsão atualizada da ____________ e a dotação atualizada.” Assinale a alternativa que completa correta e sequencialmente a afirmativa anterior.
Alternativas
Q785026 Contabilidade Pública
A contabilidade aplicada ao setor público tem em seu principal objetivo fornecer informações sobre os resultados e sobre os dados de natureza orçamentária, econômica, patrimonial e financeira das entidades do setor público, ajudando, principalmente na transparência das contas públicas. Para isso ela se utiliza de demonstrações específicas deste tipo de contabilidade. Assinale a alternativa que apresente, apenas, Demonstrações Contábeis Aplicadas ao Setor Público.
Alternativas
Q785022 Contabilidade Pública

Segundo o Manual de Contabilidade Aplicada ao Setor Público, “as variações patrimoniais aumentativas e diminutivas são transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado. Essas variações patrimoniais podem ser definidas como: Variações Patrimoniais Aumentativas (VPA): correspondem a aumentos na situação patrimonial líquida da entidade não oriundos de contribuições dos proprietários. Variações Patrimoniais Diminutivas (VPD): correspondem a diminuições na situação patrimonial líquida da entidade não oriundas de distribuições aos proprietários”. Considera-se realizada a Variação Patrimonial Aumentativa (VPA):

I. Nas transações com contribuintes e terceiros, quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela ocorrência de um fato gerador de natureza tributária, investidura na propriedade de bens anteriormente pertencentes à entidade, ou fruição de serviços por esta prestados.

II. Quando da extinção, exclusivamente total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior.

III. Pela extinção natural de novos ativos independentemente da intervenção de terceiros.

Sobre a Variação Patrimonial Aumentativa (VPA) estão INCORRETAS as afirmativas

Alternativas
Q785021 Contabilidade Pública
“No momento de reconhecer suas dívidas nas demonstrações contábeis, a prefeitura de uma cidade do interior ficou na dúvida de onde reconhecer as dívidas com pagamentos que independam de autorização orçamentária.” Segundo a Lei nº 4.320/64, o gasto citado deverá ser reconhecido como:
Alternativas
Q784846 Contabilidade Pública
Afirma-se, em relação aos balanços públicos, que
Alternativas
Q784837 Contabilidade Pública

Considerando os balanços e Demonstrações Contábeis apresentadas pelo setor público, informe se é verdadeiro (V) ou falso (F) o que se afirma a seguir e assinale a alternativa com a sequência correta.

( ) A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária.

( ) O Balanço Orçamentário evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior.

( ) O Balanço Financeiro evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise.

( ) O Balanço Patrimonial é a demonstração contábil que evidencia, qualitativa e quantitativamente, a situação patrimonial da entidade pública por meio de contas representativas do patrimônio público.

( ) O Balanço Financeiro evidencia as receitas e despesas orçamentárias, os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.

Alternativas
Q784577 Contabilidade Pública
De acordo com os conceitos básicos de Administração Financeira, o que significa Ativo?
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784370 Contabilidade Pública
INSTRUÇÃO: Com base nas informações abaixo, responda à questão.

                                                                            R$ 1.000,00
Receitas e Despesas                                    Valores em R$
Patrimoniais                                                                  70,00
Alienação de Bens                                                      260,00 
Amortização de Empréstimos                                     112,00 
Concessões e Permissões                                         120,00
Contribuições Econômicas                                         140,00
Amortização da Dívida                                                 55,00
Concessão de Empréstimos e Financiamentos         118,00
Subvenções Sociais                                                     30,00 
Material de Distribuição Gratuita                                  80,00
Apurando-se o Resultado Patrimonial do Exercício, tem-se o Superávit de
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784365 Contabilidade Pública
INSTRUÇÃO: Com base nas informações abaixo, responda à questão.  

Descrição                                      Valor em R$
Excesso de Arrecadação                 9.000,00
Despesa Empenhada                     166.000,00
Despesa Fixada                             168.000,00 
Créditos Adicionais Abertos              8.000,00
Despesa Liquidada                        158.000,00
Qual o valor da Economia Orçamentária?
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784364 Contabilidade Pública
INSTRUÇÃO: Com base nas informações abaixo, responda à questão.  

Descrição                                      Valor em R$
Excesso de Arrecadação                 9.000,00
Despesa Empenhada                     166.000,00
Despesa Fixada                             168.000,00 
Créditos Adicionais Abertos              8.000,00
Despesa Liquidada                        158.000,00
Qual o valor total das Receitas Arrecadadas?
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784351 Contabilidade Pública
O Resultado da Execução Orçamentária e o Resultado Patrimonial do Exercício são apurados, respectivamente, nas Demonstrações Contábeis:
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784350 Contabilidade Pública
Assinale a alternativa que apresenta a demonstração contábil em que é apurada a Economia Orçamentária e como esse valor é encontrado.
Alternativas
Ano: 2017 Banca: UFMT Órgão: UFSBA Prova: UFMT - 2017 - UFSBA - Auditor |
Q784344 Contabilidade Pública
Na Demonstração das Variações Patrimoniais,
Alternativas
Q784120 Contabilidade Pública
Sobre a Consolidação das Demonstrações Contábeis, é INCORRETO afirmar que
Alternativas
Q784117 Contabilidade Pública
Para responder a questão, considere as informações abaixo. Um Tribunal Regional do Trabalho registrou as seguintes transações no exercício financeiro de 2016:
I. Aumento de dívida a pagar em razão de variação monetária, no valor de R$ 15.000,00, referente a 2016.
II. Reconhecimento da parcela anual da depreciação de um veículo referente a 2016. O valor depreciável do ativo era R$ 32.500,00 quando foi colocado em uso e o Tribunal utiliza o método das quotas constantes para calcular a depreciação deste ativo, cuja vida útil foi estimada em 5 anos.
III. Reconhecimento de perda por redução ao valor recuperável (impairment) de um ativo no valor de R$ 30.000,00 em 31/12/2016.
IV. Empenho, liquidação e pagamento de despesa com material de expediente no valor de R$ 2.500,00.
V. Empenho e liquidação de bens imóveis no valor de R$ 535.600,00 em 31/12/2016.
VI. Recebimento de aluguel de imóveis referente ao exercício financeiro de 2016 no valor de R$ 105.500,00, cujo direito não havia sido reconhecido no Ativo. 
A diferença entre as variações patrimoniais quantitativas aumentativas e diminutivas, referentes ao exercício financeiro de 2016, foi positiva, em reais,
Alternativas
Q784111 Contabilidade Pública
Considere os dados, a seguir, extraídos das demonstrações contábeis de uma entidade do setor público referentes a 2016: Previsão Atualizada da Receita: .......................... R$ 213.000.000,00 Receita Lançada: .............................................. R$ 230.000.000,00 Receita Arrecadada: .......................................... R$ 245.000.000,00 Dotação Inicial: ................................................. R$ 205.000.000,00 Dotação Atualizada: ........................................... R$ 220.000.000,00 Despesa Paga: ................................................. R$ 193.000.000,00 Inscrição de Restos a Pagar em 31/12/2016: ........ R$ 21.000.000,00 Pagamento de Restos a Pagar: ........................... R$ 33.000.000,00 Com base nessas informações,
Alternativas
Q782857 Contabilidade Pública

Considere as informações extraídas do Balanço Financeiro referente ao exercício financeiro de 2016 de uma entidade do setor público: 
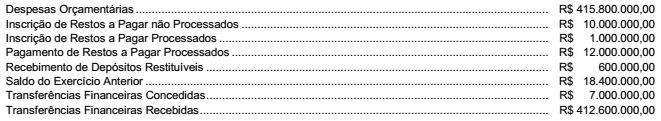
Imagem associada para resolução da questão

Com base nessas informações e sobre esta entidade do setor público, 

Alternativas
Respostas
4881: A
4882: D
4883: D
4884: C
4885: A
4886: D
4887: B
4888: A
4889: B
4890: C
4891: C
4892: D
4893: B
4894: A
4895: B
4896: A
4897: C
4898: B
4899: E
4900: D