Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


Relacione as Demonstrações Contábeis Aplicadas ao Setor Público, apresentadas na COLUNA I, com o conceito apresentado na COLUNA II.
COLUNA I
1. Balanço Patrimonial
2. Balanço Financeiro
3. Balanço Orçamentário
4. Demonstração do Fluxo de Caixa
5. Demonstração das Variações Patrimoniais
COLUNA II
( ) Demonstra as despesas e receitas previstas e realizadas.
( ) Evidencia a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
( ) Evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) Evidencia, qualitativa e quantitativamente a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público.
( ) Demonstra quais foram as saídas e entradas de dinheiro no caixa durante o período.
Assinale a sequência CORRETA.
Os Relatórios Contábeis de Propósito Geral das Entidades do Setor Público (RCPG) apresentam informações financeiras e não financeiras sobre fenômenos econômicos, além de outros fenômenos. E as características qualitativas da informação incluída nos RCPGs são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil.
Com relação a essas características qualitativas, considere as afirmativas a seguir.
I. As características qualitativas da informação incluída nos RCPGs são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade.
II. Compõem as características qualitativas dos RCPGs a materialidade, o custo-benefício e o alcance do equilíbrio apropriado entre as características qualitativas.
III. A informação apresentada nos RCPGs deve estar completa, neutra e livre de erro material tanto quanto possível, embora, na prática, pode não ser possível ter certeza ou saber se a informação apresentada nos RCPGs está completa, neutra e livre de erro material.
Está(ão) correta(s) a(s) afirmativa(s):
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado.
Sobre as variações patrimoniais, assinale a alternativa INCORRETA.
A Demonstração dos Fluxos de Caixa proporciona um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público.
Com relação a essa Demonstração, assinale a alternativa CORRETA.
Julgue o item seguinte acerca de gestão patrimonial.
Gerir o patrimônio de uma organização é gerir seu ativo
e seu passivo. Edifícios, instalações, equipamentos e
veículos estão incluídos nos ativos imobilizados, ao passo
que os estoques – de matérias-primas, produtos em
processo e acabados – fazem parte do ativo realizável.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
No processo de consolidação de demonstrações
contábeis, devem ser consideradas as relações de
dependência entre as entidades do setor público. Para
esse efeito, considera-se apenas a dependência
orçamentária.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
As notas explicativas, como parte integrante das
demonstrações contábeis, devem mencionar eventos
não suficientemente evidenciados ou mesmo não
constantes das demonstrações, além de, entre outras,
informações de natureza física, social e de desempenho.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
Nas demonstrações contábeis tradicionalmente exigidas
das entidades definidas no campo da contabilidade
aplicada ao setor público, foram incluídas as
demonstrações dos fluxos de caixa e das mutações do
patrimônio líquido.
Determinado ente, ao final do exercício, apresentou os seguintes saldos (valores em R$ 1,00):
receita prevista/despesa fixada – 800;
receita arrecadada – 850;
despesa empenhada – 760;
despesa liquidada – 730; e
despesa paga – 650.
Com base nesse caso hipotético e na Lei n.º 4.320/1964, julgue o próximo item.
O superávit financeiro foi de R$ 200,00.
Determinado ente, ao final do exercício, apresentou os seguintes saldos (valores em R$ 1,00):
receita prevista/despesa fixada – 800;
receita arrecadada – 850;
despesa empenhada – 760;
despesa liquidada – 730; e
despesa paga – 650.
Com base nesse caso hipotético e na Lei n.º 4.320/1964, julgue o próximo item.
Houve um superávit orçamentário de R$ 120,00.
De acordo com a Lei 4.320/64, a abertura dos créditos suplementares e especiais dependem da existência de recursos disponíveis (não comprometidos) para atender à despesa. O Chefe do Executivo quer abrir um crédito adicional especial e, para fazer esse cálculo, tem, à sua disposição, os seguintes dados:
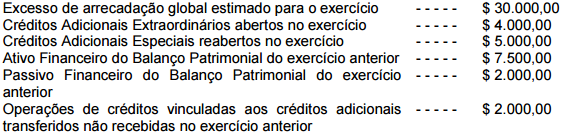
Qual o valor do superávit financeiro líquido disponível?
Analise a tirinha reproduzida a seguir:
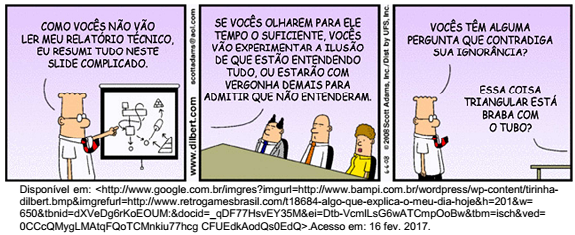
Constata-se que a tirinha apresenta uma crítica à compreensibilidade, a qual, na atual
Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, é
classificada como uma
Considere as afirmações a seguir, acerca da Consolidação das Demonstrações Contábeis no Setor Público.
I A consolidação, realizada de acordo com o Plano Plurianual, é o processo de agregação dos saldos das contas de uma entidade, referentes a mais de um exercício social.
II A consolidação nacional é de responsabilidade da Secretaria do Tesouro Nacional e abrange todas as entidades incluídas no orçamento fiscal e a da seguridade social.
III A consolidação, no setor público brasileiro, pode ser realizada em âmbito intergovernamental ou intragovernamental.
IV A classificação das contas apresentada no Plano de Contas Geral Nacional identifica as contas passíveis de consolidação.
Das afirmações, estão corretas

 Conheça nossos planos