Questões de Concurso
Sobre demonstrações contábeis em contabilidade pública
Foram encontradas 7.030 questões


I . O superávit financeiro constitui receita do exercício de referência, pois não o foi em exercício anterior, constituindo assim uma disponibilidade para utilização no exercício de referência.
II. No momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.
III. O Balanço Orçamentário é composto por: Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
Está correto o que se afirma em:
Receitas correntes – $ 30.600,00; Receitas de capital – $ 10.300,00; Restos a pagar (inscrito) – $ 10.200,00; Despesa orçamentária – $ 20.800,00; Restos a pagar (pago) – $ 10.100,00; Saldo disponível do exercício anterior – $ 10.100,00.
Considerando que esse balanço apresentou superávit financeiro de $ 20.200,00, e com base apenas nessas informações, é correto afirmar que o saldo da despesa extraorçamentária foi igual a
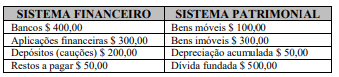
Considere os saldos apresentados extraídos dos sistemas
financeiro e patrimonial de um ente público, em 31/12/20X2.
Sabendo que o saldo patrimonial apurado no balanço
encerrado em 31/12/20X1 foi de $ 400,00, o ativo real
líquido apurado no balanço patrimonial do exercício corrente
foi
As transações que promovem alterações nos elementos patrimoniais da entidade do setor público e que afetam o resultado são denominadas variações patrimoniais.
Com relação às variações patrimoniais, assinale a alternativa incorreta.
As demonstrações contábeis aplicadas ao setor público (DCASP) representam o conjunto consolidado e sintetizado das informações econômicas, orçamentárias, financeiras e patrimoniais da entidade pública.
Sobre as demonstrações contábeis aplicadas ao setor público, é correto afirmar:
Com relação às demonstrações contábeis aplicadas ao setor público, considere as afirmativas a seguir.
I. Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no balanço financeiro do exercício anterior ao de referência, o balanço orçamentário demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada. II. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior, e os que se transferem para o início do exercício seguinte. III. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, apenas resultantes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Está(ão) correta(s) a(s) afirmativa(s):
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei Nº 4.320/1964, pelas demonstrações exigidas pela NBC T 16.6 – Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar Nº 101/2000. A esse respeito, numere a coluna II de acordo com a coluna I, evidenciando a relação da demonstração contábil com sua respectiva composição.
COLUNA I
1. Balanço Orçamentário
2. Balanço Financeiro
3. Balanço Patrimonial
4. Demonstração dos Fluxos de Caixa (DFC)
COLUNA II
( ) Quadro Principal; Quadro de Receitas Derivadas e Originárias; Quadro de Transferências Recebidas e Concedidas; Quadro de Desembolsos de Pessoal e Demais Despesas por Função; e Quadro de Juros e Encargos da Dívida.
( ) Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação (controle); e Quadro do Superávit / Déficit Financeiro.
( ) Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
( ) Um único quadro, demonstrando: a receita orçamentária realizada e a despesa orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas; os recebimentos e os pagamentos extraorçamentários; as transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS; e o saldo em espécie do exercício anterior e para o exercício seguinte.
Assinale a sequência correta.
• Arrecadação de tributos R$ 300.000,00 • Alienação de imóveis R$ 250.000,00 • Recursos obtidos em operações de crédito R$ 120.000,00 • Despesas com pessoal R$ 165.000,00 • Despesas com aluguéis de imóveis R$ 80.000,00 • Outras despesas de custeio R$ 90.000,00 • Amortização da dívida ativa R$ 50.000,00 • Amortização da dívida pública interna R$ 95.000,00 • Juros e outros encargos sobre a dívida ativa R$ 18.000,00 • Juros e outros encargos sobre a dívida pública interna R$ 33.000,00 • Receita Patrimonial R$ 10.000,00
Na alienação de imóveis, foi obtido um ganho de capital de R$ 25.000,00. Considerando-se APENAS essas operações descritas, o resultado patrimonial do exercício foi
Sabendo-se que o Resultado Financeiro positivo apurado no referido demonstrativo equivaleu a R$ 320.000,00, o valor da Despesa Orçamentária do município, nesse exercício, em R$, foi de
• Despesas orçamentárias empenhadas no exercício 840.000,00 • Despesas de exercícios anteriores 33.000,00 • Despesas liquidadas no exercício 580.000,00 • Despesas orçamentárias pagas no exercício 510.000,00 • Restos a pagar pagos no exercício 42.000,00
É correto afirmar que o total de restos a pagar não processados no exercício de 2017 dessa unidade federada equivaleram, em R$, a
Considerando as definições dadas pela NBC T 16.6 (R1) – Demonstrações Contábeis, faça a associação da demonstração contábil na coluna 1, com o texto referente à mesma inserido na coluna 2.
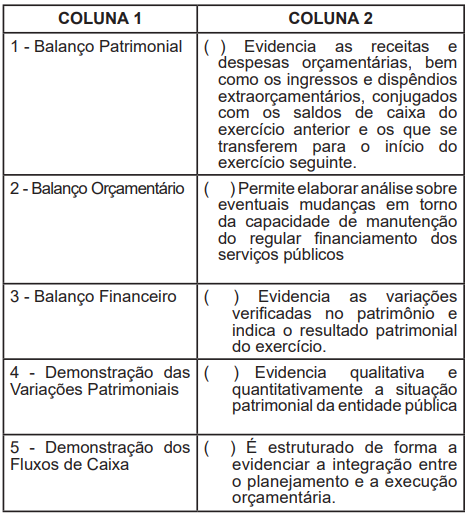
Assinale a alternativa que apresenta a sequência
correta de classificação:
Com base na NBCT16.6(R1)–Demonstrações Contábeis, que dispõe sobre as demonstrações contábeis a serem elaboradas e divulgadas pelas entidades do setor público, analise as proposições seguir, atribuindo-lhes valores Verdadeiro (V) ou Falso (F).
( ) As demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade.
( ) As demonstrações contábeis devem conter a identificação somente da entidade do setor público, e do contabilista.
( ) As demonstrações contábeis devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior.
( ) Nas demonstrações contábeis os saldos devedores ou credores das contas retificadoras não devem ser apresentados como valores redutores, das contas ou do grupo que lhes deram origem.
Assinale a alternativa que apresenta, de cima para baixo, a sequência correta.
Segundo a NBC T 16.6 (R1) – Demonstrações Contábeis, o conjunto completo das demonstrações contábeis das entidades definidas no campo da Contabilidade Aplicada ao Setor Público, é composto por:
I. Balanço Patrimonial, Orçamentário e Financeiro.
II. Demonstração das Variações Patrimoniais.
III. Demonstração dos Fluxos de Caixa.
IV. Demonstração do Valor Adicionado.
V. Demonstração das Mutações do Patrimônio Líquido.
VI. Notas Explicativas.
Assinale a alternativa correta
Acerca da legislação e das práticas da Contabilidade Aplicada
ao Setor Público, julgue o item.
Acerca da legislação e das práticas da Contabilidade Aplicada
ao Setor Público, julgue o item.
Acerca da legislação e das práticas da Contabilidade Aplicada
ao Setor Público, julgue o item.

 Conheça nossos planos