Questões de Concurso
Sobre demonstração de fluxo de caixa - dfc em contabilidade pública
Foram encontradas 476 questões


A Secretaria do Tesouro Nacional (STN) publicou, em janeiro de 2017, a edição mais atual do Manual de Contabilidade Aplicada ao Setor Público (MCASP), no qual estão apresentadas as estruturas das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP). A figura abaixo apresenta a composição de uma das DCASP.
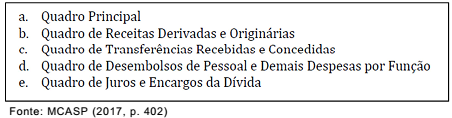
A composição apresentada na figura corresponde
As Demonstrações Contábeis aplicadas ao Setor Público (DCASP) fornecem aos usuários informações a respeito dos aspectos de natureza orçamentária, econômica, patrimonial e financeira das entidades. A partir das demonstrações, o auditor de contas públicas poderá identificar,
na demonstração de fluxos de caixa, os valores decorrentes de
redução ao valor recuperável dos ativos.
A Demonstração dos Fluxos de Caixa (DFC) tem como objetivo proporcionar a análise da capacidade da entidade de gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. Na DFC, os fluxos de caixa são classificados em atividades, conforme a sua natureza.
De acordo com o modelo de DFC do MCASP, trata-se de exemplo de fluxo de caixa das atividades de financiamento:
Relacione as Demonstrações Contábeis Aplicadas ao Setor Público, apresentadas na COLUNA I, com o conceito apresentado na COLUNA II.
COLUNA I
1. Balanço Patrimonial
2. Balanço Financeiro
3. Balanço Orçamentário
4. Demonstração do Fluxo de Caixa
5. Demonstração das Variações Patrimoniais
COLUNA II
( ) Demonstra as despesas e receitas previstas e realizadas.
( ) Evidencia a receita e a despesa orçamentárias bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécies provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
( ) Evidencia as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indica o resultado patrimonial do exercício.
( ) Evidencia, qualitativa e quantitativamente a situação patrimonial da entidade pública, por meio de contas representativas do patrimônio público.
( ) Demonstra quais foram as saídas e entradas de dinheiro no caixa durante o período.
Assinale a sequência CORRETA.
A Demonstração dos Fluxos de Caixa proporciona um melhor gerenciamento e controle financeiro dos órgãos e entidades do setor público.
Com relação a essa Demonstração, assinale a alternativa CORRETA.
No que se refere à contabilidade aplicada ao setor público, julgue o item.
Nas demonstrações contábeis tradicionalmente exigidas
das entidades definidas no campo da contabilidade
aplicada ao setor público, foram incluídas as
demonstrações dos fluxos de caixa e das mutações do
patrimônio líquido.
Sobre Demonstrações Contábeis Aplicadas ao Setor Público, numere a COLUNA II de acordo com a COLUNA I, associando os nomes das demonstrações financeiras com suas respectivas composições.
COLUNA I
1. Balanço Orçamentário
2. Balanço Financeiro
3. Balanço Patrimonial
4. Demonstração dos Fluxos de Caixa
COLUNA II
( ) Quadro Principal; Quadro dos Ativos e Passivos Financeiros e Permanentes; Quadro das Contas de Compensação (controle); e Quadro do Superávit / Déficit Financeiro.
( ) Quadro Principal; Quadro de Receitas Derivadas e Originárias; Quadro de Transferências Recebidas e Concedidas; Quadro de Desembolsos de Pessoal e Demais Despesas por Função; e Quadro de Juros e Encargos da Dívida.
( ) Quadro Principal; Quadro da Execução dos Restos a Pagar Não Processados; e Quadro da Execução dos Restos a Pagar Processados.
( ) Um único quadro que evidencia a movimentação financeira das entidades do setor público.
Assinale a sequência CORRETA.
INSTRUÇÃO: Analise o quadro a seguir e responda à questão
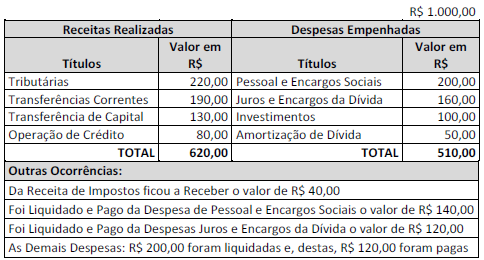
O Saldo de Caixa e Equivalente de Caixa é:
Marque a alternativa correta sobre a Res. CFC 11.33/08 NBC T16.6 - Demonstração dos Fluxos de Caixa:
Um Município localizado no Estado do Paraná verificou que sua Receita Corrente Líquida foi de R$ 20.000.000,00 (vinte milhões de reais) nos últimos doze meses e, referente ao mesmo período, recebeu aviso do Tribunal de Contas do Estado de que as despesas com pessoal ultrapassaram o percentual previsto na Lei de Responsabilidade Fiscal. Apesar deste aviso não ocasionar restrições ou vedações para o Município, deve-se atentar ao montante de recursos utilizados para despesas com pessoal. Diante das informações acima, é possível afirmar que o Município utilizou, para pagamento de despesas com pessoal, um montante mínimo de:
Com base nestas demonstrações responda as questões 23 a 28.
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/19641, pelas demonstrações exigidas pela NBC T 16. 6 — Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000, as quais são:
a. Balanço Orçamentário;
b. Balanço Financeiro;
c. Balanço Patrimonial;
d. Demonstração das Variações Patrimoniais;
e. Demonstração dos Fluxos de Caixa (DFC); e
f. Demonstração das Mutações do Patrimônio Líquido (DMPL).
Demonstração do Fluxo de Caixa permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades é composta por:
|. Quadro Principal.
Il. Quadro de Receitas Derivadas e Originárias.
III. Quadro de Transferências Recebidas e Concedidas.
IV. Quadro de Desembolsos de Pessoal e Demais Despesas por Função.
V. Quadro de Juros e Encargos da Dívida.
Com base nestas demonstrações responda as questões 23 a 28.
As Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) são compostas pelas demonstrações enumeradas pela Lei nº 4.320/19641, pelas demonstrações exigidas pela NBC T 16. 6 — Demonstrações Contábeis e pelas demonstrações exigidas pela Lei Complementar nº 101/2000, as quais são:
a. Balanço Orçamentário;
b. Balanço Financeiro;
c. Balanço Patrimonial;
d. Demonstração das Variações Patrimoniais;
e. Demonstração dos Fluxos de Caixa (DFC); e
f. Demonstração das Mutações do Patrimônio Líquido (DMPL).
O Balanço Patrimonial é composto por:
I. Quadro Principal.
Il. Quadro dos Ativos e Passivos Financeiros e Permanentes.
III. Quadro das Contas de Compensação (controle).
IV. Quadro do Superávit / Déficit Financeiro.
V. Quadro da Execução de Restos a Pagar Processados e não Processados.
Assinale a alternativa correta:
Os objetivos fundamentais de um sistema de classificação orçamentária são, EXCETO:
A Resolução CFC 1.133/08, aduz sobre os demonstrativos utilizados no setor público. Marque a alternativa correta sobre o tema:
I- A Demonstração das Variações Patrimoniais evidencia as variações quantitativas, o resultado patrimonial e as variações qualitativas decorrentes da execução orçamentária
II- A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
III- A Demonstração do Resultado do Exercício evidencia o resultado econômico de ações do setor público.


 Conheça nossos planos