Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


Uma variação patrimonial independente da execução orçamentária impacta o resultado patrimonial sem
repercussões na execução orçamentária. É o caso, por exemplo, da rolagem de uma dívida.

Baixa de Bens Móveis por Alienação..................................... 70
Amortização de Empréstimos Tomados ................................ 40
Aquisição de Bens Imóveis.................................................... 75
Aquisição de Bens Móveis..................................................... 190
Aquisição de Material de Consumo ....................................... 20
Despesa Orçamentária.......................................................... 725
Empréstimos Tomados.......................................................... 85
Incorporação de Bens Imóveis por doação............................ 100
Resultado Positivo na Alienação de Bens Móveis.................. 30
Receita Orçamentária............................................................ 810
O resultado patrimonial do período foi
I. As despesas com construção de bens de uso comum do povo não provocam mutação patrimonial, uma vez que tais bens não são registrados como ativo permanente.
II. A alienação de um bem móvel, registrado como ativo permanente, provoca uma mutação patrimonial passiva resultante da execução orçamentária.
III. O registro da depreciação dos bens móveis e imóveis componentes do ativo permanente segue as mesmas regras adotadas pelas entidades privadas.
IV. Os bens de almoxarifado são avaliados pelo preço médio ponderado das compras ou pelo valor de reposição de tais bens, dos dois o menor.
Está correto o que se afirma APENAS em
Na Demonstração das Variações Patrimonial, a inscrição de dívida ativa é
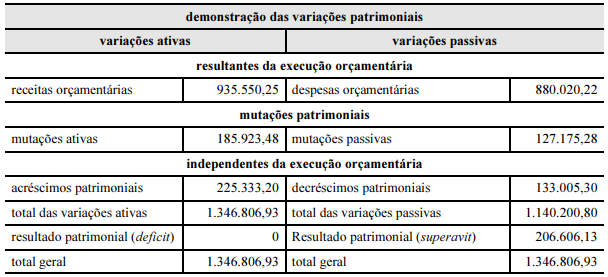
Com base nos dados apresentados na demostração das variações patrimoniais de determinada entidade pública mostrada acima, julgue os seguintes itens.
I A demonstração das variações patrimoniais evidencia as alterações, resultantes e independentes da execução orçamentária, verificadas no patrimônio durante o exercício.
II As variações patrimoniais são classificadas em variações resultantes da execução orçamentária, mutações patrimoniais e variações independentes da execução orçamentária.
III O resultado patrimonial do exercício foi influenciado somente pela execução orçamentária.
IV O resultado patrimonial do exercício deve ser agregado ao saldo patrimonial acumulado no balanço patrimonial.
V O resultado patrimonial do exercício apresentou superavit de R$ 206.606,13.
Estão certos apenas os itens
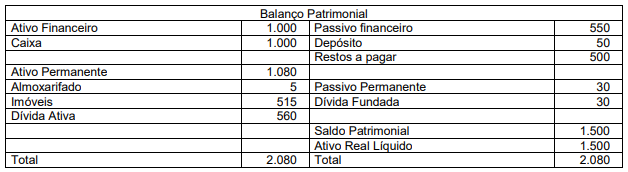
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue o item a seguir.
Considere a seguinte situação, relativa a um ente público ao final do exercício financeiro (valores em R$ 1.000.000,00):
receita orçamentária .... .... .... .... .... .... .................... ... . .......... 250
despesa orçamentária .... .... .... .... .... .... .... . . . . ......................180
mutações patrimoniais da receita . . . . . . . . . . . . . . . . . . . . . . ....150
mutações patrimoniais da despesa . . . . . . . . . . . . . . . . . . . . . . . 120
variações ativas independentes da execução orçamentária . . . . . 85
variações passivas independentes da execução orçamentária . . . 65
De acordo com os dados acima, o resultado patrimonial do referido
ente público foi superavitário em R$ 120 milhões.
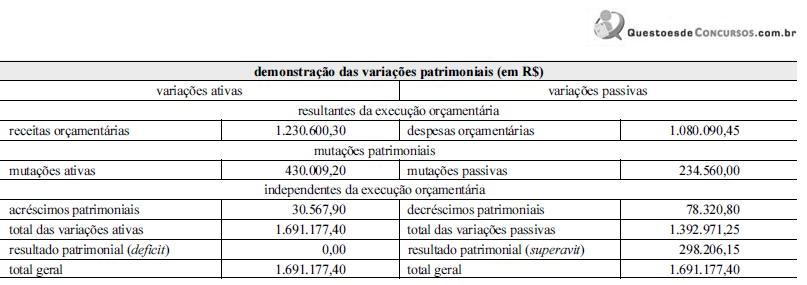
Com base nos dados apresentados na demonstração das variações patrimoniais acima apresentada, julgue o seguinte item.
O saldo patrimonial acumulado pela entidade foi superavitário em R$ 298.206,15.
O resultado patrimonial do exercício é apurado a partir do levantamento do balanço patrimonial e pode apresentar superavit (ativo maior que passivo), deficit (ativo menor que passivo) ou resultado nulo (ativo igual ao passivo).
O resultado patrimonial do exercício será superavitário quando:
Conta Valor (R$ 000)
Receita Tributária 97
Receita Patrimonial 502.755
Receita de Serviços 60.170
Outras Receitas Correntes 313.537
Aquisição de Bens 61.933
Custo de Bens e Serviços 84.611
Incorporação de Imóveis 1
Incorporação de Bens Móveis 8.223
Incorporação de Direitos 48.692
Desincorporação de Passivos 22.583
Movimento de Fundos a Débito 858.523
Pessoal e Encargos Sociais 259.992
Outras Despesas Correntes 663.080
Investimentos 890.761
Outras Incorporações de Passivos 688.321
Baixa de Bens Móveis e Imóveis 51.730
Baixa de Direitos 307.474
SALDO ANTERIOR 1.039.520
Disponível em: http://www.der.sp.gov.br/_institucional/bal_vari05.htm. Acesso em: 10/07/2006
De acordo com a análise da tabela acima, é CORRETO afirmar:

 Conheça nossos planos