Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


I O balanço orçamentário demonstrará as receitas e as despesas previstas em confronto com as realizadas.
II No balanço financeiro, os restos a pagar do exercício serão computados na despesa extraorçamentária para compensar a sua inclusão na despesa orçamentária.
III A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio e indicará o saldo patrimonial do exercício.
IV Nas contas de compensação serão registrados os bens, valores, obrigações e situações que mediata ou indiretamente possam vir a afetar o patrimônio.
Estão certos apenas os itens

I O total das mutações patrimoniais ativas é de R$ 720.000,00.
II O valor do bem recebido em doação não afeta o resultado patrimonial apurado no exercício, por se tratar de acréscimo patrimonial.
III O valor dos empréstimos tomados não afeta o resultado patrimonial apurado no exercício, por se tratar de mutação patrimonial passiva.
IV A depreciação de bens móveis afeta o resultado patrimonial apurado no exercício, por se tratar de decréscimo patrimonial.
A quantidade de itens certos é igual a
receita orçamentária: .................... R$ 480.000,00
despesa orçamentária: ................... R$ 530.000,00
mutações patrimoniais da receita: .......... R$ 310.000,00
mutações patrimoniais da despesa: ......... R$ 360.000,00
Acerca das demonstrações contábeis aplicáveis ao setor público e com base nos dados acima, julgue o item a seguir.
O resultado patrimonial do exercício, considerando-se apenas as variações patrimoniais resultantes da execução orçamentária, foi de R$ 50.000,00 (deficit).
restos a pagar e das demonstrações contábeis no setor
público, julgue os itens subsequentes.
Considere que, na demonstração das variações patrimoniais de um ente público, as receitas orçamentárias somem R$ 2.600.000,00 e as despesas orçamentárias, R$ 2.750.000,00 e que as mutações patrimoniais da receita somaram R$ 1.650.000,00 e as da despesa, R$ 1.400.000,00. Nessa situação, o saldo das variações ativas e passivas resultantes da execução orçamentária é de R$ 100.000,00.
patrimoniais, julgue os itens seguintes.
com base na Lei Orçamentária Anual, no valor de R$ 880.000,00.
2. Arrecadação de tributos no valor de R$ 763.000,00.
3. Recebimento de créditos tributários inscritos em dívida ativa no valor de R$ 10.000,00.
4. Operações de crédito para compra de bens imóveis no valor de R$ 120.000,00.
5. Empenho, liquidação e pagamento de despesas com: pessoal R$ 400.000,00, aquisição de imóveis R$ 415.000,00,
amortização da dívida fundada R$ 30.000,00.
6. Empenho e liquidação de despesas com juros e encargos da dívida fundada no valor de R$ 20.000,00.
7. Recebimento de cauções no valor de R$ 30.000,00.
8. Pagamento de restos a pagar no valor de R$ 400.000,00.
9. Baixa de bem móvel destruído por sinistro no valor de R$ 20.000,00.
10. Inscrição de tributos em dívida ativa no valor de R$ 27.000,00.
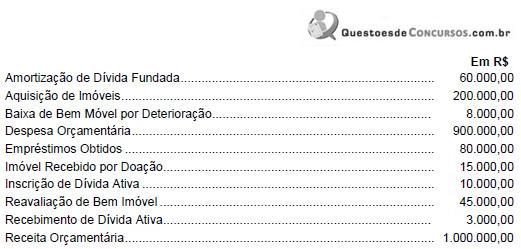
Com base nessas informações, a variação patrimonial do período independente da execução orçamentária foi superavitária, em reais,
A Demonstração Contábil que evidencia as alterações ocorridas no Patrimônio durante o exercício, resultantes ou independentes da execução orçamentária, apurando o resultado patrimonial do período, quer seja ele positivo, negativo ou nulo é:
Variações Patrimoniais são as alterações ocorridas no patrimônio durante o exercício, podendo ser resultantes ou independentes da execução orçamentária. Considera-se como Variação Patrimonial independente da execução orçamentária classificada como Superveniência Ativa o(a)
Considere os montantes abaixo, extraídos da demonstração das variações patrimoniais:
– Receitas correntes 3.000 – Receitas de capital 2.000
– Despesas correntes 3.000 – Despesas de capital 1.500
– Aquisição de bens móveis 500 – Construção de bens imóveis 1.000
– Alienação de bens móveis 200 – Superveniências do ativo 600
– Insubsistências do passivo 100 – Superveniências do passivo 200
– Insubsistências do ativo 300
Assinale a alternativa que corresponde aos valores das mutações patrimoniais ativas (MPA), das variações ativas independentes da execução orçamentária (VAIEO), do total das variações passivas (TVP) e do resultado patrimonial (RP).

 Conheça nossos planos