Questões de Concurso
Sobre demonstração das variações patrimoniais - dvp em contabilidade pública
Foram encontradas 998 questões


Considere as seguintes informações extraídas do sistema de contabilidade de uma autarquia estadual referentes ao mês de novembro de 2016:
− Empenho e liquidação da despesa com material de consumo no valor de R$ 200.000,00. O material foi entregue pelo fornecedor em 16/11/2016 e foi pago em dezembro de 2016.
− Lançamento e arrecadação de receitas de valores mobiliários no valor de R$ 420.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Lançamento de receitas de concessão e permissão no valor de R$ 945.000,00. Tais receitas são referentes ao mês de novembro de 2016.
− Arrecadação de receitas de concessão e permissão no valor de R$ 220.000,00, já reconhecidas anteriormente conforme o regime de competência.
− Pagamento dos salários referentes a outubro de 2016 dos funcionários da área administrativa no valor de R$ 150.000,00.
− Utilização de material de consumo na prestação de serviços no valor de R$ 185.000,00.
− Reconhecimento da depreciação mensal do ativo imobilizado no valor de R$ 306.000,00.
− Empenho e liquidação da despesa com Serviços de Terceiros – Pessoa Jurídica no valor de R$ 88.000,00 referente à prestação de serviços de manutenção predial.
− Pagamento a fornecedores no valor de R$ 56.000,00 referente a bens entregues em meses anteriores.
Um órgão da Administração Pública Direta apresentava, em 31.12.2016, os seguintes saldos em suas contas de Variações Patrimoniais Quantitativas:
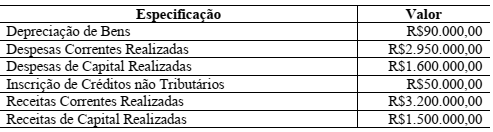
Considerando-se apenas os dados informados, o Resultado Patrimonial do Exercício de 2016 é de:
“Este demonstrativo tem função semelhante à Demonstração do Resultado do Exercício (DRE) do setor privado. Contudo, é importante ressaltar que a DRE apura o resultado, em termos de lucro ou prejuízo líquido, como um dos principais indicadores de desempenho da entidade. Já no setor público, o resultado patrimonial não é um indicador de desempenho, mas um medidor do quanto o serviço público ofertado promoveu alterações quantitativas dos elementos patrimoniais”.
A descrição acima se refere a que demonstração contábil aplicada ao setor público?
Na elaboração da demonstração de variações patrimoniais de um estado, foram apurados, no período de 2015, os valores apresentados na seguinte tabela.
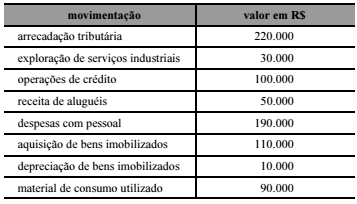
A partir dessa situação hipotética, o resultado patrimonial do estado
no referido período deverá ser igual a
Com base nessas informações e de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, a redução no resultado patrimonial referente ao exercício financeiro de 2016 foi, em reais,
No estudo e acompanhamento de seu objeto, o patrimônio público, a Contabilidade Aplicada ao Setor Público deve evidenciar as variações patrimoniais, sejam elas independentes ou resultantes da execução orçamentária, conforme previsto na Lei nº 4.320/1964. Considere que os valores seguintes são de um balancete contábil, ainda não encerrado, de um órgão público:
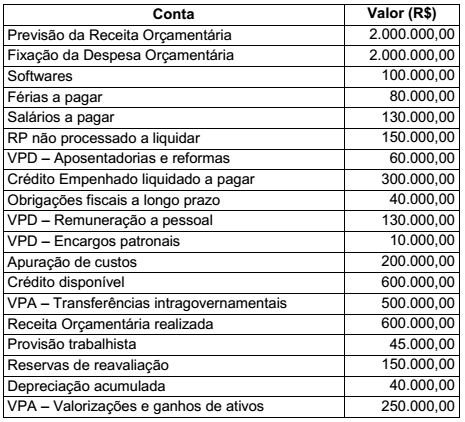
Com base nessas informações, o Resultado Patrimonial do Período desse órgão público é

Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
Ao final do exercício de 2016, não houve inscrição de restos
a pagar em relação às despesas empenhadas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), é do escopo da contabilidade prover as informações relativas à administração patrimonial, financeira e orçamentária necessárias para que sejam conhecidos adequadamente a composição patrimonial e os resultados econômicos e financeiros das entidades públicas. Nesse contexto, julgue o item subsequente.
As variações patrimoniais devem ser reveladas pela
contabilidade mesmo quando não resultem de execução
orçamentária.
Considere a tabela abaixo, que contém os dados de uma Demonstração das Variações Patrimoniais (em R$ 1,00):
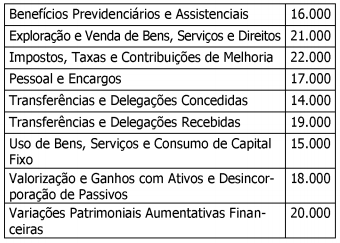
Com base na Demonstração das Variações Patrimoniais
apresentada na tabela acima, o Resultado Patrimonial
do Período é de
Lei orçamentária anual do estado da Bahia para o exercício financeiro de 20X1 previu a arrecadação de imposto sobre a propriedade de veículos automotores (IPVA), com fato gerador no dia 1.º de janeiro de 20X1, para pagamento à vista ou em três parcelas nesse mesmo exercício financeiro.
Nessa situação hipotética, o reconhecimento da variação patrimonial aumentativa (VPA) deverá ser feito
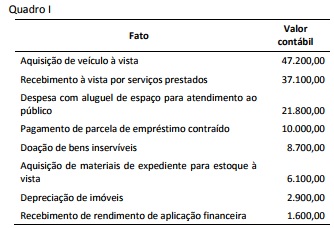
A partir das informações do Quadro I, a confrontação entre as transações que geram variação aumentativa e diminutiva no patrimônio líquido da entidade permite apurar um resultado de:
Considere as seguintes definições:
I – demonstra as receitas e despesas previstas em confronto com as realizadas;
II – demonstra a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extraorçamentária.
III – evidencia as alterações ocorridas no patrimônio, indicando o resultado patrimonial do exercício.
Considerando-se as demonstrações contábeis aplicadas ao setor público, pode-se afirmar que as definições acima apresentadas são pertinentes, respectivamente, às seguintes demonstrações:

 Conheça nossos planos