Questões de Concurso Sobre demonstração das variações patrimoniais - dvp em contabilidade pública

Foram encontradas 998 questões

Q1050600 Contabilidade Pública
Texto 2A2-I

    No primeiro exercício financeiro de uma entidade governamental, foram registrados os seguintes eventos contábeis.

I Aprovação da LOA com receitas e despesas previstas e fixadas no valor de R$ 250.000 (80% na categoria econômica corrente e 20% na categoria econômica de capital).
II Lançamento de impostos no valor de R$ 200.000, tendo sido arrecadados 70% desse valor.
III Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000.
IV Recebimento em doação de bem imóvel no valor de R$ 100.000, para uso nas atividades administrativas.
V Empenho e liquidação de despesas com água, luz e telefone no valor de R$ 60.000, dos quais 50% foram pagos no exercício e 50%, inscritos em restos a pagar processados.
VI Recebimento de depósitos restituíveis no valor de R$ 20.000.
No rol das variações patrimoniais aumentativas da demonstração das variações patrimoniais (DVP) do exercício financeiro de que trata o texto 2A2-I, constavam impostos no valor de
Alternativas
Q1050590 Contabilidade Pública
Assinale a opção que apresenta uma variação patrimonial aumentativa.
Alternativas
Q1050589 Contabilidade Pública
Uma entidade pública recebeu em doação um terreno onde serão construídas futuras instalações para prestação de serviços sociais à população. A variação patrimonial decorrente da inserção do ativo ao patrimônio da entidade deverá ser classificada como
Alternativas
Q1046293 Contabilidade Pública

Em um determinado ente público, ocorreram as seguintes variações patrimoniais em um determinado exercício (em R$):


Receita tributária e de contribuições                                     2.570.000,00

Pagamento por aquisição de bens imóveis                          1.200.000,00

Despesas empenhadas e não liquidadas                                550.000,00

Despesas empenhadas, liquidadas e pagas                        1.380.000,00

Perdas com alienação de bens imóveis                                  130.000,00

Perdas com desvalorização de ativos                                       60.000,00

Aquisição de material de consumo à vista                              410.000,00

Aquisição de material permanente                                       1.090.000,00

Depreciação, amortização e exaustão de ativos                     370.000,00

Reavaliação de bens imóveis                                                 240.000,00


Considerando-se apenas os dados fornecidos, o resultado patrimonial do período, apurado na Demonstração de Variações Patrimoniais, correspondeu, em R$, a

Alternativas
Q1022025 Contabilidade Pública

INSTRUÇÃO: Com base nos dados abaixo, responda a questão.


Qual o valor total das Variações Patrimoniais Diminutivas?
Alternativas
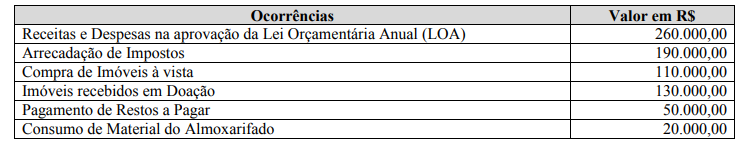
Q1021995 Contabilidade Pública
Imagem associada para resolução da questão Com base nas ocorrências do quadro acima, marque a afirmativa correta.
Alternativas
Q1021486 Contabilidade Pública

Considerando a ocorrência das seguintes operações no exercício financeiro de 2019 em uma entidade pública.


A. Previsão de R$ 950.000,00 de receitas correntes e R$ 150.000,00 de receitas de capital; e fixação de R$ 850.000,00 de despesas correntes e R$ 250.000 de despesas de capital.

B. Arrecadação de R$ 400.000,00 de receitas tributárias.

C. Arrecadação de R$ 50.000,00 de receitas patrimoniais.

D. Arrecadação de R$ 450.000,00 de transferências correntes.

E. Arrecadação de R$ 30.000,00 de receitas de contribuições.

F. Arrecadação de R$ 35.000 de outras receitas correntes.

G. Arrecadação de R$ 60.000 de alienações de bens móveis.

H. Arrecadação de R$ 80.000 de transferências de capital mediante convênio.

I. Obtenção de uma operação de crédito por antecipação da receita orçamentária no valor de R$ 50.000,00, cujos juros de R$ 3.000,00 foram pagos.

J. Aquisição (empenho, liquidação e pagamento da despesa) de material de consumo no valor de R$ 120.000,00.

K. Realização (empenho e liquidação) de serviços de terceiros pessoa jurídica no valor R$ 400.000,00

L. Reconhecimento da depreciação dos bens imóveis, referentes a 2019, no valor de R$ 50.000,00.

M. Utilização de material de consumo no valor de R$ 90.000,00.

N. Foram adquiridas 03 veículos (empenho, liquidação e pagamento) no valor de R$ 150.000,00.

O. Pagamento da operação de crédito de antecipação de receita orçamentária.

P. Execução de serviços de consultoria (empenhado, liquidado e pago) no valor de R$ 300.000,00.


O resultado patrimonial foi de:

Alternativas
Q1021479 Contabilidade Pública

Em relação às Demonstrações Contábeis aplicadas ao Setor Público:


I. A Demonstração das mutações no patrimônio líquido é facultada para as empresas estatais dependentes, ainda que constituídas sob a forma de sociedades anônimas, e obrigatória para os demais órgãos e entidades dos entes da Federação;

II. A Demonstração das Variações Patrimoniais permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às demandas da sociedade;

III. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte;

IV. A Demonstração do Fluxo De Caixa, no momento inicial da execução orçamentária, tem-se, em geral, o equilíbrio entre receita prevista e despesa fixada.


Assinale a alternativa correta em relação às proposições acima:

Alternativas
Q1019841 Contabilidade Pública
O Resultado Patrimonial do Exercício é Superavitário em
Alternativas
Q1019839 Contabilidade Pública
As Variações Patrimoniais Aumentativas somam
Alternativas
Q1007646 Contabilidade Pública
Nos termos do Art. 101 da Lei n.º 4.320/1964, os resultados gerais do exercício dos entes públicos são comprovados pelos seguintes demonstrativos, EXCETO
Alternativas
Q1006592 Contabilidade Pública

De acordo com a Lei 4.320, de 17/03/1964, os resultados gerais do exercício serão demonstrados no Balanço Orçamentário, no Balanço Financeiro, no Balanço Patrimonial e na Demonstração das Variações Patrimoniais.

Analise as afirmativas abaixo, e assinale a alternativa INCORRETA:

Alternativas
Q1004580 Contabilidade Pública
Segundo o artigo 103 da Lei nº 4.320/64, a demonstração contábil que evidencia as receitas e despesas orçamentárias, bem como os recebimentos e pagamentos extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte, é denominada
Alternativas
Q1004578 Contabilidade Pública
As Demonstrações Contábeis Aplicadas ao Setor Público são compostas pelos demonstrativos enumerados pela Lei nº 4.320/64, observando a Lei Complementar nº 101/2000 – Lei de Responsabilidade Fiscal e as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público. Em função da atualização dos anexos da Lei nº 4.320/64, os demonstrativos exigidos para fins de apresentação das demonstrações contábeis nos termos do Manual de Contabilidade Aplicada ao Setor Público são:
Alternativas
Q1004576 Contabilidade Pública
A demonstração das variações patrimoniais – DVP evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. A elaboração da DVP, tendo por base as contas contábeis do modelo de Plano de Contas Aplicado ao Setor Público, será feita utilizando-se das
Alternativas
Q999440 Contabilidade Pública
A demonstração das variações patrimoniais (DVP) evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício. Esse demonstrativo permite a análise de como as políticas adotadas provocaram alterações no patrimônio público, considerando-se a finalidade de atender às
Alternativas
Q995158 Contabilidade Pública
Atenção: Para responder à questão, considere as informações a seguir: 

Considere as seguintes transações ocorridas no mês de agosto de 2018 em uma determinada entidade pública estadual: 

- Arrecadação de receita de Impostos, Taxas e Contribuições de Melhoria no valor de R$ 9.550.000,00. Tal receita foi lançada em julho de 2018.
- Empenho, liquidação e pagamento de despesa corrente com Pessoal e Encargos Sociais no valor de R$ 2.100.000,00 referente a agosto de 2018.
- Lançamento de receita de Contribuições no valor de R$ 1.500.000,00. Tal receita foi arrecadada em setembro de 2018.
- Reconhecimento da depreciação mensal dos bens móveis e imóveis no valor de R$ 90.000,00.
- Empenho de despesa no valor de R$ 85.000,00 referente à aquisição de um veículo novo. A entrega do veículo pelo fornecedor e a liquidação da despesa, pelo valor total do empenho, ocorreram em setembro de 2018. Tal despesa foi paga em janeiro de 2019 pelo valor total do empenho.
- Lançamento e arrecadação de Receita Patrimonial no valor de R$ 79.000,00.
- Empenho de despesa no valor de R$ 28.500,00 referente à aquisição de material de limpeza. A entrega do material pelo fornecedor e a liquidação e o pagamento da despesa, pelo valor total do empenho, ocorreram em setembro de 2018, mês em que todo o material adquirido foi utilizado pela entidade pública.
- Liquidação de despesa corrente no valor de R$ 3.300,00 referente a Outros Serviços de Terceiros- Pessoa Física. A despesa liquidada se refere ao serviço prestado, no mês de agosto de 2018, para a pintura das paredes internas da referida entidade, cuja nota de empenho foi emitida em junho de 2018. Tal despesa foi paga, pelo valor total do empenho de R$ 3.300,00, em dezembro de 2018.
- Pagamento a fornecedores no valor de R$ 1.400,00 referente a despesas com a aquisição de extintores de incêndio, cujo empenho e liquidação ocorreram em março de 2018.
- Utilização de plaquetas de alumínio para identificação de patrimônio no valor de R$ 1.100,00. As plaquetas estavam em estoque no início do mês de agosto de 2018 e se referem a despesa corrente paga em fevereiro de 2018.
Com base nessas transações tomadas em conjunto, o impacto no resultado patrimonial no mês de agosto de 2018 foi
Alternativas
Ano: 2019 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2019 - UFF - Técnico em Contabilidade |
Q980090 Contabilidade Pública
O documento que evidencia as variações quantitativas e qualitativas resultantes e as independentes da execução orçamentária denomina-se:
Alternativas
Ano: 2019 Banca: COSEAC Órgão: UFF Prova: COSEAC - 2019 - UFF - Auditor |
Q979986 Contabilidade Pública
Um Demonstrativo Contábil que tem sua aplicabilidade restrita exclusivamente à contabilidade do setor público é denominado:
Alternativas
Ano: 2019 Banca: UFGD Órgão: UFGD Prova: UFGD - 2019 - UFGD - Contador |
Q978773 Contabilidade Pública
O artigo 50 da Lei Complementar n° 101, de 04 de maio de 2000, conhecida como Lei de Responsabilidade Fiscal, preceitua que "Além de obedecer às demais normas de contabilidade pública, a escrituração das contas públicas observará as seguintes". Das normas elencadas nas alternativas, assinale aquela que não se aplica à Contabilidade Pública.
Alternativas
Respostas
421: C
422: A
423: B
424: C
425: B
426: D
427: D
428: C
429: B
430: A
431: B
432: D
433: B
434: D
435: A
436: C
437: B
438: B
439: A
440: E