Questões de Concurso
Sobre contabilidade pública - noções introdutórias em contabilidade pública
Foram encontradas 3.046 questões


Considerando conceitos orçamentários e financeiros fundamentais para a análise da sustentabilidade das finanças públicas no Brasil e a efetividade da atuação estatal, julgue o item seguinte, com relação à estrutura orçamentária brasileira.
No orçamento público brasileiro, tanto as receitas quanto as despesas pertencem ao exercício financeiro em que ocorrer seu efetivo pagamento, em observância ao regime de caixa.
Julgue os item seguinte, relativo à contabilidade pública brasileira.
A inscrição de crédito em dívida ativa implica fato contábil modificativo diminutivo, devido à baixa do valor bruto do crédito a receber contra uma variação patrimonial diminutiva (VPD).
Julgue os item seguinte, relativo à contabilidade pública brasileira.
O plano de contas aplicado ao setor público (PCASP) facilita o registro de fatos que afetem o patrimônio público segundo o regime de competência contábil.
No que diz respeito à administração financeira, julgue o item subsequente.
O indicador de superávit financeiro do balanço patrimonial constitui variável de estoque que mensura a diferença positiva entre o ativo financeiro e o passivo financeiro, sendo essa métrica conceitualmente idêntica ao indicador de superávit orçamentário demonstrado no encerramento do exercício.
A respeito dos atributos da informação contábil, da demonstração das variações patrimoniais (DVP) e dos balanços orçamentário, financeiro e patrimonial, julgue o item subsequente.
Atributos da conta contábil são características próprias que a distinguem de outros elementos do plano de contas e são decorrentes estritamente das normas legais orçamentárias e financeiras.
I. A Contabilidade Aplicada ao Setor Público tem por objeto o patrimônio público e evidencia as situações orçamentária, financeira e patrimonial da entidade.
II. As receitas e despesas sob o enfoque patrimonial são reconhecidas, em regra, pelo regime de competência.
III. O Plano de Contas Aplicado ao Setor Público (PCASP) padroniza os registros contábeis e viabiliza a consolidação das contas públicas.
IV. As variações patrimoniais aumentativas e diminutivas representam, respectivamente, fatos que aumentam ou reduzem o patrimônio líquido.
V. As Demonstrações Contábeis Aplicadas ao Setor Público evidenciam aspectos orçamentários, financeiros e patrimoniais da entidade.
VI. Os restos a pagar correspondem às despesas empenhadas e não pagas até o encerramento do exercício.
VII. O sistema de custos aplicado ao setor público possui finalidade exclusivamente gerencial, sendo vedada sua utilização para avaliação de desempenho e apoio à tomada de decisões.
VIII. O controle patrimonial, a prestação e tomada de contas e o adequado registro da dívida pública constituem instrumentos de accountability e evidenciação patrimonial.
Assinale a alternativa CORRETA.
A partir da situação hipotética apresentada, julgue o item a seguir, considerando que, no setor público, deve haver o relacionamento do regime orçamentário com o regime contábil.
Sob o enfoque patrimonial, o registro contábil da variação patrimonial aumentativa, no caso apresentado, deve ter sido efetuado no mês de fevereiro de 2026, quando a prova foi efetivamente aplicada.
I. Uma associação de moradores que deseja saber se uma escola pública municipal melhorou os indicadores contábeis;
II. Um banco de fomento que pretende avaliar a capacidade do estado de honrar parcelas de um financiamento;
III. Uma agência de classificação de risco contratada por investidores institucionais; e
IV. Um deputado estadual que utiliza os relatórios contábeis para acompanhar a execução das políticas públicas, representando os cidadãos.
Nessa situação, são considerados usuários primários dos Relatórios Contábeis de Propósito Geral (RCPG)
I. Padronizar os registros contábeis das entidades do setor público.
II. Distinguir os registros de natureza patrimonial, orçamentária e de controle.
III. Promover a integração da contabilidade aplicada ao setor público com a contabilidade das empresas privadas.
IV. Permitir a elaboração das Demonstrações Contábeis Aplicadas ao Setor Público, dos demonstrativos do Relatório Resumido de Execução Orçamentária do Relatório de Gestão Fiscal.
V. Contribuir para a adequada tomada de decisão e para a racionalização de custos no setor público.
VI. Contribuir para a transparência da gestão fiscal.
Estão corretas as afirmativas:
I. O aspecto patrimonial compreende o registro e a evidenciação do orçamento público, tanto quanto a sua aprovação quanto a sua execução.
II. O aspecto orçamentário compreende o registro e a evidenciação da composição patrimonial do ente público. Foca no registro de ativos, passivos e no patrimônio líquido, evidenciando variações patrimoniais aumentativas e variações patrimoniais diminutivas.
III. O aspecto financeiro da contabilidade pública evidencia o fluxo de caixa, as disponibilidades financeiras e as movimentações que impactam o caixa, como receitas e despesas.
IV. O objetivo das demonstrações contábeis das entidades do setor público é o fornecimento de informações úteis sobre a entidade que reporta a informação, voltadas para fins de prestação de contas e responsabilização (accountability).
Estão corretas as afirmativas:
I.O objetivo da contabilidade no setor público é fornecer informações sobre a entidade que sejam úteis para os usuários para fins de prestação de contas e responsabilização.
II.O campo de aplicação da contabilidade pública abrange obrigatoriamente as entidades do setor público e, facultativamente, as entidades que recebam recursos públicos para gestão.
III.As entidades do setor público devem utilizar o regime de caixa para o reconhecimento de todas as variações patrimoniais ativas e passivas ao longo do exercício.
Está correto o que se afirma em:
A INFRA S.A. elaborou suas demonstrações contábeis
referentes ao exercício de 2025 observando as disposições do
MCASP (11ª edição) e das NBC TSP aplicáveis. Durante o
período, a referida empresa pública registrou ajustes para perdas
com créditos tributários; avaliou provisões de longo prazo
sujeitas a atualização pelo valor do dinheiro no tempo; analisou
processos judiciais associados a possível entrada futura de
recursos; reconheceu receitas tributárias cujo fato gerador havia
ocorrido antes da arrecadação; e deliberou internamente sobre
determinada obrigação ainda não formalizada.
A partir da situação hipotética precedente, julgue o próximo item.
Se as receitas tributárias reconhecidas pela INFRA S.A. incluírem aquelas relativas ao IPTU, cujo fato gerador ocorre em 1.º de janeiro, a entidade deve reconhecer o direito (ativo) e a variação patrimonial aumentativa (VPA) no momento de tal ocorrência, o que configura um fato contábil modificativo aumentativo, independentemente de a arrecadação orçamentária ocorrer em momento futuro.
I.O fato administrativo permutativo provoca alteração quantitativa no patrimônio líquido, sem modificar a composição das contas do ativo e do passivo do ente.
II.O fato administrativo modificativo altera o patrimônio líquido por meio do reconhecimento de variação patrimonial aumentativa ou diminutiva no exercício.
III.O fato administrativo misto produz alteração quantitativa do patrimônio líquido sem provocar permuta entre os elementos patrimoniais do ativo ou do passivo.
Está correto o que se afirma em:
Ao analisar os documentos, o servidor verificou as seguintes informações:
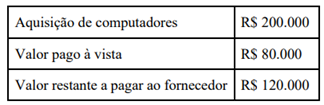
Com base na Lei n. 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor Público (MCASP), o técnico concluiu que a operação gerou registro patrimonial envolvendo ativo e passivo da universidade.
Sobre a situação descrita, assinale a alternativa CORRETA.
Com base na NBC TSP Estrutura Conceitual (R1), de 13 de novembro de 2025, analise as assertivas abaixo e assinale a alternativa CORRETA.
I. As características qualitativas da informação incluída nos RCPGs são a relevância, a representação fidedigna, a compreensibilidade, a tempestividade, a comparabilidade e a verificabilidade, e as restrições inerentes à informação contida nos RCPGs são a materialidade, o custo-benefício e o alcance do equilíbrio apropriado entre as características qualitativas.
II. A representação fidedigna é alcançada quando a representação do fenômeno é completa, neutra e livre de erro material, sendo que a informação que representa fielmente um fenômeno econômico ou outro fenômeno retrata a substância da transação, a qual pode não corresponder, necessariamente, à sua forma jurídica.
III. Comparabilidade é a qualidade da informação que possibilita aos usuários identificar semelhanças e diferenças entre dois conjuntos de fenômenos, e a comparabilidade difere da consistência, pois a consistência se refere à utilização dos mesmos princípios ou políticas contábeis e da mesma base de elaboração, sendo a comparabilidade o objetivo e a consistência o meio para atingi-lo.
IV. A neutralidade é apoiada pelo exercício da prudência, que corresponde ao exercício de cautela ao fazer julgamentos sob condições de incerteza, sendo que o exercício da prudência significa que os ativos e as receitas não são superavaliados e os passivos e as despesas não são subavaliados; da mesma forma, não permite a subavaliação de ativos ou receitas nem a superavaliação de passivos ou despesas.
V. A informação é material se a sua omissão ou distorção puder influenciar o cumprimento do dever de prestação de contas e responsabilização (accountability), ou as decisões que os usuários tomam com base nos RCPGs elaborados para aquele exercício, sendo que a materialidade depende tanto da natureza quanto do montante do item analisado dentro das particularidades de cada entidade, e é possível especificar um limite quantitativo uniforme no qual determinada informação se torna material.

 Conheça nossos planos