Questões de Concurso
Sobre conceitos, objeto, abrangência e campo de aplicação em contabilidade pública
Foram encontradas 955 questões


Incluem‑se, no conceito de partes relacionadas, as entidades que concedem financiamento no exercício de suas atividades normais, participando no processo de tomada de decisão.
A Contabilidade Pública é uma área da contabilidade voltada para o registro, controle e análise das operações financeiras, patrimoniais e orçamentárias das entidades do setor público. O objetivo principal da contabilidade pública não é determinar o lucro, mas sim garantir a transparência, o controle dos recursos públicos e a conformidade com as leis e regulamentos vigentes. Ela abrange uma variedade de entidades, incluindo governos federal, estaduais e municipais, bem como suas autarquias e fundações. A contabilidade pública é regida por normas específicas que diferem das normas da contabilidade privada, adaptando-se às necessidades de informação e controle peculiar ao setor público.
Considerando o contexto da conceituação, objeto e campo de aplicação da Contabilidade Pública, julgue o item a seguir:
Fonte: Livro_contabilidade_miolo.pdf
A contabilização das operações na Contabilidade Pública segue as mesmas normas e procedimentos da Contabilidade Privada, considerando a universalidade dos princípios contábeis.
A Contabilidade Pública é uma área da contabilidade voltada para o registro, controle e análise das operações financeiras, patrimoniais e orçamentárias das entidades do setor público. O objetivo principal da contabilidade pública não é determinar o lucro, mas sim garantir a transparência, o controle dos recursos públicos e a conformidade com as leis e regulamentos vigentes. Ela abrange uma variedade de entidades, incluindo governos federal, estaduais e municipais, bem como suas autarquias e fundações. A contabilidade pública é regida por normas específicas que diferem das normas da contabilidade privada, adaptando-se às necessidades de informação e controle peculiar ao setor público.
Considerando o contexto da conceituação, objeto e campo de aplicação da Contabilidade Pública, julgue o item a seguir:
Fonte: Livro_contabilidade_miolo.pdf
Na Contabilidade Pública, o princípio da competência é amplamente utilizado, registrando as transações no momento em que ocorrem, independentemente do recebimento ou pagamento efetivo.
A Contabilidade Pública é uma área da contabilidade voltada para o registro, controle e análise das operações financeiras, patrimoniais e orçamentárias das entidades do setor público. O objetivo principal da contabilidade pública não é determinar o lucro, mas sim garantir a transparência, o controle dos recursos públicos e a conformidade com as leis e regulamentos vigentes. Ela abrange uma variedade de entidades, incluindo governos federal, estaduais e municipais, bem como suas autarquias e fundações. A contabilidade pública é regida por normas específicas que diferem das normas da contabilidade privada, adaptando-se às necessidades de informação e controle peculiar ao setor público.
Considerando o contexto da conceituação, objeto e campo de aplicação da Contabilidade Pública, julgue o item a seguir:
Fonte: Livro_contabilidade_miolo.pdf
Um dos objetivos da Contabilidade Pública é garantir a transparência na gestão dos recursos públicos, facilitando o controle social e o cumprimento de metas governamentais.
A Contabilidade Pública é uma área da contabilidade voltada para o registro, controle e análise das operações financeiras, patrimoniais e orçamentárias das entidades do setor público. O objetivo principal da contabilidade pública não é determinar o lucro, mas sim garantir a transparência, o controle dos recursos públicos e a conformidade com as leis e regulamentos vigentes. Ela abrange uma variedade de entidades, incluindo governos federal, estaduais e municipais, bem como suas autarquias e fundações. A contabilidade pública é regida por normas específicas que diferem das normas da contabilidade privada, adaptando-se às necessidades de informação e controle peculiar ao setor público.
Considerando o contexto da conceituação, objeto e campo de aplicação da Contabilidade Pública, julgue o item a seguir:
Fonte: Livro_contabilidade_miolo.pdf
A Contabilidade Pública é aplicada exclusivamente nas entidades governamentais, incluindo ministérios e secretarias, sem abranger organizações sem fins lucrativos que recebem subvenções públicas.
O campo de aplicação da Contabilidade Pública é restrito à administração, nas suas esferas de governo, sendo elas:
I - Federal;
II - Estadual;
III - Municipal.
Arquimedes é sócio proprietário da Dream Big Ltda., empresa familiar fundada por seu avô. Como não há outros sócios, Arquimedes tem o hábito de receber cheques de clientes devidos à empresa e depositar em sua conta corrente pessoal. É certo afirmar que a prática descrita viola o Princípio Contábil:
Para evitar essa confusão, associe corretamente o termo (coluna 1) à característica (coluna 2).
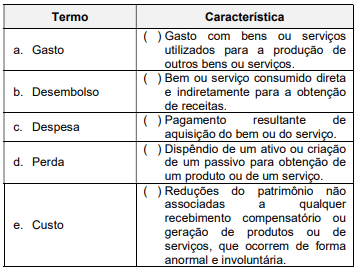
Assinale a sequência correta, de cima para baixo.
Pode-se afirmar que a entidade do setor público

Acerca das principais características da Contabilidade Pública, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
I. Sua área de ação compreende os três níveis de governo: federal, estadual e municipal.
II. Tem por fim selecionar, estudar, registrar, interpretar, orientar, controlar, resumir e demonstrar os fatos que afetam o patrimônio das empresas em geral.
III. Seu objeto de estudo é a gestão do patrimônio das entidades públicas quanto aos aspectos contábil, orçamentário, patrimonial, financeiro e de resultado.
IV. Constitui um importante instrumento de planejamento e controle da gestão governamental.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
A Contabilidade Pública é o ramo da contabilidade responsável pela gestão dos recursos financeiros e patrimoniais das entidades governamentais, incluindo órgãos públicos e entidades sem fins lucrativos.
A contabilidade pública registra e analisa o patrimônio das entidades governamentais para fornecer informações precisas sobre a gestão dos recursos públicos, abrangendo todas as esferas e tipos de instituições públicas, sendo essencial para a tomada de decisões e a prestação de contas.
Julgue o item a seguir.
As Finanças Públicas representam o conjunto complexo
de receitas e despesas governamentais, cuja gestão é
rigidamente direcionada pelos princípios da legalidade e
transparência. O orçamento público, como instrumento
primordial, não apenas orienta o planejamento
estratégico das finanças estatais, mas também
desempenha um papel crucial no controle rigoroso da
execução financeira. Através dele, busca-se não apenas
otimizar a alocação dos recursos públicos, visando
maximizar o impacto das políticas governamentais,
mas também garantir uma responsabilidade contínua e
efetiva perante a sociedade, fortalecendo a confiança
pública e promovendo a eficiência na gestão fiscal.
De acordo com essa informação, marque a alternativa que descreva o objetivo da contabilidade pública:
( ) As contas retificadoras do Ativo têm seu saldo aumentado quando são debitadas e diminuído quando são creditadas.
( ) As Reservas têm natureza credora, logo, seus saldos aumentam quando ocorrem créditos.
( ) A conta Capital a Integralizar tem seu saldo diminuído por meio de débitos.
( ) O saldo da conta Despesas com Salários aumenta por meio de débitos e diminui por meio de créditos.
A sequência correta é
Considerando a contabilidade pública e o orçamento público, analise as assertivas abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) Recursos que, em decorrência de veto, emenda ou rejeição do PLOA, ficarem sem despesas correspondentes poderão ser utilizados, conforme o caso, mediante créditos especiais ou suplementares, mediante prévia e específica autorização legislativa.
( ) O suprimento de fundos (regime de adiantamento) representa uma despesa pelo enfoque patrimonial, pois, no momento da concessão, ocorre redução no patrimônio líquido.
( ) O ciclo orçamentário não engloba a fase de controle, que deverá ser realizado por órgãos com competência distinta dos órgãos de planejamento e execução.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:

 Conheça nossos planos