Questões de Concurso
Sobre balanço patrimonial - bp em contabilidade pública
Foram encontradas 1.372 questões


O Balanço Patrimonial demonstrará, entre outros:
1. O Passivo Permanente.
2. O Ativo Financeiro.
3. As Contas de Compensação.
4. O Passivo Financeiro.
5. O Ativo Permanente.
A soma dos itens corretos é:
A tabela seguinte contém informações que subsidiarão o gestor contábil de um ente público na preparação do balanço patrimonial desse ente.
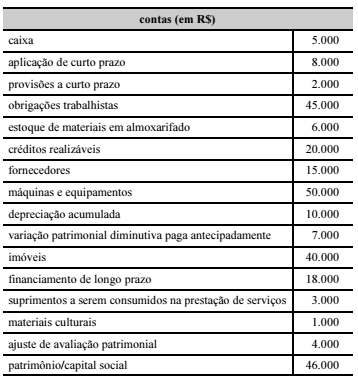
O gestor, a partir das informações apresentadas na tabela, estimou, em sua prévia, que o ativo totalizava R$ 123.000. Um auditor de controle interno, após conferir a estimativa do gestor, identificou erro na avaliação.
Nesse caso, a declaração do auditor deve ter apontado que o total
do ativo estava
Considere os seguintes fatos a serem registrados na contabilidade de determinado ente público:
• Recebimento de receitas tributárias no valor de R$ 1.000,00;
• Empenho da despesa no valor de R$ 900,00;
• Liquidação de despesa corrente no valor de R$ 700,00;
• Inscrição de Restos a Pagar Processados no valor de R$ 700,00;
• Inscrição de Restos a Pagar Não Processados no valor de R$ 200,00.
Com base nas informações apresentadas, o ente público teve um superávit financeiro de
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, analise as seguintes afirmativas acerca das Demonstrações Contábeis Aplicadas ao Setor Público e assinale a alternativa correta.
I. Tanto o superávit financeiro utilizado quanto a reabertura de créditos adicionais devem ser detalhados no campo “Saldo de exercícios anteriores” do balanço orçamentário.
II. O balanço financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. É composto por um único quadro que evidencia a movimentação financeira das entidades do setor público.
III. No balanço patrimonial apura-se o superávit financeiro, que corresponde à diferença positiva entre o ativo financeiro e o passivo financeiro. O superávit financeiro do exercício anterior é fonte de recursos para a abertura de créditos suplementares e especiais, devendo-se conjugar, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas.
IV. A demonstração das variações patrimoniais evidenciará as alterações verificadas no patrimônio, resultantes ou independentes da execução orçamentária, e indicará o resultado patrimonial do exercício.
Um órgão adquiriu móveis e equipamentos por R$ 345.500,00 em 02.01.2018. Para que estes bens estivessem disponíveis para uso, a entidade incorreu em gastos adicionais de R$ 25.500,00 com instalação. Sabe-se que o valor residual destes bens móveis é de R$ 50.000,00 e que a sua vida útil é de 15 anos.
Considerando os dados apresentados, pode-se afirmar que, nas demonstrações contábeis referentes a 31.12.2018, se reconheceu
Em relação ao reconhecimento do Ativo, o MCASP, 7º edição, orienta que um Ativo deve ser reconhecido quando: a) satisfizer a definição de ativo; e b) puder ser mensurado de maneira que observe as características qualitativas, levando em consideração as restrições sobre a informação contábil. Entretanto, também são reconhecidos como Ativos os depósitos caracterizados como entradas compensatórias referentes:
I. Às cauções em dinheiro para garantia de contratos;
II. Aos contratos continuados de serviços;
III. Às consignações a pagar;
IV. Às apólices de seguro garantia de contratos;
V. Às retenções de obrigações de terceiros a recolher.
Diante do exposto, assinale a alternativa que corresponde aos itens CORRETOS:
I. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos os seus passivos.
II. Não Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis até doze meses da data das demonstrações contábeis.
III. Passivos são obrigações presentes da organização, derivadas de eventos passados, cujos pagamentos se esperam que resultem saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
IV. Circulante é o conjunto de bens e direitos realizáveis e obrigações exigíveis após doze meses da data das demonstrações contábeis.
De acordo com as afirmativas acima, assinale a alternativa correta:
O Balanço Patrimonial demonstrará, exceto:
De acordo com a Lei 4.320/64 quais são os balanços e demonstrativos exigidos para o exercício financeiro do ente público.
De acordo com a Lei n.º 4.320/1964, a etapa da despesa que corresponde à verificação do direito adquirido pelo credor, tendo por base os títulos e os documentos comprobatórios do respectivo crédito, é o(a)
Leia as afirmativas a seguir:
I. O Balanço Patrimonial demonstra a situação estática das obrigações de uma entidade num determinado período.
II. O ativo circulante está compreendido no Balanço Patrimonial.
III. Na perspectiva da contabilidade pública, os bens são utilizados ou aplicados no exercício da entidade para alcançar o seu objetivo social.
Marque a alternativa CORRETA:

 Conheça nossos planos