Questões de Concurso Sobre balanço patrimonial - bp em contabilidade pública

Foram encontradas 1.379 questões

Q4423755 Contabilidade Pública
Um órgão público captou um empréstimo de longo prazo junto a instituição financeira, sujeito à cláusula contratual restritiva (covenant). Em 31/12/2025, data das demonstrações contábeis, a entidade descumpriu a cláusula, tornando o passivo exigível imediatamente. Em 20/01/2026, antes da autorização para emissão das demonstrações, o credor formalizou perdão (waiver), comprometendo-se a não exigir o pagamento antecipado. Considerando os critérios de classificação de passivos previstos na NBC TSP 11 (R1), assinale a alternativa correta.
Alternativas
Q4392407 Contabilidade Pública
Em 31/12/2025, os registros contábeis de um município evidenciavam os saldos a seguir (em R$ mil).

• Ativo financeiro: 900.

• Passivos com atributo F (obrigações liquidadas a pagar, consignações e cauções): 520.

• Créditos empenhados a liquidar, inscritos em restos a pagar não processados: 150.

Com base nessa situação hipotética e no MCASP (11ª edição), julgue o item seguinte.


O superávit financeiro apurado no balanço patrimonial, passível de utilização como fonte para a abertura de créditos adicionais em 2026, é de R$ 380 mil.

Alternativas
Q4387633 Contabilidade Pública
 De acordo com a Lei no 4.320/1964, que estabelece normas gerais de direito financeiro aplicáveis aos entes federativos, o Balanço Patrimonial de um Município é composto por diferentes grupos patrimoniais, dentre os quais se destaca o Passivo Financeiro. Nesse contexto, assinale a alternativa que apresenta CORRETAMENTE os elementos classificados nesse grupo.
Alternativas
Q4386502 Contabilidade Pública

Ao preparar relatório para uma reunião de prestação de contas, a equipe financeira precisava selecionar demonstrações capazes de responder a diferentes perguntas:


1. Qual foi o resultado da execução do orçamento, confrontando receitas e despesas orçamentárias?


2. Como se comportaram os ingressos e dispêndios financeiros, conjugados com os saldos de disponibilidades do exercício anterior e aqueles transferidos para o exercício seguinte?


3. Qual é a posição patrimonial da entidade em determinada data, considerando seus ativos, passivos e patrimônio líquido segundo a estrutura contábil aplicável?


Considerando as demonstrações contábeis aplicadas ao setor público, a sequência que melhor atende, respectivamente, às três necessidades é:

Alternativas
Q4370544 Contabilidade Pública

À luz do disposto nas normas brasileiras de contabilidade aplicadas ao setor público sobre a apresentação das demonstrações contábeis, julgue o item a seguir.


Empréstimo vencido por quebra de compromisso antes da data-base deve ser classificado como não circulante caso o credor aceite, após a data, não exigir pagamento antecipado.

Alternativas
Q4358183 Contabilidade Pública
Ao elaborar as demonstrações contábeis de uma unidade gestora municipal, deve ser evidenciada a situação patrimonial do ente público ao final do exercício, segregando ativos e passivos em circulantes e não circulantes, além do patrimônio líquido.
De acordo com a Lei nº 4.320/1964 e o MCASP, essa demonstração corresponde à(ao): 
Alternativas
Q4352520 Contabilidade Pública

No que se refere os grupos Ativo Financeiro e Passivo Financeiro previstos no Balanço Patrimonial da Lei nº 4.320/1964, analise as afirmativas a seguir:


I. Os valores numerários e os direitos realizáveis de forma autônoma em relação à peça orçamentária compõem a estrutura do Ativo Financeiro.


II. Os créditos realizáveis de curto prazo dependem de autorização orçamentária expressa para que ocorra sua devida escrituração patrimonial.


III. As obrigações cujo pagamento não depende de autorização legislativa para amortização ou resgate compõem o núcleo das contas do Passivo Financeiro.


Após análise das afirmativas apresentadas, assinale a alternativa correta.

Alternativas
Q4352518 Contabilidade Pública

Considere as asserções a seguir sobre o ativo permanente no Balanço Patrimonial.


I. O ativo permanente compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa.


PORQUE


II. O ativo permanente apresenta como característica principal a sua imediata disponibilidade financeira e conversibilidade em caixa para o ente público.


Considerando as asserções, assinale a alternativa CORRETA.

Alternativas
Q4352516 Contabilidade Pública

No que se refere ao Balanço Patrimonial, analise as afirmativas a seguir e assinale V para as verdadeiras e F para as falsas.


( ) A demonstração contábil evidencia a situação patrimonial do ente público por meio de contas representativas do patrimônio e dos atos potenciais.


( ) O caixa ou equivalente de caixa permanece no ativo circulante ainda que a sua troca ou uso para pagamento de passivo se encontre vedada por um período de vinte e quatro meses após a data das demonstrações.


( ) Os saldos bancários negativos de cheques especiais integram o passivo circulante por terem liquidação prevista no curto prazo.


Assinale a alternativa que apresenta a sequência correta.

Alternativas
Q4330754 Contabilidade Pública
Relacione a Coluna 1 (Elementos Patrimoniais das Demonstrações Contábeis) com as definições conceituais literais constantes na Parte II do Manual de Contabilidade Aplicada ao Setor Público (MCASP) – 11ª Edição (itens 2.1 a 2.3):
Coluna 1:
1. Ativo 2. Passivo 3. Patrimônio Líquido
Coluna 2:
() Compreende as obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar beneficios econômicos ou potencial de serviços. () É o valor residual dos ativos da entidade depois de deduzidos todos seus passivos. () Compreende os recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.
Assinale a alternativa que indica a sequência correta de cima para baixo:
Alternativas
Ano: 2026 Banca: FADCT Órgão: CONSUD - PR Prova: FADCT - 2026 - CONSUD - PR - Contador |
Q4321154 Contabilidade Pública
Ao encerrar o exercício financeiro, um contador de determinado ente público elaborou o Balanço Patrimonial e a Demonstração das Variações Patrimoniais (DVP), observando as disposições da Lei nº 4.320/1964. Durante a revisão das demonstrações, surgiram dúvidas quanto às informações que devem ser evidenciadas em cada uma delas.
Com base na Lei nº 4.320/1964, assinale a alternativa correta. 
Alternativas
Q4310701 Contabilidade Pública
Em relação à Tomada de Contas Especial, assinalar a alternativa CORRETA. 
Alternativas
Q4303767 Contabilidade Pública
Considerando que um órgão público apresente o saldo de R$ 20.000,00 na conta Variação Patrimonial Diminutiva (VPD) Paga Antecipadamente (regra geral) e Resultado Diferido de R$ 50.000,00, qual é o local do balanço patrimonial em que essas contas deverão aparecer, respectivamente, considerando com base na regra de classificação do Manual de Contabilidade Aplicada ao Setor Público (MCASP)?
Alternativas
Q4303356 Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público possuem finalidades distintas, especialmente no que se refere à evidenciação dos ingressos, dispêndios e da situação patrimonial do ente público. Considerando o Balanço Financeiro, o Balanço Orçamentário e o Balanço Patrimonial, assinale a alternativa correta: 
Alternativas
Q4303354 Contabilidade Pública
O patrimônio público, sob o enfoque contábil, compreende o conjunto de bens, direitos e obrigações pertencentes ao ente público, devidamente mensuráveis. Considerando essa conceituação e a classificação patrimonial, analise os itens a seguir:
I. Prédio pertencente ao município e utilizado para funcionamento de uma escola pública.
II. Créditos tributários inscritos em dívida ativa.
III. Precatórios judiciais a pagar reconhecidos pelo ente público, cuja exigibilidade ocorre após o término do exercício seguinte.
IV. Praças, ruas e avenidas de uso comum da população.
Assinale a alternativa que classifica corretamente os itens I a IV, respectivamente:
Alternativas
Q4301245 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP – 11ª edição), o balanço patrimonial:
Alternativas
Q4295532 Contabilidade Pública
Ao final do exercício financeiro, o setor de contabilidade municipal elaborou diversas demonstrações exigidas pela legislação aplicada ao setor público, permitindo avaliar a situação patrimonial, financeira e orçamentária da Administração.
A demonstração destinada a evidenciar os bens, direitos, obrigações e o patrimônio líquido da entidade pública é o
Alternativas
Q4288541 Contabilidade Pública
Em 10/12/2023, uma entidade adquiriu um ativo imobilizado por R$ 200.000,00. O pagamento era previsto para 10/07/2027. De acordo com o contrato da compra, a entidade assumiu o compromisso de apresentar superávit nos meses subsequentes para manter a data de pagamento acordada. Caso a entidade apresentasse déficit, a obrigação se tornaria exigível em até 60 dias após a apuração do resultado negativo. Em 2024, a entidade manteve resultado positivo até novembro.
Em dezembro, apresentou déficit de R$ 20.000,00.
Em 10/01/2025, antes da autorização para emissão das demonstrações contábeis, o credor concordou em não exigir o pagamento antecipado decorrente do descumprimento do compromisso.
Nas demonstrações contábeis da entidade de 31/12/2024, a entidade manteve a obrigação classificada como passivo não circulante.
Com base na situação apresentada, um auditor pode concluir que o tratamento contábil aplicado pela entidade está
Alternativas
Q4288540 Contabilidade Pública
Um auditor recebeu, para auditoria, as demonstrações contábeis de uma entidade que, em 31/12/2024, reconheceu, no Balanço Patrimonial, provisão para contingências de R$ 80.000,00. O valor correspondia a duas causas judiciais cujo desfecho provável, de acordo com os advogados da entidade, era a perda, sendo a primeira de R$ 30.000,00, e a segunda, de R$ 50.000,00.
Em 2025, frente a novas evidências, os advogados da entidade avaliaram que a perda da primeira causa era possível, enquanto o valor provável de perda na segunda causa era de R$ 60.000,00.
Assinale a opção que indica o impacto das novas evidências no Resultado da entidade em 31/12/2025 e na Demonstração do Resultado comparativa de 31/12/2024, respectivamente.
Alternativas
Q4287345 Contabilidade Pública
Caso 1


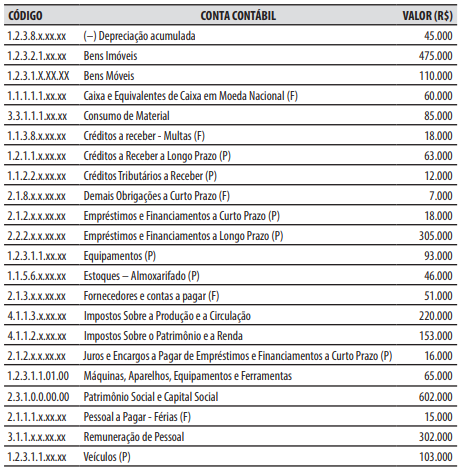
Para responder à questão, considere a seguinte relação de contas contábeis e seus saldos de um município em 30/11/2025.


No decorrer de dezembro de 2025, ocorreram somente as seguintes operações, que foram corretamente registradas:


1. Consumo de materiais que estavam registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 16.000.

2. Arrecadação e recolhimento da receita com taxas, que não havia sido previamente lançada, no valor de R$ 18.000.

3. Pagamento da obrigação registrada na conta contábil “Pessoal a Pagar - Férias (F)”, no valor de R$ 15.000.

4. Empenho e liquidação da despesa com pessoal, no valor de R$ 60.000.

5. Recebimento, em doação, de um veículo, no valor de R$ 80.000.

6. Arrecadação e recolhimento da receita com multas, que já havia sido previamente lançada e estava registrada na conta contábil “Créditos a receber - Multas (F)”, no valor de R$ 8.000.

7. Empenho, liquidação e pagamento de despesa com a aquisição de insumos hospitalares, que foram registrados na conta contábil “Estoques – Almoxarifado (P)”, no valor de R$ 17.000.

8. Reconhecimento da depreciação do período, no valor de R$ 5.000.
Em 31/12/2025, no balanço patrimonial, o valor do total do ativo foi de:
Alternativas
Respostas
1: D
2: E
3: D
4: D
5: E
6: B
7: D
8: C
9: A
10: E
11: C
12: D
13: D
14: A
15: C
16: D
17: A
18: E
19: B
20: B
