Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


- Lançamento de receitas tributárias no valor de R$ 15.000.000,00.
- Arrecadação de receitas tributárias no valor de R$ 14.800.000,00.
- Lançamento e arrecadação de receitas de serviços no valor de R$ 3.000.000,00.
- Lançamento e arrecadação de outras receitas correntes – multas e juros de mora no valor de R$ 300.000,00
- Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 450.000,00.
- Recebimento de aluguéis referentes a 2012 no valor de R$ 100.000,00.
- Obtenção de operações de crédito de longo prazo no valor de R$ 2.300.000,00.
- Empenho de despesas com:
----- Pessoal e Encargos Sociais: R$ 10.000.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.200.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.500.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 4.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Liquidação de despesas com:
----- Pessoal e Encargos Sociais: R$ 9.500.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 1.100.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.300.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 1.100.000,00
----- Investimentos – Obras e Instalações: 3.500.000,00
----- Juros e Encargos da Dívida: R$ 100.000,00
- Pagamento de despesas com:
----- Pessoal e Encargos Sociais: R$ 8.900.000,00
----- Outras Despesas Correntes – Outros Serviços de Terceiros - Pessoa Jurídica: R$ 900.000,00
----- Outras Despesas Correntes – Material de Consumo: R$ 3.000.000,00
----- Investimentos – Equipamentos e Material Permanente: R$ 800.000,00
----- Investimentos – Obras e Instalações: 3.000.000,00
----- Juros e Encargos da Dívida: R$ 80.000,00
- Pagamento de Restos a Pagar Processados (referentes à despesa corrente) no valor de R$ 1.300.000,00
- Depreciação do ativo imobilizado no valor de R$ 2.200.000,00
- Devolução de Depósitos Cauções no valor de R$ 120.000,00
Informações Adicionais:
- Os fatos geradores das multas e juros ocorreram em 2013
- A despesa com Pessoal e Encargos é relativa à manutenção das atividades governamentais
- Do material de consumo adquirido, foram consumidos R$ 3.000.000,00 em 2013 e não havia estoque inicial em 2013
- Os serviços de terceiros (pessoa jurídica) referem-se à manutenção dos veículos em uso na entidade pública e foram prestados em 2013
- Os juros e encargos são referentes ao exercício de 2013
I previsão da receita orçamentária em R$ 110.000 e fixação da despesa orçamentária em R$ 100.000;
II lançamento de impostos no valor de R$ 60.000, sendo arrecadados 50% desse valor;
III recurso decorrente de operação de crédito contratada e recebida no exercício, no valor de R$ 50.000;
IV empenho, liquidação e pagamento de despesas de água, luz e telefone no exercício no valor de R$ 20.000;
V empenho e liquidação de despesa orçamentária referente à aquisição de imóvel para uso da entidade no valor de R$ 80.000, sendo metade paga à vista e o restante inscrito em restos a pagar, com recebimento imediato do bem.
Considerando os registros acima relacionados, o regime contábil e o processo de elaboração das demonstrações contábeis aplicadas ao setor público, julgue os itens subsecutivos.
No balanço orçamentário evidencia-se o montante referente à reabertura de créditos suplementares e especiais reabertos no exercício, sob o título de saldo de exercícios anteriores.

No final do exercício financeiro de 2012 de um determinado ente da federação, as seguintes contas do subsistema orçamentário apresentavam como saldos (valores em R$):
Previsão Inicial da Receita...................................... 260.000
Dotação Orçamentária Inicial.................................. 260.000
Receita Realizada................................................... 328.000
Crédito Disponível..................................................... 8.000
Crédito Empenhado a Liquidar.................................. 44.000
Crédito Empenhado Liquidado a Pagar...................... 4.000
Crédito Empenhado Pago........................................ 204.000
Crédito Empenhado em Liquidação........................... 20.000
Considerando apenas esses dados, o valor do superávit orçamentário e o montante dos restos a pagar não processados foram, respectivamente, iguais a:
No encerramento do exercício financeiro de 2012 de um determinado ente governamental, foram levantadas as seguintes informações:
- Créditos orçamentários constantes da LOA aprovada para o exercício: R$ 400.000,00
- Aprovação e abertura de crédito suplementar, amparado por superávit financeiro do exercício anterior: R$ 40.000,00
- Aprovação e abertura de crédito especial, por anulação parcial de dotação: R$ 30.000,00
- Descentralização de créditos efetuada por Destaque: R$ 30.000,00
- Economia orçamentária: R$ 60.000,00.
Com base nesses dados pode-se afirmar que o montante das despesas empenhadas no exercício foi igual a:
Com relação à execução orçamentária da despesa do ano de 2012, analise as informações a seguir.
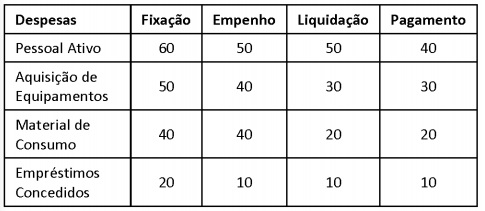
Com relação à execução orçamentária da despesa do ano de 2012, analise as informações a seguir.
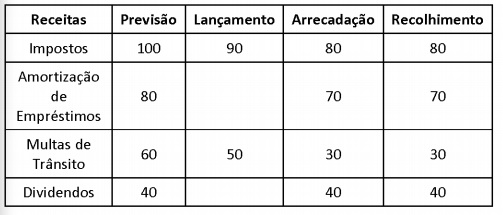
Com relação à execução orçamentária da receita do ano de 2012, analise as informações a seguir.

( ) O Balanço Patrimonial tem por finalidade evidenciar qualitativa e quantitativamente a situação patrimonial da entidade. ( ) O registro de um evento de arrecadação de receita de alienação de bem imóvel envolve contas de natureza Financeira, Orçamentária, Patrimonial e de Controle. ( ) O registro contábil de uma despesa já realizada, mas ainda não paga, exemplo despesa de salário, representa uma variação patrimonial diminutiva. ( ) O Balanço Orçamentário evidencia sinteticamente o movimento financeiro da entidade, registrando todas as despesas e receitas, tanto orçamentárias como extraorçamentárias e os saldos que se transferem para o exercício seguinte.
Assinale a sequência correta.

 Conheça nossos planos