Questões de Concurso
Sobre balanço orçamentário - bo em contabilidade pública
Foram encontradas 1.489 questões


RECEITAS Previsão Arrecadação
Receitas Correntes 4.600.000,00 4.460.000,00
Receitas de Capital 300.000,00 160.000,00
DESPESAS Fixação Empenho
Despesas Correntes 3.800.000,00 3.850.000,00
Despesas de Capital 1.100.000,00 710.000,00
De acordo com as informações do Quadro I, pode-se afirmar que houve:
RECEITAS Previsão Arrecadação
Receitas Correntes 4.600.000,00 4.460.000,00
Receitas de Capital 300.000,00 160.000,00
DESPESAS Fixação Empenho
Despesas Correntes 3.800.000,00 3.850.000,00
Despesas de Capital 1.100.000,00 710.000,00
De acordo com as informações do Quadro I, o resultado da execução orçamentária foi de:
- orçamento aprovado (valores totais): 2.500
- receita arrecadada: 2.200
- despesa empenhada: 2.400
- despesa liquidada: 1.700
- despesa paga: 1.300
Com base nesses dados, é possível afirmar que, do ponto de vista orçamentário,
Na estrutura do balanço orçamentário, devem ser identificadas as receitas intraorçamentárias realizadas e as despesas intraorçamentárias empenhadas, liquidadas e pagas.
A partir das informações dadas, é correto afirmar que:
Receitas Previstas Valor R$ Despesas Fixadas Valor em R$
Corrente 750,00 Corrente 700,00
Capital 250,00 Capital 300,00
Total 1.000,00 Total 1.000,00
− O saldo em espécie do disponível (caixa e bancos), em 31/12/2013, era de R$ 2.500,00.
− Durante o exercício de 2014, a entidade realizou as seguintes transações de caráter orçamentário e extraorçamentário:
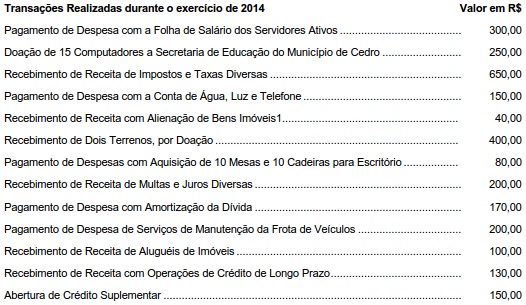
O Balanço Orçamentário encerrado em 31/12/2014 apresentou
A Secretaria Estadual de Educação de determinado ente público contratou uma empresa para prestação de serviços de higienização e limpeza nas dependências da escola professor Cabral da Gama, no valor mensal de R$ 40.000,00, pelo prazo de 12 meses: 01/10/2014 a 30/09/2015. Relativamente às referidas despesas, até 31/12/2014 foi empenhado o montante de R$ 120.000,00 e pago o valor de R$ 80.000,00.
O valor da despesa empenhada para o período de 01/01/2015 a 30/09/2015 totaliza, em reais:
Na lei orçamentária de determinado Estado da região Nordeste do Brasil, para o exercício de 2014, consta a autorização de despesa na dotação orçamentária “serviços de conservação e manutenção de bens imóveis", no valor de R$ 450.000,00. No mês de fevereiro de 2014, foi contratada a empresa DB e Serviços Ltda. para realização dos serviços. Ao final do exercício de 2014, a execução orçamentária da referida dotação apresentava a seguinte situação:
- Despesa empenhada ................................................................................................................... R$ 390.000,00
- Despesa liquidada (processada) ................................................................................................R$ 310.000,00
- Despesa paga .............................................................................................................................. R$ 240.000,00
- Anulação parcial da referida dotação .......................................................................................R$ 40.000,00 .
O saldo da dotação de serviços de conservação e manutenção de bens imóveis, ou seja, o valor da economia orçamentária foi, ao final do exercício de 2014, em reais,
Em um determinado município, no final do primeiro semestre do exercício financeiro, o chefe do poder executivo solicitou à Secretaria da Fazenda informações relativas à disponibilidade de recursos para abertura de um crédito especial. Foram apresentadas as seguintes informações (Tabela 1):
Descrição | Valor |
Ativo Financeiro (Exercício anterior) | 93.075,00 |
Passivo Financeiro (exercício anterior) | 26.685,00 |
Receita orçamentária prevista até o mês | 835.000,00 |
Receita orçamentária arrecadada até o mês | 850.900,00 |
Créditos adicionais extraordinários abertos no exercício | 12.400,00 |
Créditos adicionais especiais reabertos no exercício | 17.800,00 |
Créditos adicionais suplementares abertos no exercício | 16.900,00 |
Dotações passíveis de anulação | 18.200,00 |
Recursos de convênios não vinculados não previstos na LOA | 9.350,00 |
Operações de crédito autorizadas | 10.000,00 |
De acordo com as informações da Secretaria de Fazenda (Tabela 1), o valor do superávit financeiro disponível para abertura do crédito adicional pretendido é:
Identifique nas alternativas abaixo disponibilizadas uma característica atribuída ao Balanço Orçamentário.
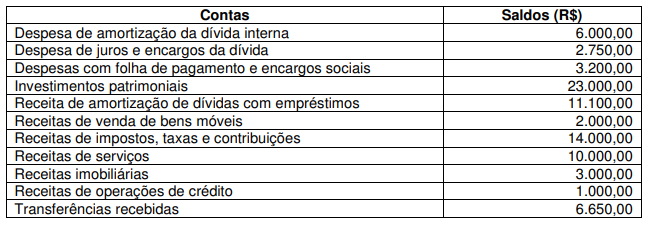
Agrupando as contas do quadro acima por natureza contábil, assinale a alternativa que apresenta o resultado correto da execução orçamentária.

 Conheça nossos planos